บล.กสิกรไทย:
2 หุ้นเด่น เดือนสิงหาคม กลุ่มการเงินที่มี ROE สูง
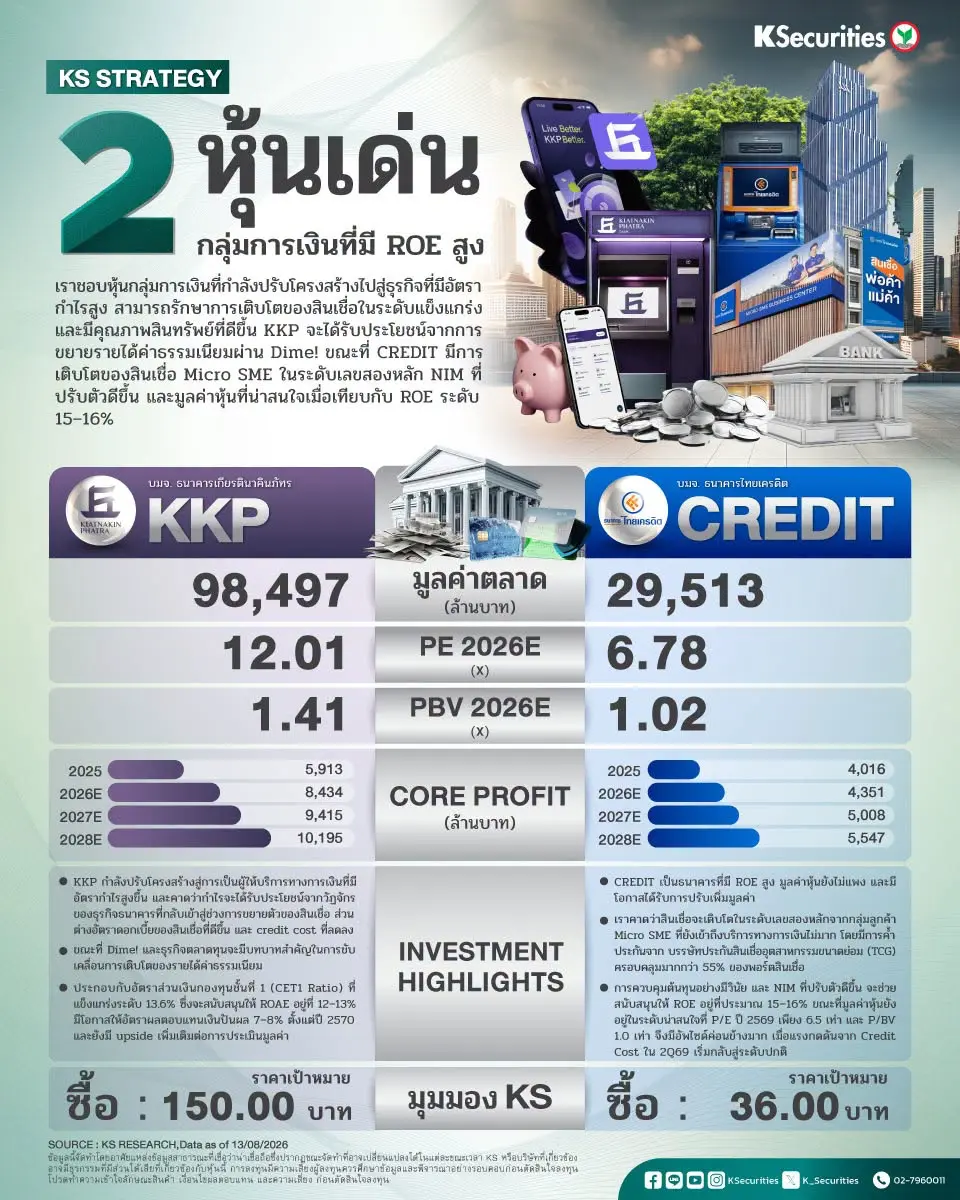
เราชอบหุ้นกลุ่มการเงินที่กำลังปรับโครงสร้างไปสู่ธุรกิจที่มีอัตรากำไรสูง สามารถรักษาการเติบโตของสินเชื่อในระดับแข็งแกร่ง และมีคุณภาพสินทรัพย์ที่ดีขึ้น KKP จะได้รับประโยชน์จากการขยายรายได้ค่าธรรมเนียมผ่าน Dime! ขณะที่ CREDIT มีการเติบโตของสินเชื่อ Micro SME ในระดับเลขสองหลัก NIM ที่ปรับตัวดีขึ้น และมูลค่าหุ้นที่น่าสนใจเมื่อเทียบกับ ROE ระดับ 15–16%
KKP: แนะนำ “ซื้อ” TP 150.00 บาท
KKP กำลังปรับโครงสร้างสู่การเป็นผู้ให้บริการทางการเงินที่มีอัตรากำไรสูงขึ้น และคาดว่ากำไรจะได้รับประโยชน์จากวัฏจักรของธุรกิจธนาคารที่กลับเข้าสู่ช่วงการขยายตัวของสินเชื่อ ส่วนต่างอัตราดอกเบี้ยของสินเชื่อที่ดีขึ้น และ credit cost ที่ลดลง ขณะที่ Dime! และธุรกิจตลาดทุนจะมีบทบาทสำคัญในการขับเคลื่อนการเติบโตของรายได้ค่าธรรมเนียม ประกอบกับอัตราส่วนเงินกองทุนชั้นที่ 1 (CET1 Ratio) ที่แข็งแกร่งระดับ 13.6% ซึ่งจะสนับสนุนให้ ROAE อยู่ที่ 12–13% มีโอกาสให้อัตราผลตอบแทนเงินปันผล 7–8% ตั้งแต่ปี 2570 และยังมี upside เพิ่มเติมต่อการประเมินมูลค่า
CREDIT : แนะนำ “ซื้อ” TP 36.00 บาท
CREDIT เป็นธนาคารที่มี ROE สูง มูลค่าหุ้นยังไม่แพง และมีโอกาสได้รับการปรับเพิ่มมูลค่า เราคาดว่าสินเชื่อจะเติบโตในระดับเลขสองหลักจากกลุ่มลูกค้า Micro SME ที่ยังเข้าถึงบริการทางการเงินไม่มาก โดยมีการค้ำประกันจาก บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (TCG) ครอบคลุมมากกว่า 55% ของพอร์ตสินเชื่อ การควบคุมต้นทุนอย่างมีวินัย และ NIM ที่ปรับตัวดีขึ้น จะช่วยสนับสนุนให้ ROE อยู่ที่ประมาณ 15–16% ขณะที่มูลค่าหุ้นยังอยู่ในระดับน่าสนใจที่ P/E ปี 2569 เพียง 6.5 เท่า และ P/BV 1.0 เท่า จึงมีอัพไซด์ค่อนข้างมาก เมื่อแรงกดดันจาก Credit Cost ในไตรมาส 2/2569 เริ่มกลับสู่ระดับปกติ