บล.กสิกรไทย:
GPSC แม้มีปัจจัยลบระยะสั้น แต่มีศักยภาพในระยะยาว
เหตุการณ์สำคัญ
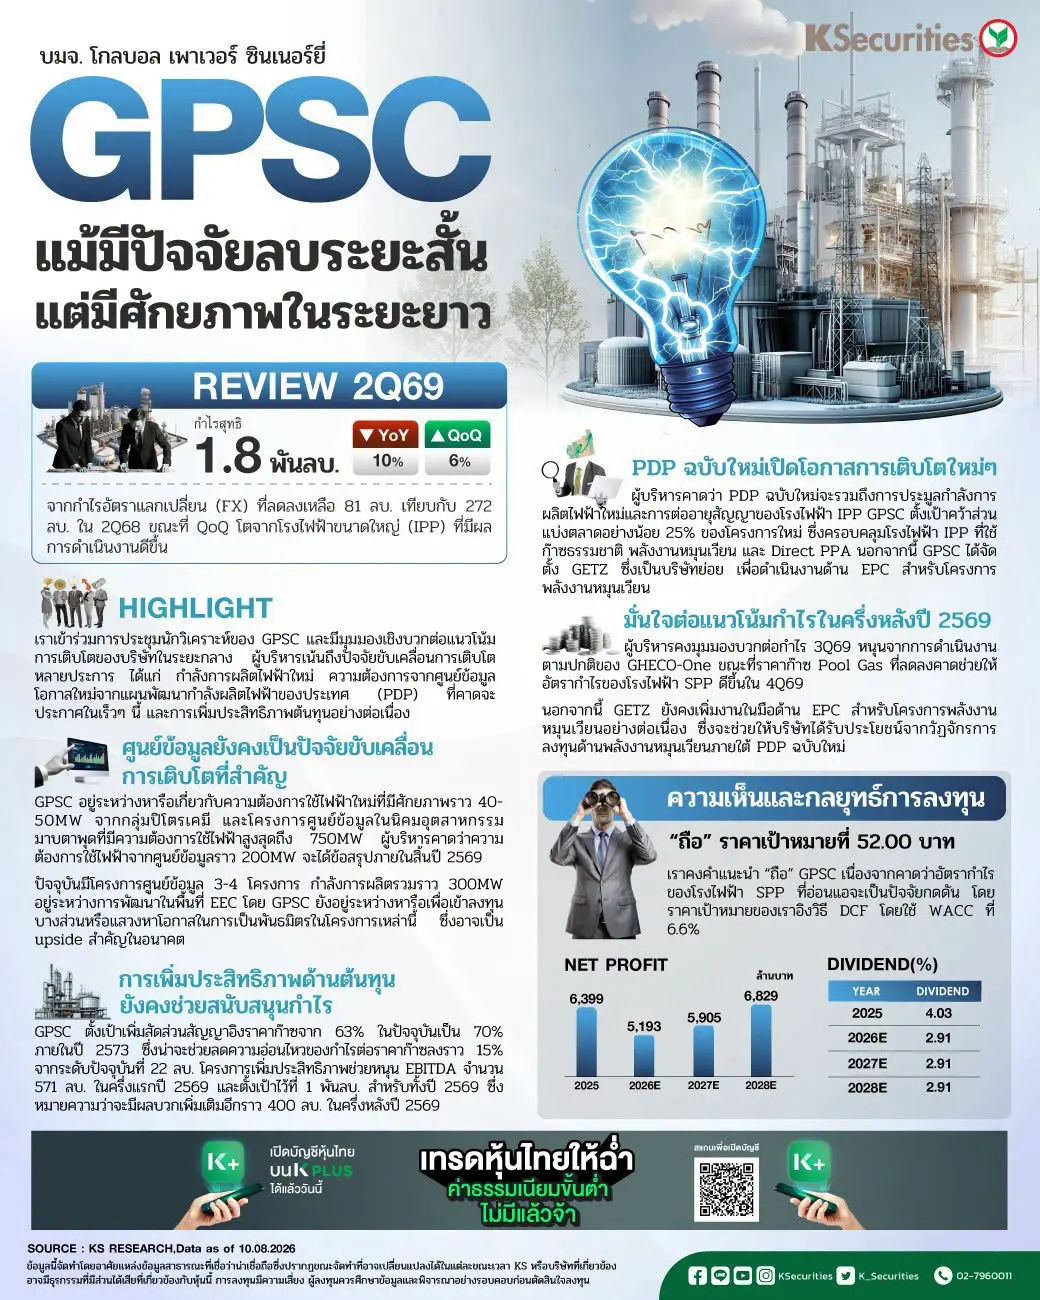
เราเข้าร่วมการประชุมนักวิเคราะห์ของ GPSC และมีมุมมองเชิงบวกต่อแนวโน้มการเติบโตของบริษัทในระยะกลาง ผู้บริหารเน้นถึงปัจจัยขับเคลื่อนการเติบโตหลายประการ ได้แก่ กำลังการผลิตไฟฟ้าใหม่ ความต้องการจากศูนย์ข้อมูล โอกาสใหม่จากแผนพัฒนากำลังผลิตไฟฟ้าของประเทศ (PDP) ที่คาดจะประกาศในเร็วๆ นี้ และการเพิ่มประสิทธิภาพต้นทุนอย่างต่อเนื่อง ซึ่งน่าจะช่วยสนับสนุนการเติบโตของกำไรในช่วงหลายปีข้างหน้า
ศูนย์ข้อมูลยังคงเป็นปัจจัยขับเคลื่อนการเติบโตที่สำคัญ
GPSC อยู่ระหว่างหารือเกี่ยวกับความต้องการใช้ไฟฟ้าใหม่ที่มีศักยภาพราว 40-50MW จากกลุ่มปิโตรเคมี และโครงการศูนย์ข้อมูลในนิคมอุตสาหกรรมมาบตาพุดที่มีความต้องการใช้ไฟฟ้าสูงสุดถึง 750MW ผู้บริหารคาดว่าความต้องการใช้ไฟฟ้าจากศูนย์ข้อมูลราว 200MW จะได้ข้อสรุปภายในสิ้นปี 2569 ปัจจุบันมีโครงการศูนย์ข้อมูล 3-4 โครงการ กำลังการผลิตรวมราว 300MW อยู่ระหว่างการพัฒนาในพื้นที่ EEC โดย GPSC ยังอยู่ระหว่างหารือเพื่อเข้าลงทุนบางส่วนหรือแสวงหาโอกาสในการเป็นพันธมิตรในโครงการเหล่านี้ ซึ่งอาจเป็น upside สำคัญในอนาคต
การเพิ่มประสิทธิภาพด้านต้นทุนยังคงช่วยสนับสนุนกำไร
GPSC ตั้งเป้าเพิ่มสัดส่วนสัญญาอิงราคาก๊าซจาก 63% ในปัจจุบันเป็น 70% ภายในปี 2573 ซึ่งน่าจะช่วยลดความอ่อนไหวของกำไรต่อราคาก๊าซลงราว 15% จากระดับปัจจุบันที่ 22 ลบ. โครงการเพิ่มประสิทธิภาพช่วยหนุน EBITDA จำนวน 571 ลบ. ในครึ่งแรกปี 2569 และตั้งเป้าไว้ที่ 1 พันลบ. สำหรับทั้งปี 2569 ซึ่งหมายความว่าจะมีผลบวกเพิ่มเติมอีกราว 400 ลบ. ในครึ่งหลังปี 2569 นอกจากนี้ บริษัทคาดว่าจะรับรู้กำไรราว 200-300 ลบ. จากการขายสินทรัพย์โรงไฟฟ้าพลังงานแสงอาทิตย์ขนาด 56MW ในไต้หวันในไตรมาส 3/2569 ซึ่งจะช่วยหนุนกำไรสุทธิ
PDP ฉบับใหม่เปิดโอกาสการเติบโตใหม่ๆ
ผู้บริหารคาดว่า PDP ฉบับใหม่จะรวมถึงการประมูลกำลังการผลิตไฟฟ้าใหม่และการต่ออายุสัญญาของโรงไฟฟ้า IPP GPSC ตั้งเป้าคว้าส่วนแบ่งตลาดอย่างน้อย 25% ของโครงการใหม่ ซึ่งครอบคลุมโรงไฟฟ้า IPP ที่ใช้ก๊าซธรรมชาติ พลังงานหมุนเวียน และ Direct PPA นอกจากนี้ GPSC ได้จัดตั้ง GETZ ซึ่งเป็นบริษัทย่อย เพื่อดำเนินงานด้าน EPC สำหรับโครงการพลังงานหมุนเวียน เพื่อรองรับโอกาสจากการเติบโตที่คาดว่าจะแข็งแกร่ง
คงคำแนะนำ “ถือ” ด้วยราคาเป้าหมาย 52.00 บาท
เราคงคำแนะนำ “ถือ” GPSC เนื่องจากคาดว่าอัตรากำไรของโรงไฟฟ้า SPP ที่อ่อนแอจะเป็นปัจจัยกดดัน โดยราคาเป้าหมายของเราอิงวิธี DCF โดยใช้ WACC ที่ 6.6%