


บล.กสิกรไทย:
KAMART กำไร 2Q69 ที่อ่อนแอตอกย้ำมุมมองระมัดระวังของเรา
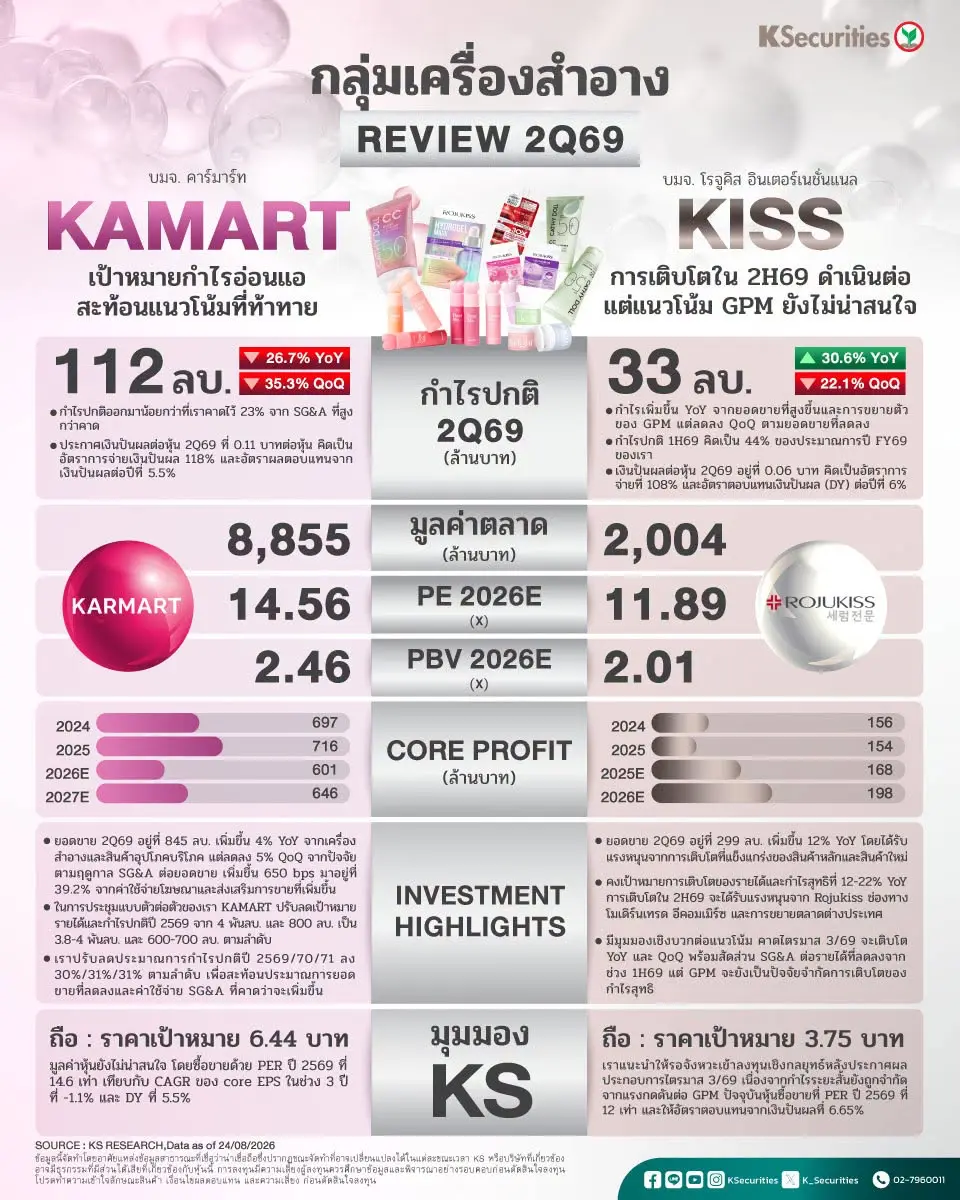
- รีวิวผลประกอบการไตรมาส 2/2569 เมื่อวันที่ 11 ส.ค. KAMART รายงานกำไรสุทธิไตรมาส 2/2569 ที่ 119 ลบ. (-19% YoY, -31% QoQ) หากไม่รวมกำไรจากเงินลงทุน 7 ลบ. กำไรปกติอยู่ที่ 112 ลบ. ลดลง 27% YoY และ 35% QoQ เนื่องจากค่าใช้จ่ายในการขายเพิ่มขึ้นอย่างมีนัยสำคัญและ GPM ลดลง กำไรปกติออกมาน้อยกว่าที่เราคาดไว้ 23% จาก SG&A ที่สูงกว่าคาด นอกจากนี้ KAMART ยังประกาศ DPS ไตรมาส 2/2569 ที่ 0.11 บาทต่อหุ้น คิดเป็นอัตราการจ่ายเงินปันผล 118% และอัตราผลตอบแทนจากเงินปันผลต่อปีที่ 5.8%
- สถิติการดำเนินงาน ยอดขายไตรมาส 2/2569 อยู่ที่ 845 ลบ. เพิ่มขึ้น 4% YoY หนุนจากผลิตภัณฑ์เครื่องสำอางและสินค้าอุปโภคบริโภค แต่ลดลง 5% QoQ จากปัจจัยตามฤดูกาล GPM ลดลงเป็น 53.4% จาก 55.5% ในไตรมาส 2/2568 และ 54.0% ในไตรมาส 1/2569 เนื่องจากต้นทุนผันแปรทางตรงที่สูงขึ้น ซึ่งเกี่ยวข้องกับยอดขายออนไลน์ที่เพิ่มขึ้นอย่างมีนัยสำคัญ อัตราส่วน SG&A ต่อยอดขายเพิ่มขึ้นเป็น 39.2% จาก 32.7% ในไตรมาส 2/2568 และ 31.3% ในไตรมาส 1/2569 โดยมีสาเหตุจากค่าใช้จ่ายด้านโฆษณาและส่งเสริมการขายที่เพิ่มขึ้น วงจรเงินสดปรับตัวดีขึ้นเป็น 207 วัน จาก 216 วันในไตรมาส 2/2568 เนื่องจากจำนวนวันสินค้าคงคลังและจำนวนวันลูกหนี้ลดลง
- แนวโน้ม เราคงมุมมองเชิงลบต่อผลประกอบการไตรมาส 2/2569 ของ KAMART ประการแรก รายได้ในครึ่งแรกปี 2569 เพิ่มขึ้นเพียง 2% YoY ขณะที่กำไรลดลง 16% YoY ส่งผลให้รายได้และกำไรในครึ่งหลังปี 2569 ต้องเติบโต 30% YoY และ 39% YoY ตามลำดับ เพื่อให้เป็นไปตามเป้าหมายของบริษัท ประการที่สอง เรามีความกังวลเกี่ยวกับ operating leverage ที่อ่อนแอ โดยยอดขายเพิ่มขึ้นเพียง 4% YoY ขณะที่ SG&A เพิ่มขึ้น 25% YoY ซึ่งสะท้อนว่าบริษัทยังคงพึ่งพากิจกรรมส่งเสริมการขายอย่างต่อเนื่อง ประการสุดท้าย การเข้าซื้อกิจการ 4U2 ยังไม่สามารถสร้างส่วนสนับสนุนต่อกำไรได้อย่างมีนัยสำคัญ
มุมมอง KS
- แนะ “ถือ” KAMART ด้วยราคาเป้าหมาย ณ สิ้นปี 2569 ที่ 9.29 บาท จากแนวโน้มเชิงลบ เราจะทบทวนสมมติฐานของเราอีกครั้งหลังจากได้รับข้อมูลเชิงลึกเพิ่มเติมจากฝ่ายบริหาร เรามองว่าระดับมูลค่าหุ้นในปัจจุบันยังค่อนข้างสูง โดยหุ้นซื้อขายที่ PER ปี 2569 ที่ 10.8 เท่า เทียบกับ CAGR ของกำไรปกติต่อหุ้นในช่วง 3 ปีที่เราคาดไว้เพียง 4% และยังมี downside risk
KISS โมเมนตัมการเติบโต 2Q69 หนุนแนวโน้มเชิงบวก
- กำไรปกติไตรมาส 2/69 อยู่ที่ 33 ลบ. เพิ่มขึ้น 31% YoY จากยอดขายที่สูงขึ้นและการขยายตัวของ GPM แต่ลดลง 22% QoQ ตามยอดขายที่ลดลง กำไรปกติช่วงครึ่งแรกของปี 69 คิดเป็น 43.1% ของประมาณการปี FY69 ของเรา
- เรามีมุมมองเชิงบวกต่อแนวโน้มการเติบโต โดยเป้าธุรกิจของผู้บริหารมีโอกาสทำบรรลุได้และสัดส่วนสินค้าที่ดีขึ้นช่วยหนุนการเติบโตของยอดขาย 12% YoY ในไตรมาส 2/69 เทียบกับ 4% ของ KAMART
- ปรับลดคำแนะนำเป็น “ถือ” จาก “ซื้อ” โดยคง TP ที่ 3.75 บาท เนื่องจากมี upside จำกัด หุ้นซื้อขายด้วย PER ปี 69 ที่ 12.8 เท่า โดยคาดว่า core EPS ปี 69 จะเติบโต 13% YoY และมี DY ที่ 6.2%
มุมมอง KS
- ปรับลดคำแนะนำเป็น “ถือ” จาก “ซื้อ” เราปรับลดคำแนะนำ แต่คงราคาเป้าหมายกลางปี 2570 ไว้ตามเดิมที่ 3.75 บาท เนื่องจากผลตอบแทนรวมจากราคาหุ้นปัจจุบันมี upside จำกัด โดยราคาหุ้นปัจจุบันสะท้อนผลตอบแทนต่อราคาเป้าหมายของเราที่ 7.6%
- อย่างไรก็ตาม ในเชิงปัจจัยพื้นฐาน เราชอบ KISS มากกว่า KAMART เนื่องจากมีมูลค่าหุ้นที่น่าสนใจกว่าและโมเมนตัมกำไรที่แข็งแกร่งกว่า โดย ณ ปัจจุบัน KAMART ซื้อขายด้วย PER ปี 2569 ที่ 10.8 เท่า หรือ -1SD ต่ำกว่าค่าเฉลี่ยย้อนหลัง 10 ปี แม้ว่ากำไรมีโอกาสลดลง YoY ขณะที่ KISS ซื้อขายด้วย PER ปี 2569 ที่ 12.8 เท่า หรือ -1SD ต่ำกว่าค่าเฉลี่ยย้อนหลัง 5 ปี โดยมีปัจจัยสนับสนุนจากประมาณการของเราที่คาดว่า core EPS ปี 2569 จะเติบโต 13% YoY และมี DY ปี 2569 ที่สูงกว่าที่ 6.2% เทียบกับ 5.8% ของ KAMART
- Advertisement -






