บล.กสิกรไทย:
TCAP คาดเงินปันผลสูงขึ้นและผลประกอบการ 2H69 แข็งแกร่ง
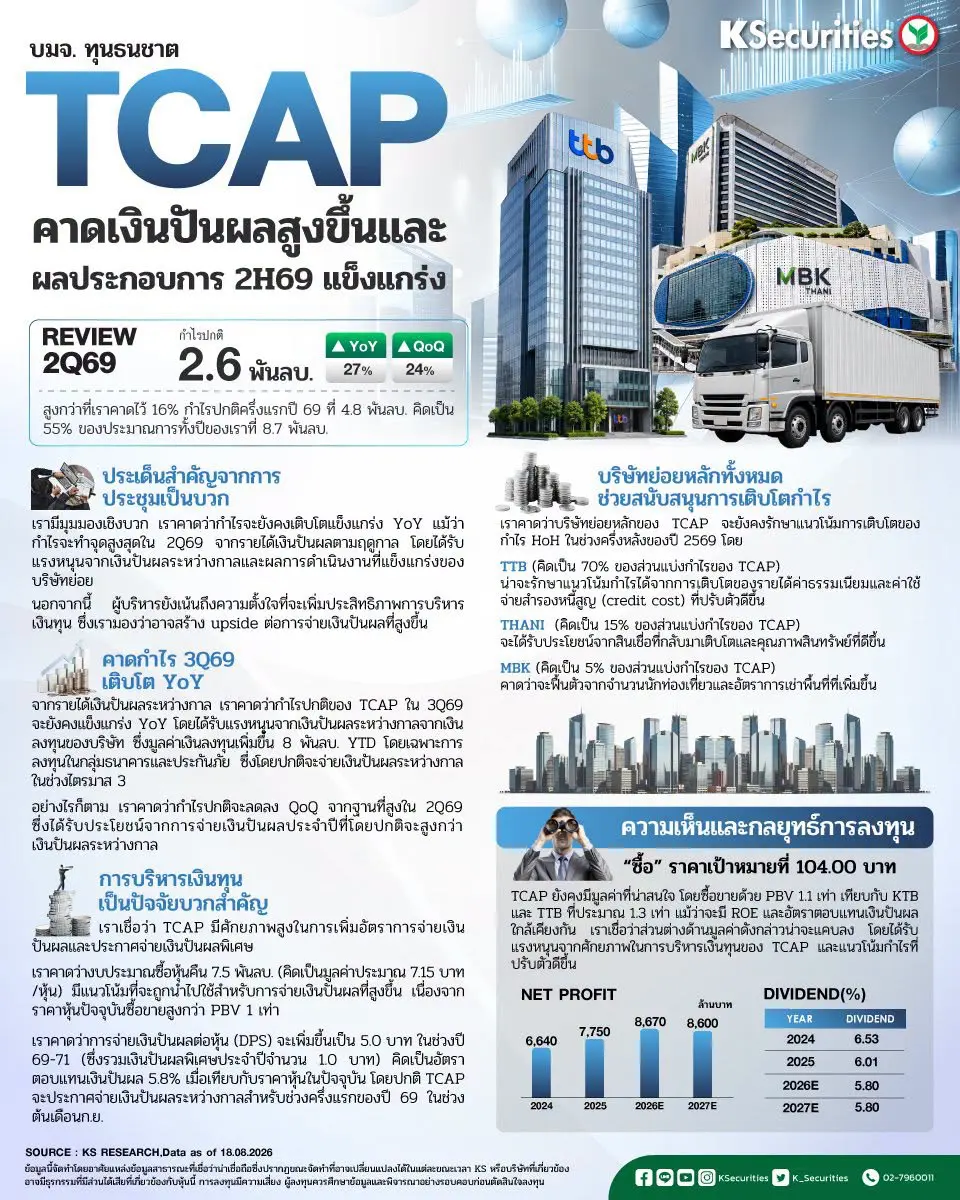
กำไรปกติไตรมาส 2/2569 แข็งแกร่ง สูงกว่าคาด 16%
TCAP รายงานกำไรปกติไตรมาส 2/2569 ที่ 2.6 พันลบ. เพิ่มขึ้น 24% QoQ และ 27% YoY สูงกว่าที่เราคาดไว้ 16% กำไรปกติที่แข็งแกร่งได้รับแรงหนุนจากรายได้เงินปันผลตามฤดูกาล ซึ่งสูงกว่าคาด 40% รวมถึงผลการดำเนินงานที่แข็งแกร่งของบริษัทย่อย (TTB, THANI, MBK และธุรกิจประกันภัย) กำไรปกติครึ่งแรกของปี 2569 ที่ 4.8 พันลบ. คิดเป็น 55% ของประมาณการทั้งปีของเราที่ 8.7 พันลบ. อย่างไรก็ตาม เราคาดว่ากำไรปกติไตรมาส 3/2569 จะลดลง เนื่องจากไม่มีรายได้เงินปันผลตามฤดูกาล ดังนั้น เราจึงมองว่าประมาณการกำไรปี 2569 ของเรามี upside risk เล็กน้อย
ประเด็นสำคัญจากการประชุมเป็นบวก
เราเข้าร่วมการประชุมนักวิเคราะห์ของ TCAP หลังการรายงานผลประกอบการไตรมาส 2/2569 และมีมุมมองเชิงบวก เราคาดว่ากำไรจะยังคงเติบโตแข็งแกร่ง YoY แม้ว่ากำไรจะทำจุดสูงสุดในไตรมาส 2/2569 จากรายได้เงินปันผลตามฤดูกาล โดยได้รับแรงหนุนจากเงินปันผลระหว่างกาลและผลการดำเนินงานที่แข็งแกร่งของบริษัทย่อย นอกจากนี้ ผู้บริหารยังเน้นถึงความตั้งใจที่จะเพิ่มประสิทธิภาพการบริหารเงินทุน ซึ่งเรามองว่าอาจสร้าง upside ต่อการจ่ายเงินปันผลที่สูงขึ้น
คาดกำไรไตรมาส 3/2569 เติบโต YoY
จากรายได้เงินปันผลระหว่างกาล เราคาดว่ากำไรปกติของ TCAP ในไตรมาส 3/2569 จะยังคงแข็งแกร่ง YoY โดยได้รับแรงหนุนจากเงินปันผลระหว่างกาลจากเงินลงทุนของบริษัท ซึ่งมูลค่าเงินลงทุนเพิ่มขึ้น 8 พันลบ. YTD โดยเฉพาะการลงทุนในกลุ่มธนาคารและประกันภัย ซึ่งโดยปกติจะจ่ายเงินปันผลระหว่างกาลในช่วงไตรมาส 3 อย่างไรก็ตาม เราคาดว่ากำไรปกติจะลดลง QoQ จากฐานที่สูงในไตรมาส 2/2569 ซึ่งได้รับประโยชน์จากการจ่ายเงินปันผลประจำปีที่โดยปกติจะสูงกว่าเงินปันผลระหว่างกาล
การบริหารเงินทุนเป็นปัจจัยบวกสำคัญ
เราเชื่อว่า TCAP มีศักยภาพสูงในการเพิ่มอัตราการจ่ายเงินปันผลและประกาศจ่ายเงินปันผลพิเศษ เราคาดว่างบประมาณซื้อหุ้นคืน 7.5 พันลบ. (คิดเป็นมูลค่าประมาณ 7.15 บาท/หุ้น) มีแนวโน้มที่จะถูกนำไปใช้สำหรับการจ่ายเงินปันผลที่สูงขึ้น เนื่องจากราคาหุ้นปัจจุบันซื้อขายสูงกว่า PBV 1 เท่า เราคาดว่าการจ่ายเงินปันผลต่อหุ้น (DPS) จะเพิ่มขึ้นเป็น 5.0 บาท ในช่วงปี 2569-71 (ซึ่งรวมเงินปันผลพิเศษประจำปีจำนวน 1.0 บาท) คิดเป็นอัตราตอบแทนเงินปันผล 5.8% เมื่อเทียบกับราคาหุ้นในปัจจุบัน เพิ่มขึ้นจาก 3.5 บาทในปี 2568 โดยปกติ TCAP จะประกาศจ่ายเงินปันผลระหว่างกาลสำหรับช่วงครึ่งแรกของปี 2569 ในช่วงต้นเดือนก.ย.
บริษัทย่อยหลักทั้งหมดช่วยสนับสนุนการเติบโตของกำไร
เราคาดว่าบริษัทย่อยหลักของ TCAP จะยังคงรักษาแนวโน้มการเติบโตของกำไร HoH ในช่วงครึ่งหลังของปี 2569 โดย TTB ซึ่งมีสัดส่วนประมาณ 70% ของกำไร TCAP น่าจะรักษาแนวโน้มกำไรได้จากการเติบโตของรายได้ค่าธรรมเนียมและค่าใช้จ่ายสำรองหนี้สูญ (credit cost) ที่ปรับตัวดีขึ้น ขณะที่ THANI ซึ่งมีสัดส่วน 15% จะได้รับประโยชน์จากสินเชื่อที่กลับมาเติบโตและคุณภาพสินทรัพย์ที่ดีขึ้น ส่วน MBK ซึ่งมีสัดส่วน 5% คาดว่าจะฟื้นตัวจากจำนวนนักท่องเที่ยวและอัตราการเช่าพื้นที่ที่เพิ่มขึ้น
มุมมอง KS
- เราคงคำแนะนำ “ซื้อ” สำหรับ TCAP ด้วยราคาเป้าหมายที่ 104 บาท
- TCAP ยังคงมีมูลค่าที่น่าสนใจ โดยซื้อขายด้วย PBV 1.1 เท่า เทียบกับ KTB และ TTB ที่ประมาณ 1.3 เท่า แม้ว่าจะมี ROE และอัตราตอบแทนเงินปันผลใกล้เคียงกัน เราเชื่อว่าส่วนต่างด้านมูลค่าดังกล่าวน่าจะแคบลง โดยได้รับแรงหนุนจากศักยภาพในการบริหารเงินทุนของ TCAP และแนวโน้มกำไรที่ปรับตัวดีขึ้น