KKP เผยงบ Q3/69 กำไรสุทธิ 2,388 ล้านบาท โต 43.0% หนุน 9 เดือนแรกกำไรแตะ 6,466 ล้านบาท รับอานิสงส์รายได้ค่าธรรมเนียมโตแกร่งและ NPL ลดลงเหลือ 3.4%
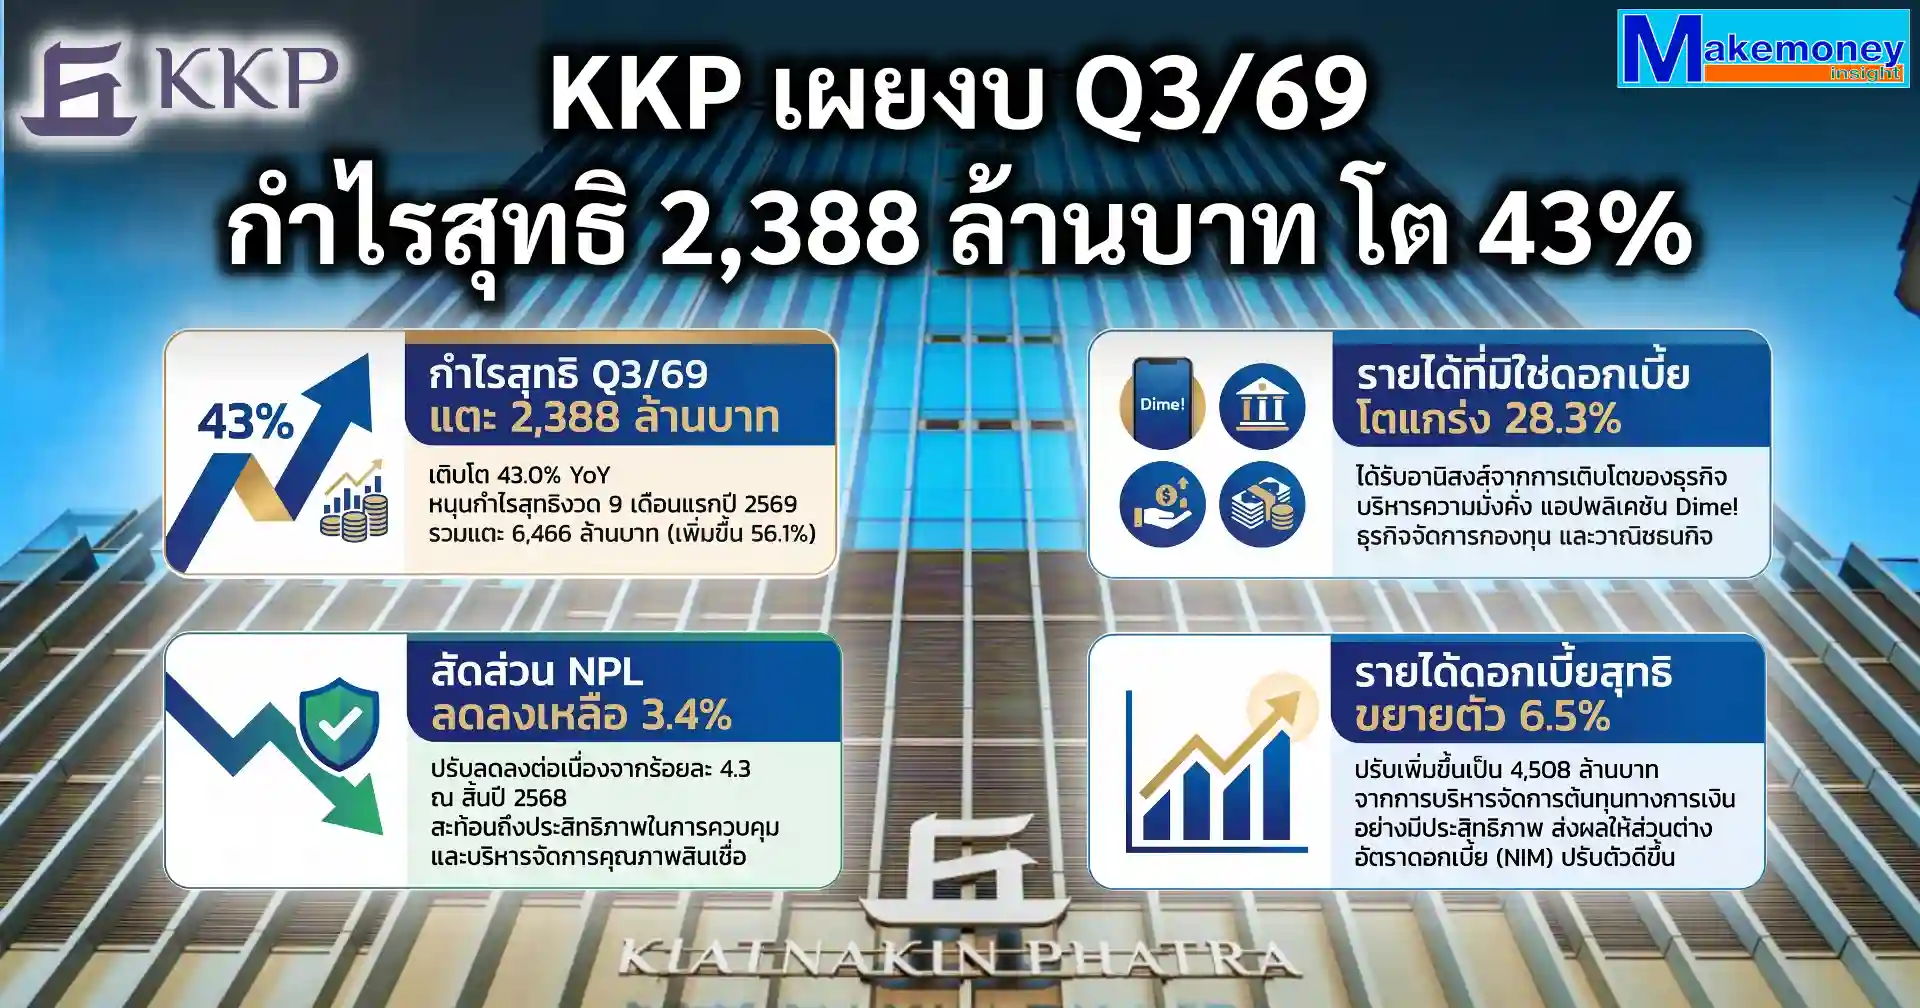
ธนาคารเกียรตินาคินภัทร จำกัด (มหาชน) หรือ KKP เผยผลการดำเนินงานไตรมาส 3 ปี 2569 ธนาคารและบริษัทย่อยมีกำไรสุทธิรวม 2,388 ล้านบาท เพิ่มขึ้น 43.0% เมื่อเทียบกับไตรมาส 3/2568 และเพิ่มขึ้น 12.5% เมื่อเทียบกับไตรมาสก่อนหน้า ส่งผลให้ผลประกอบการงวด 9 เดือนแรกปี 2569 มีกำไรสุทธิรวม 6,466 ล้านบาท เพิ่มขึ้น 56.1% จากช่วงเดียวกันของปีก่อน โดยมีปัจจัยขับเคลื่อนหลักจากการเติบโตอย่างโดดเด่นของรายได้ที่มิใช่ดอกเบี้ย การลดลงของต้นทุนทางการเงิน และการบริหารจัดการคุณภาพสินทรัพย์อย่างมีประสิทธิภาพ
ในไตรมาส 3/2569 KKP มีรายได้จากการดำเนินงานรวม 7,710 ล้านบาท เพิ่มขึ้น 14.6% YoY แบ่งเป็นรายได้ดอกเบี้ยสุทธิจำนวน 4,508 ล้านบาท เพิ่มขึ้น 6.5% YoY ผลจากการลดลงของค่าใช้จ่ายดอกเบี้ย 26.8% YoY เหลือ 1,620 ล้านบาท ตามการบริหารจัดการต้นทุนทางการเงินและทิศทางอัตราดอกเบี้ยในตลาดที่ปรับตัวลดลง ส่งผลให้ส่วนต่างอัตราดอกเบี้ย (NIM) ขยับขึ้นมาอยู่ที่ 4.7% จาก 4.4% ในไตรมาส 3/2568
ขณะที่รายได้ที่มิใช่ดอกเบี้ยเติบโตสูงถึง 28.3% YoY มีจำนวน 3,202 ล้านบาท นำโดยรายได้ค่าธรรมเนียมและบริการสุทธิที่เพิ่มขึ้น 46.5% YoY สู่ระดับ 2,266 ล้านบาท เป็นผลจากการขยายตัวของรายได้ในหลายธุรกิจหลัก ได้แก่ ธุรกิจบริหารความมั่งคั่ง (Wealth Management), บริการทางการเงินและการลงทุนดิจิทัลผ่านแอปพลิเคชัน Dime!, ธุรกิจจัดการกองทุน และธุรกิจวานิชธนกิจ นอกจากนี้ KKP ยังคงรักษาการครองส่วนแบ่งตลาดนายหน้าซื้อขายหลักทรัพย์เป็นอันดับ 1 อย่างต่อเนื่องด้วยสัดส่วน 23.52%
สำหรับงวด 9 เดือนแรกปี 2569 KKP มีรายได้จากการดำเนินงานรวม 21,302 ล้านบาท เพิ่มขึ้น 12.9% YoY และมีกำไรเบ็ดเสร็จรวม 6,925 ล้านบาท เพิ่มขึ้น 37.8% YoY โดยมีปัจจัยสนับสนุนหลักจากรายได้ที่มิใช่ดอกเบี้ยรวม 8,243 ล้านบาท เพิ่มขึ้น 40.2% YoY
ด้านค่าใช้จ่ายจากการดำเนินงานงวด 9 เดือนแรกมีจำนวน 10,200 ล้านบาท ลดลง 4.8% YoY ปัจจัยสำคัญมาจากผลขาดทุนจากการขายรถยึดที่ลดลงอย่างมีนัยสำคัญเหลือ 952 ล้านบาท ปรับตัวดีขึ้นเมื่อเทียบกับผลขาดทุน 1,895 ล้านบาท ในงวด 9 เดือนแรกของปี 2568 ส่งผลให้อัตราส่วนค่าใช้จ่ายในการดำเนินงานต่อรายได้สุทธิ (Cost to Income Ratio ไม่รวมรายการทรัพย์สินรอการขาย) ลดลงมาอยู่ที่ 43.5% ในงวด 9 เดือนแรกปี 2569 และอยู่ที่ 43.8% ในไตรมาส 3/2569 สะท้อนถึงประสิทธิภาพการดำเนินงานที่ดีขึ้น
ณ วันที่ 30 กันยายน 2569 ธนาคารมีสินทรัพย์รวม 516,847 ล้านบาท เพิ่มขึ้น 5.9% จากสิ้นปี 2568 โดยมียอดเงินให้สินเชื่อรวม (ไม่รวม POCI) จำนวน 355,692 ล้านบาท ขยายตัว 3.7% จากสิ้นปี 2568 ซึ่งเป็นไปตามแผนการเติบโตสินเชื่ออย่างระมัดระวังในกลุ่มที่ให้ผลตอบแทนที่เหมาะสมและมีคุณภาพสูง อาทิ:
- สินเชื่อบรรษัท: มีจำนวน 66,250 ล้านบาท ขยายตัว 26.8% YTD
- สินเชื่อธุรกิจ: มีจำนวน 56,929 ล้านบาท ขยายตัว 7.9% YTD (โดยสินเชื่อธุรกิจอสังหาริมทรัพย์ขยายตัว 16.9% YTD สู่ 23,213 ล้านบาท)
- สินเชื่อ Lombard: มีจำนวน 8,065 ล้านบาท ขยายตัว 147.3% YTD
- สินเชื่อรายย่อย: มีจำนวน 223,705 ล้านบาท ปรับลดลง 4.4% YTD ตามมาตรการคัดกรองคุณภาพสินเชื่อ
ด้านคุณภาพสินทรัพย์ ปริมาณสินเชื่อที่มีการด้อยค่าด้านเครดิต (Stage 3 / NPL ไม่รวม POCI) ลดลงเหลือ 12,124 ล้านบาท ส่งผลให้อัตราส่วน NPL ต่อสินเชื่อรวมปรับลดลงมาอยู่ที่ 3.4% ณ สิ้นไตรมาส 3/2569 จาก 4.3% ณ สิ้นปี 2568
ในส่วนของการตั้งสำรอง ธนาคารพิจารณาตั้งผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (ECL) สำหรับไตรมาส 3/2569 จำนวน 928 ล้านบาท ซึ่งได้รวมการตั้งสำรองพิเศษ (Management Overlay) เพื่อรองรับความไม่แน่นอนทางเศรษฐกิจและสถานการณ์อุทกภัย ส่งผลให้อัตราส่วนค่าเผื่อผลขาดทุนด้านเครดิตต่อสินเชื่อด้อยค่า (Coverage Ratio) ปรับเพิ่มขึ้นมาอยู่ที่ 154.7% และมี Credit Cost งวด 9 เดือนแรกอยู่ที่ 1.45% ลดลงจาก 1.82% ในช่วงเดียวกันของปีก่อน
ขณะเดียวกัน ธนาคารยังคงความแข็งแกร่งของเงินกองทุน โดยมีอัตราส่วนเงินกองทุนทั้งสิ้นต่อสินทรัพย์เสี่ยง (BIS Ratio) อยู่ที่ 16.00% และเมื่อรวมกำไรสุทธิไตรมาส 3/2569 หลังหักปันผลระหว่างกาล จะเพิ่มขึ้นเป็น 16.75% โดยเป็นเงินกองทุนชั้นที่ 1 (Tier 1) สูงถึง 14.87% ซึ่งสูงกว่าเกณฑ์ขั้นต่ำของธนาคารแห่งประเทศไทยอย่างมาก
กลุ่มธุรกิจการเงินเกียรตินาคินภัทร เปิดเผยว่า “ผลการดำเนินงานที่เติบโตอย่างแข็งแกร่งในไตรมาส 3 และงวด 9 เดือนแรกของปี 2569 เป็นผลมาจากความสำเร็จในการดำเนินยุทธศาสตร์กระจายแหล่งที่มาของรายได้ ทั้งจากธุรกิจธนาคารพาณิชย์และธุรกิจตลาดทุน ท่ามกลางภาวะเศรษฐกิจไทยปี 2569 ที่คาดว่าจะขยายตัว 2.5% และยังคงมีการฟื้นตัวแบบกระจุกตัว กลุ่มธุรกิจฯ ยังคงยึดมั่นในนโยบายการเติบโตสินเชื่ออย่างระมัดระวัง เน้นลูกค้ารายใหญ่และสินเชื่อคุณภาพสูง ควบคู่กับการบริหารจัดการต้นทุนเงินฝากและการคุมเข้มความเสี่ยง พร้อมกันนี้ยังเดินหน้าขยายการให้บริการผ่านแพลตฟอร์มดิจิทัลอย่าง Dime! และ KKP Better เพื่อเสริมสร้างสุขภาพทางการเงินที่ดีให้แก่ผู้บริโภคทุกกลุ่ม”
KKP เดินหน้าขับเคลื่อนยุทธศาสตร์ความยั่งยืนภายใต้เป้าหมาย Net Zero ในปี พ.ศ. 2593 (ค.ศ. 2050) โดยร่วมมือกับธนาคารแห่งประเทศไทย (ธปท.) ในโครงการ “Financing the Transition: Green Solutions for Hotels” ตั้งเป้าวงเงินสินเชื่อ 2,000 ล้านบาท ภายในปี 2570 เพื่อสนับสนุนธุรกิจโรงแรมสู่ความยั่งยืน
ศิริวรรณ มีทอง เรียบเรียง
#หุ้นKKP #KiatnakinPhatra #KKPCorporate