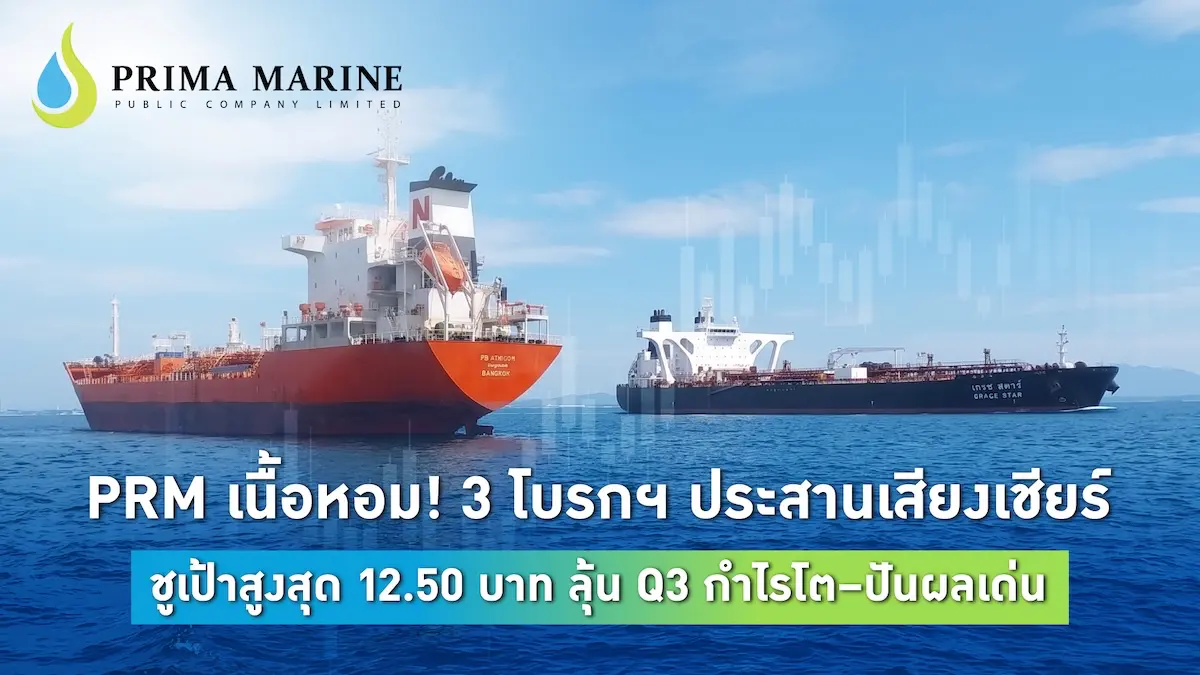
PRM เนื้อหอม! 3 โบรกฯ ประสานเสียงเชียร์ ชูเป้าสูงสุด 12.50 บาท ลุ้น Q3 กำไรโต-ปันผลเด่น
บมจ.พริมา มารีน (PRM) ยังคงเนื้อหอมในสายตานักวิเคราะห์ หลัง 3 โบรกเกอร์ชั้นนำอย่าง FSSIA InnovestX และ Yuanta ส่งสัญญาณเชิงบวกต่อแนวโน้มผลประกอบการ พร้อมให้ราคาเป้าหมายสูงสุดที่ 12.50 บาท โดยคาดว่ากำไรสุทธิไตรมาส 3 ปี 2569 จะอยู่ที่ระดับ 568–593 ล้านบาท เติบโตจากไตรมาสก่อน รับแรงหนุนจากธุรกิจเรือกักเก็บและผสมน้ำมันกลางทะเล (FSU) และเรือขนส่งน้ำมันดิบ (COC) ที่ยังคงแข็งแกร่ง ประกอบกับอานิสงส์จากเงินบาทอ่อนค่า และค่าใช้จ่ายในการบริหารที่ลดลง ขณะที่แนวโน้มปี 2570 ยังมีโอกาสเติบโตต่อเนื่อง
บริษัทหลักทรัพย์ที่ปรึกษาการลงทุน เอฟเอสเอส อินเตอร์เนชั่นแนล จำกัด (FSSIA) ยังคงคำแนะนำ “ซื้อ” พร้อมปรับราคาเป้าหมายขึ้นเป็น 12.00 บาท จากเดิม 11.70 บาท โดยคาดการณ์กำไรสุทธิไตรมาส 3 ปี 2569 ที่ 568 ล้านบาท เพิ่มขึ้น 3.1% QoQ และ 0.8% YoY ขณะที่กำไรปกติคาดอยู่ที่ 552.7 ล้านบาท เติบโต 3.5% QoQ จากปัจจัยบวกด้านอัตราแลกเปลี่ยน เนื่องจากรายได้ประมาณ 70% ของ PRM อยู่ในรูปสกุลดอลลาร์สหรัฐฯ รวมถึงค่าใช้จ่ายในการบริหารที่ลดลง ซึ่งเป็นอีกหนึ่งปัจจัยสำคัญที่ช่วยสนับสนุนการเติบโตของกำไร
นักวิเคราะห์ยังมองว่า ธุรกิจ FSU และ COC จะสามารถรักษาระดับรายได้ได้อย่างต่อเนื่อง หลังธุรกิจทั้งสองกลุ่มคาดว่ามีอัตราการใช้บริการเรือ (Utilization Rate) อยู่ที่ 100% ขณะที่ธุรกิจ FSU ยังได้รับแรงหนุนจากความต้องการกักเก็บน้ำมันที่อยู่ในระดับสูง ท่ามกลางสถานการณ์ความตึงเครียดในตะวันออกกลางที่ยืดเยื้อ สำหรับแนวโน้มปี 2570 คาดว่ากำไรปกติจะเติบโต 10.4% จากโอกาสปรับเพิ่มอัตราค่าบริการเรือ FSU เมื่อมีการต่อสัญญา รวมถึงเรือขนส่งน้ำมันสำเร็จรูปและเคมี (PCT) ลำใหม่ที่มีโอกาสเข้าสัญญาเช่าเหมาลำระยะยาว ซึ่งจะช่วยเพิ่มความสามารถในการทำกำไรของบริษัทได้มากขึ้น
ด้าน บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด ยังคงคำแนะนำ “OUTPERFORM” พร้อมให้ราคาเป้าหมายที่ 11.40 บาท โดยประเมินกำไรสุทธิไตรมาส 3 ปี 2569 ที่ 583 ล้านบาท เติบโต 5.9% QoQ และ 3.5% YoY ขณะที่กำไรปกติคาดอยู่ที่ 568 ล้านบาท เพิ่มขึ้น 6.4% QoQ จากการใช้กองเรือ FSU และ COC ได้เต็มประสิทธิภาพ รวมถึงการขยายกองเรือ PCT ที่ช่วยสนับสนุนรายได้ แม้กำไรในไตรมาส 4 อาจชะลอตัวลงเล็กน้อยจากการนำเรือเข้าอู่ซ่อมบำรุง แต่จะช่วยเพิ่มความพร้อมของกองเรือเพื่อรองรับการเติบโตในปี 2570
นอกจากนี้ PRM ยังมีจุดเด่นด้านผลตอบแทนจากเงินปันผล โดยบริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ ประเมินอัตราผลตอบแทนจากเงินปันผล (Dividend Yield) ปี 2569 ไว้สูงถึง 6.9% พร้อมคาดว่าเงินปันผลจากผลการดำเนินงานปีนี้จะสูงกว่าปีก่อน ทำให้ PRM ยังคงเป็นอีกหนึ่งหุ้นที่น่าจับตา ทั้งจากแนวโน้มผลประกอบการที่มีโอกาสเติบโตต่อเนื่อง และผลตอบแทนจากเงินปันผลที่น่าสนใจสำหรับนักลงทุนระยะยาว
ด้าน บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด คงคำแนะนำ “ซื้อ” พร้อมปรับราคาเป้าหมาย ณ สิ้นปี 2570 เป็น 12.50 บาท จากเดิม 12.00 บาท โดยคาดกำไรปกติไตรมาส 3 ปี 2569 อยู่ที่ 593 ล้านบาท เพิ่มขึ้น 7.7% QoQ และ 1.4% YoY จากค่าเงินบาทที่อ่อนค่าและค่าใช้จ่าย SG&A ที่ลดลง ขณะที่คาดรายได้อยู่ที่ 2,355 ล้านบาท เพิ่มขึ้น 1.7% QoQ
อย่างไรก็ตาม หยวนต้าปรับลดประมาณการกำไรปกติปี 2569 ลง 6.5% เหลือ 2,098 ล้านบาท เพื่อสะท้อนแรงกดดันต่อความสามารถในการทำกำไรระยะสั้น ก่อนคาดกลับมาเติบโตในปี 2570 โดยกำไรปกติมีแนวโน้มเติบโต 10.2% YoY สู่ 2,311 ล้านบาท จากการขยายกองเรือเป็น 78 ลำ และโอกาสต่อสัญญาเรือ FSU ในอัตราค่าบริการที่สูงขึ้น พร้อมประเมิน Dividend Yield ปี 2570 ราว 6.8% ต่อปี ทั้งนี้ บริษัทมีกำหนดรายงานผลประกอบการไตรมาส 3 วันที่ 12 พฤศจิกายน 2569