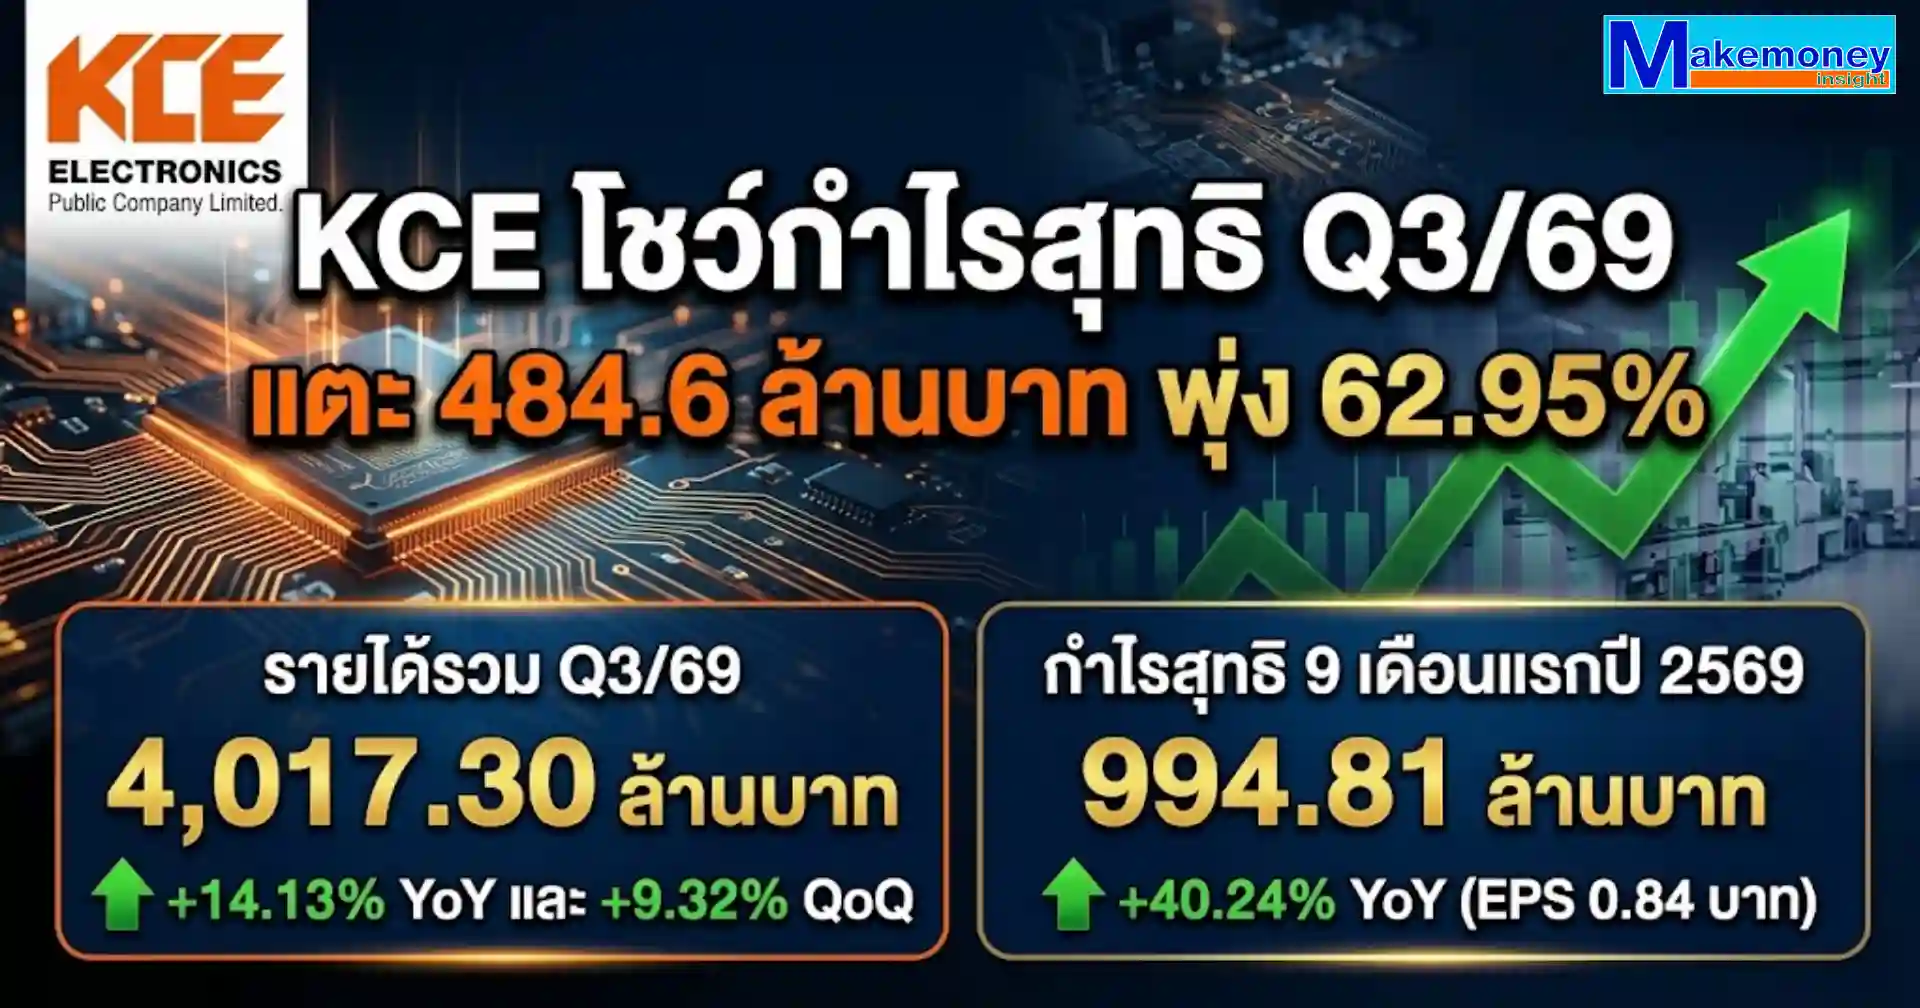
KCE โชว์กำไรสุทธิ Q3/69 แตะ 484.6 ล้านบาท พุ่ง 62.95% หนุน 9 เดือนทะลุ 994.81 ล้านบาท อานิสงส์ปรับราคาขาย-บริหารต้นทุนแกร่ง
บริษัท เคซีอี อีเลคโทรนิคส์ จำกัด (มหาชน) หรือ KCE ผู้ผลิตและส่งออกแผ่นวงจรพิมพ์ (Printed Circuit Board: PCB) ชั้นนำ รายงานผลการดำเนินงานประจำไตรมาสที่ 3 ปี 2569 ทำกำไรสุทธิส่วนที่เป็นของผู้ถือหุ้นบริษัทใหญ่จำนวน 484.62 ล้านบาท เติบโตอย่างโดดเด่น 62.95% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 75.64% เมื่อเทียบกับไตรมาสก่อนหน้า ผลักดันให้กำไรสุทธิรวมงวด 9 เดือนแรกของปี 2569 ขยับขึ้นแตะ 994.81 ล้านบาท เติบโต 40.24% จากผลสำเร็จของการปรับราคาขายสินค้าเพื่อสะท้อนต้นทุนวัตถุดิบ การเพิ่มประสิทธิภาพการผลิต และอัตราแลกเปลี่ยนที่เอื้ออำนวย
ภาพรวมผลการดำเนินงานของบริษัทฯ ในไตรมาสที่ 3 ปี 2569 สะท้อนถึงการเติบโตของรายได้และกำไรอย่างเป็นรูปธรรม โดยมีรายได้รวม 4,017.30 ล้านบาท ขยายตัวร้อยละ 14.13% YoY และ 9.32% QoQ โดยแบ่งเป็นรายได้จากการขายสินค้า 3,913.10 ล้านบาท (เติบโต 13.62% YoY และ 9.47% QoQ) คิดเป็นมูลค่าในสกุลเงินดอลลาร์สหรัฐเท่ากับ 118.40 ล้านดอลลาร์สหรัฐ ขยายตัว 10.58% YoY ในส่วนกำไรสุทธิ (Net Profit) ทำได้ 484.62 ล้านบาท เพิ่มขึ้น 62.95% YoY (เทียบกับ 297.40 ล้านบาทใน Q3/2568) และเพิ่มขึ้น 75.64% QoQ (เทียบกับ 275.90 ล้านบาทใน Q2/2569) ส่งผลให้กำไรสุทธิต่อหุ้น (EPS) ปรับเพิ่มขึ้นมาอยู่ที่ 0.41 บาทต่อหุ้น จาก 0.25 บาทต่อหุ้นในปีก่อน
ด้านอัตรากำไรขั้นต้น (Gross Profit Margin) ในไตรมาส 3/2569 ปรับตัวดีขึ้นอย่างชัดเจนมาอยู่ที่ 22.30% เพิ่มขึ้นจาก 18.90% ในไตรมาส 2/2569 และ 21.40% ในไตรมาส 3/2568
ขณะที่ผลประกอบการงวด 9 เดือนแรกปี 2569 บริษัทฯ มีกำไรสุทธิรวม 994.81 ล้านบาท (คิดเป็นกำไรสุทธิต่อหุ้น EPS 0.84 บาทต่อหุ้น) เติบโตร้อยละ 40.24% YoY เมื่อเทียบกับกำไรสุทธิ 709.34 ล้านบาท (EPS 0.60 บาทต่อหุ้น) ในงวดเดียวกันของปี 2568
ขณะที่การบริหารค่าใช้จ่ายในการขายและบริหาร (SG&A Management) ในไตรมาส 3/2569 ลดลงเหลือ 427.00 ล้านบาท คิดเป็น 10.90% ของรายได้จากการขาย ปรับตัวลดลงจาก 12.60% ในไตรมาสก่อน และ 13.80% ในช่วงเดียวกันของปีก่อน เป็นผลจากการลดลงของค่าใช้จ่ายด้านการขนส่งตามปริมาณส่งมอบ และการปรับประมาณการค่าใช้จ่ายผลประโยชน์พนักงาน
ปัจจัยหลักที่สนับสนุนการเติบโตของรายได้และอัตรากำไรในไตรมาส 3/2569 มาจากการปรับราคาขายสินค้า ซึ่งบริษัทได้รับการยอมรับและความร่วมมือเป็นอย่างดีจากลูกค้าในการปรับราคาเพื่อชดเชยต้นทุนวัตถุดิบสำคัญในตลาดโลกที่ปรับตัวสูงขึ้นอย่างต่อเนื่อง โดยเฉพาะราคาทองแดง (อ้างอิงตามตลาด London Metal Exchange: LME), แผ่นลามิเนต (Laminate) และพรีเพรก (Prepreg)
นอกจากนี้ บริษัทยังได้รับประโยชน์เชิงเปรียบเทียบด้านต้นทุนจากการจัดหาวัตถุดิบแผ่นลามิเนตภายในกลุ่มบริษัท ผ่าน บริษัท ไทยลามิเนต แมนูแฟคเจอเรอร์ จำกัด (TLM) ซึ่งเป็นบริษัทย่อย ซึ่งช่วยบรรเทาผลกระทบจากราคาวัตถุดิบที่เพิ่มขึ้นได้อย่างมีประสิทธิภาพ ประกอบกับภาวะเงินบาทอ่อนค่าเมื่อเทียบกับดอลลาร์สหรัฐ ส่งผลบวกต่อรายได้ในรูปเงินบาทเพิ่มเติมราว 49.20 ล้านบาทเมื่อเทียบกับไตรมาสก่อนหน้า
แม้ผลประกอบการจะเติบโตได้ดี แต่บริษัทต้องเผชิญกับข้อจำกัดด้านอุปทานวัตถุดิบระดับโลก โดยเฉพาะใยแก้วชนิดพิเศษ (Fiberglass) ที่ผู้ผลิตวัตถุดิบจัดสรรกำลังการผลิตไปให้กับกลุ่มเซิร์ฟเวอร์ AI ส่งผลให้วัตถุดิบสำหรับแผ่น PCB ทั่วไปมีปริมาณจำกัด ประกอบกับในสัปดาห์สุดท้ายของเดือนกันยายน 2569 เกิดสถานการณ์น้ำท่วมในเขตลาดกระบังและพื้นที่ใกล้เคียง แม้ไม่กระทบโรงงานโดยตรง แต่ส่งผลต่อการเดินทางของพนักงานและการขนส่งสินค้าทางอากาศ
จากข้อจำกัดดังกล่าว ส่งผลให้ ณ สิ้นไตรมาส 3/2569 บริษัทมียอดคำสั่งซื้อคงค้าง (Order Backlog) เพิ่มขึ้นเป็นประมาณ 11 ล้านดอลลาร์สหรัฐ โดยมีสินค้าสำเร็จรูปมูลค่าราว 4 ล้านดอลลาร์สหรัฐที่เลื่อนกำหนดส่งมอบ ซึ่งบริษัทคาดว่าจะสามารถทยอยรับรู้รายได้และส่งมอบสินค้าดังกล่าวได้ในไตรมาส 4/2569 หนุนแนวโน้มรายได้ไตรมาส 4 ให้ปรับตัวดีขึ้นต่อเนื่อง
KCE ยังคงมุ่งเน้นการสร้างความแข็งแกร่งในระยะยาว โดยในระหว่างงวดได้ลงทุนในเครื่องจักรใหม่เพื่อขยายกำลังการผลิตแผ่นวงจรพิมพ์ชนิด High-Density Interconnect (HDI) พร้อมทั้งติดตั้งอุปกรณ์และเครื่องทดสอบคุณภาพขั้นสูง เพื่อรองรับข้อกำหนดเฉพาะของลูกค้ากลุ่มเทคโนโลยีระดับสูง โดยเฉพาะในกลุ่มธุรกิจที่ไม่ใช่ยานยนต์ (Non-Automotive)
ในด้านฐานะทางการเงิน ณ วันที่ 30 กันยายน 2569 กลุ่มบริษัทมีสินทรัพย์รวม 18,626.20 ล้านบาท มีส่วนของผู้ถือหุ้น 12,803.70 ล้านบาท และรักษาอัตราส่วนหนี้สินที่มีภาระดอกเบี้ยสุทธิต่อส่วนของผู้ถือหุ้น (Net Interest-bearing Debt to Equity Ratio) ให้อยู่ในระดับต่ำเพียง 0.13 เท่า สะท้อนถึงวินัยทางการเงินที่เข้มงวดและความพร้อมในการรองรับการขยายธุรกิจในอนาคต
สำหรับทิศทางในไตรมาส 4 บริษัทมุ่งมั่นที่จะเร่งส่งมอบยอดคำสั่งซื้อคงค้าง (Order Backlog) มูลค่า 11 ล้านดอลลาร์สหรัฐ โดยเฉพาะสินค้าสำเร็จรูปที่เลื่อนส่งมอบจากไตรมาส 3 พร้อมทั้งเดินหน้าลงทุนขยายกำลังการผลิตแผ่นวงจรพิมพ์ HDI และเพิ่มศักยภาพการตรวจสอบคุณภาพเพื่อขยายฐานลูกค้าในกลุ่มเทคโนโลยีขั้นสูง ควบคู่กับการรักษาเสถียรภาพทางการเงินอย่างยั่งยืน
ศิริวรรณ มีทอง เรียบเรียง