
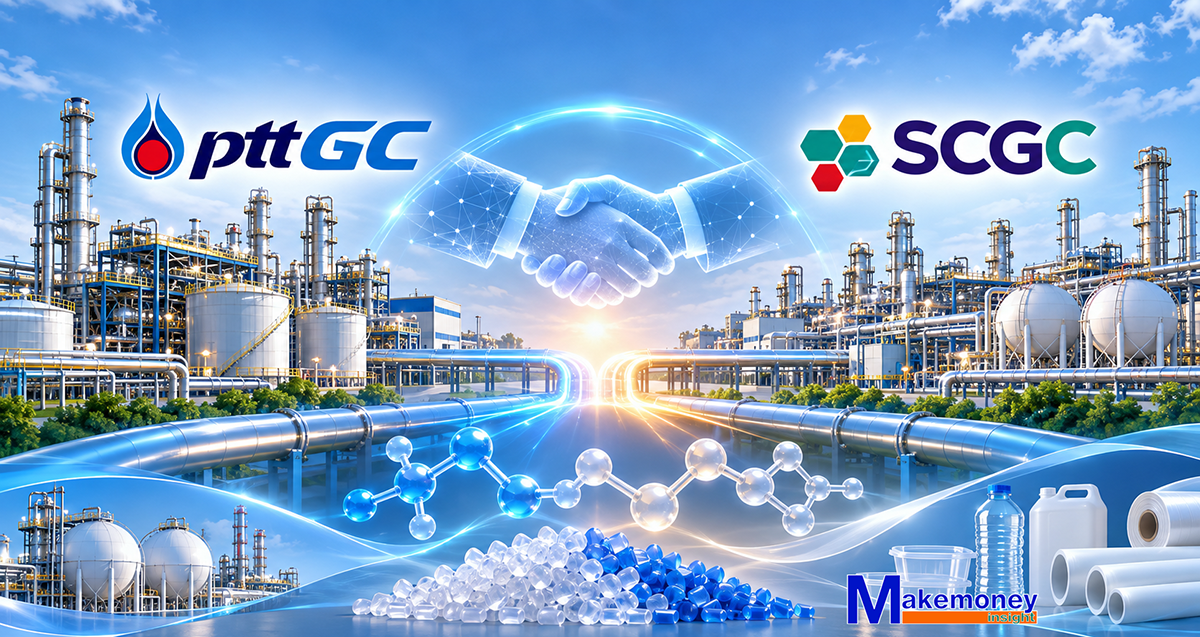
ข่าวการ JV ของ PTTGC (บมจ.พีทีที โกลบอล เคมิคอล) และบริษัท เอสซีจี เคมิคอลส์ จำกัด (มหาชน) หรือ SCGC หากย้อนอดีตไปจะพบว่า นับแต่ ทำการควบรวมกิจการมา ราคาหุ้นจากที่เคยขึ้นไปทำราคาสูงสุดเป็นประวัติการณ์ (All-Time High) ที่ 105.00 บาท/หุ้น เมื่อวันจันทร์ที่ 23 เมษายน พ.ศ. 2561 (ค.ศ. 2018) จากวันนั้น ถึงวันนี้ ก็ยังไม่เห็นดีขึ้น
ล่าสุด PTTGC JV กับ SCGC แจ้งตลท.ว่า จากความเห็นของ IFA ต่อการเข้าทำธุรกรรมการร่วมทุนในธุรกิจโอเลฟินส์ และโพลิโอเลฟินส์ในประเทศไทย กับ บริษัท เอสซีจี เคมิคอลส์ จำกัด (มหาชน) หรือ SCGC ทางด้าน IFA (บล.เอเซีย พลัส) เห็นว่า วิธีมูลค่าปัจจุบันสุทธิของกระแสเงินสดเป็นวิธีที่เหมาะสมที่สุด จากการประเมินมูลค่าด้วยวิธีดังกล่าว ที่ปรึกษาทางการเงินอิสระประเมินมูลค่ายุติธรรมของส่วนของผู้ถือหุ้นของ GC SPV อยู่ในช่วงประมาณ 88,558 – 111,270 ล้านบาท และมูลค่ายุติธรรมของส่วนของผู้ถือหุ้นของ TPE อยู่ ในช่วงประมาณ 76,328 – 92,080 ล้านบาท
นอกจากนี้ ยังคาดว่าธุรกรรมดังกล่าว จะก่อให้เกิดประโยชน์จากการผนึกกำลังทางธุรกิจ (Synergy) และการบูรณาการการดำเนินงานอย่างต่อเนื่อง คิดเป็นผลประโยชน์ที่เกิดขึ้นเป็นประจำทุกปี (Recurring Benefits) มูลค่ากว่า 5,100 – 6,800 ล้านบาท (150 – 200 ล้านดอลลาร์สหรัฐ)
ขณะที่ “บล.หยวนต้า (ประเทศไทย)” ระบุว่า การ JV กันระหว่าง PTTGC กับ SCGC จะไม่เกิด Dilution effects และประเมิน ระยะยาวหุ้นมีปัจจัยหนุนการจัดตั้งบริษัทร่วมทุน JV กับ SCGC (PTTGC ถือสัดส่วน 56%) ซึ่งรวมจุดเด่นด้านวัตถุดิบ และผลิตภัณฑ์มูลค่าสูง ช่วยเพิ่มความสามารถการแข่งขันธุรกิจโอเลฟินส์ในระยะยาว โดยจะทยอยรับรู้จาก Synergy Benefit ราว 5.1 – 6.8 พันล้านบาท/ปี ภายใน 3 ปี (เริ่มตั้งแต่ปี 2028)
ขณะที่ในช่วง 2 สัปดาห์ที่ผ่านมา ราคาหุ้น -23% ถือว่าสะท้อนปัจจัยลบจากข่าวปรับโครงสร้างราคาพลังงานและการปรับฐานของราคาน้ำมันหลังความตึงเครียดสหรัฐฯ – อิหร่านมีสัญญาณลดลงไปบางส่วนแล้ว ราคาปัจจุบันมี Risk vs reward น่าสนใจมากขึ้นคาด Q4/26 ประคองตัวได้ดีกว่าคู่แข่งจากการฟื้นตัวของธุรกิจปิโตรเคมี ปัจจุบันมี Upside เปิดกว้าง จึงปรับคำแนะนำเป็น “ซื้อ” ราคาเหมาะสม 57.00 บาท
ดูแล้ว ดีมากๆ เหมือนว่า “ดีมากๆ” แต่ก็เป็นเรื่องของอนาคตภายหลังการควบรวม แต่ก่อนจะมีวันนี้ ต้องย้อนอดีตกลับไปนานหน่อย “ตำนาน” ก่อนจะเกิด PTTGC ไม่ได้มาเล่นๆ ผ่านร้อน ผ่านหนาวมาหลายฤดู
PTTGC เกิดจากการควบรวมกิจการครั้งใหญ่เมื่อวันที่ 19 ตุลาคม พ.ศ. 2554 เป็นการรวม 2 บริษัทในกลุ่ม ปตท. เพื่อจัดตั้งบริษัท พีทีที โกลบอล เคมิคอล จำกัด (มหาชน) หรือ PTTGC ราคาหุ้นหลังควบรวม วันแรกที่ซื้อขาย 21 ต.ค. 2554 ราคาเปิด 55.75 บาท ราคาปิด 54.00 บาท (ติดลบนะครับ)
PTTGC เกิดจากการควบรวมระหว่าง PTTCH หรือ บริษัท ปตท.เคมิคอล จำกัด (มหาชน) ทำธุรกิจปิโตรเคมีสายโอเลฟินส์ (Olefins Petrochemicals) คือ อุตสาหกรรมที่นำก๊าซธรรมชาติ หรือผลิตภัณฑ์จากการกลั่นน้ำมัน มาผ่านกระบวนการแยกโมเลกุล ด้วยความร้อน (Cracking) เพื่อผลิตสารเคมีพื้นฐาน เช่น เอทิลีน (Ethylene) และโพรพิลีน (Propylene) ก่อนนำไปแปรรูปเป็นเม็ดพลาสติก และเคมีภัณฑ์ต่างๆ ผลิตภัณฑ์จาก “โอเลฟินส์” ที่อยู่รอบตัวเรา มีตั้งแต่ถุงพลาสติก ขวดแชมพู กล่องอาหาร ชิ้นส่วนรถยนต์ ไปจนถึงอุปกรณ์ทางการแพทย์ สมัยนั้นฟังแล้วดูดีมาก มองเห็นอนาคตรุ่งโรจน์
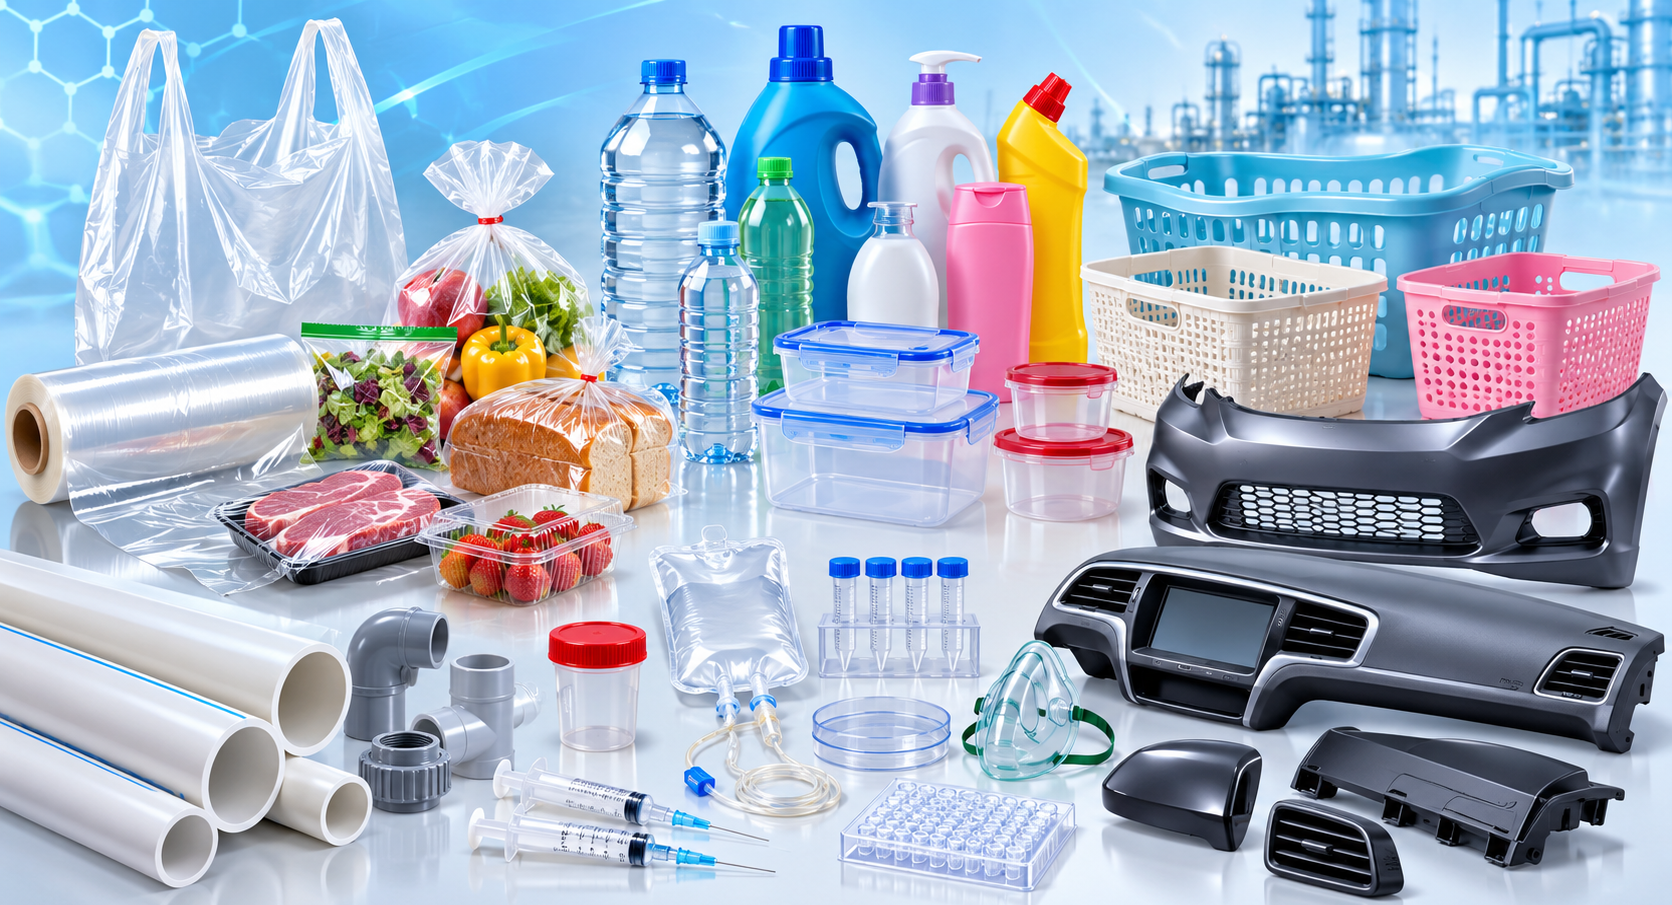
ธุรกิจ “โอเลฟินส์” สำคัญอย่างไร เมื่ออยู่ใน PTTGC เพราะว่า นอกจาก “เอทิลีนและโพรพิลีน” แล้ว PTTGC ยังผลิตบิวทาไดอีน (Butadiene) ซึ่งใช้เป็นวัตถุดิบยางสังเคราะห์ และบิวทีน-1 (Butene-1) ที่ช่วยปรับคุณสมบัติพลาสติก โดยบริษัทนำโอเลฟินส์ส่วนใหญ่ไปต่อยอดเป็นผลิตภัณฑ์ปลายน้ำที่มีมูลค่าสูงขึ้น
เมื่อ “โอเลฟินส์” คือวัตถุดิบตั้งต้นสำคัญสำหรับการผลิตพลาสติก และเคมีภัณฑ์ แต่ทราบหรือไม่ว่า ความสามารถในการทำกำไรของ PTTGC ดันไม่ได้ขึ้นอยู่กับยอดขายเพียงอย่างเดียว แต่ขึ้นอยู่กับส่วนต่างราคาขายกับต้นทุนวัตถุดิบและภาวะอุปสงค์–อุปทานโลกด้วย นี่แหละ ที่ทำให้ธุรกิจนี้ “ทำให้ดีแทบตาย ก็กำหนดราคาเองไม่ได้” ยกเว้น เราจะทำปลายน้ำเอง หรือผลิตสินค้าเอง แทนที่จะผลิตแค่วัตถุดิบ ที่ต้องอิงราคาตามตลาดโลก
มาถึงอีกบริษัท PTTAR หรือ บริษัท ปตท.อะโรเมติกส์และการกลั่น จำกัด (มหาชน) ทำธุรกิจอะโรเมติกส์และโรงกลั่น อีกหนึ่งธุรกิจที่ถูกควบรวมมาเป็น PTTGC เมื่อ 19 ตุลาคม 2554 และเข้าซื้อขายในตลาดหลักทรัพย์วันที่ 21 ตุลาคม 2554 โดยไม่มีราคา IPO เพราะเกิดจากการควบบริษัทเดิม
ก่อนหน้าจะเกิด PTTAR เมื่อปี พ.ศ. 2550 บริษัทนี้ ก็เกิดจากการควบรวม 2 บริษัท คือ ATC หรือ บริษัท อะโรเมติกส์ (ประเทศไทย) จำกัด (มหาชน) หรือ The Aromatics (Thailand) ผู้ผลิตสารอะโรเมติกส์ เป็นวัตถุดิบสำหรับอุตสาหกรรมปิโตรเคมี และ RRC หรือ บริษัท โรงกลั่นน้ำมันระยอง จำกัด (มหาชน) หรือ Rayong Refinery ผู้ดำเนินธุรกิจกลั่นน้ำมันดิบ หลังควบควม PTTAR เริ่มซื้อขายหุ้นในตลาดหลักทรัพย์ภายใต้บริษัทที่ควบรวมแล้วในปี พ.ศ. 2551
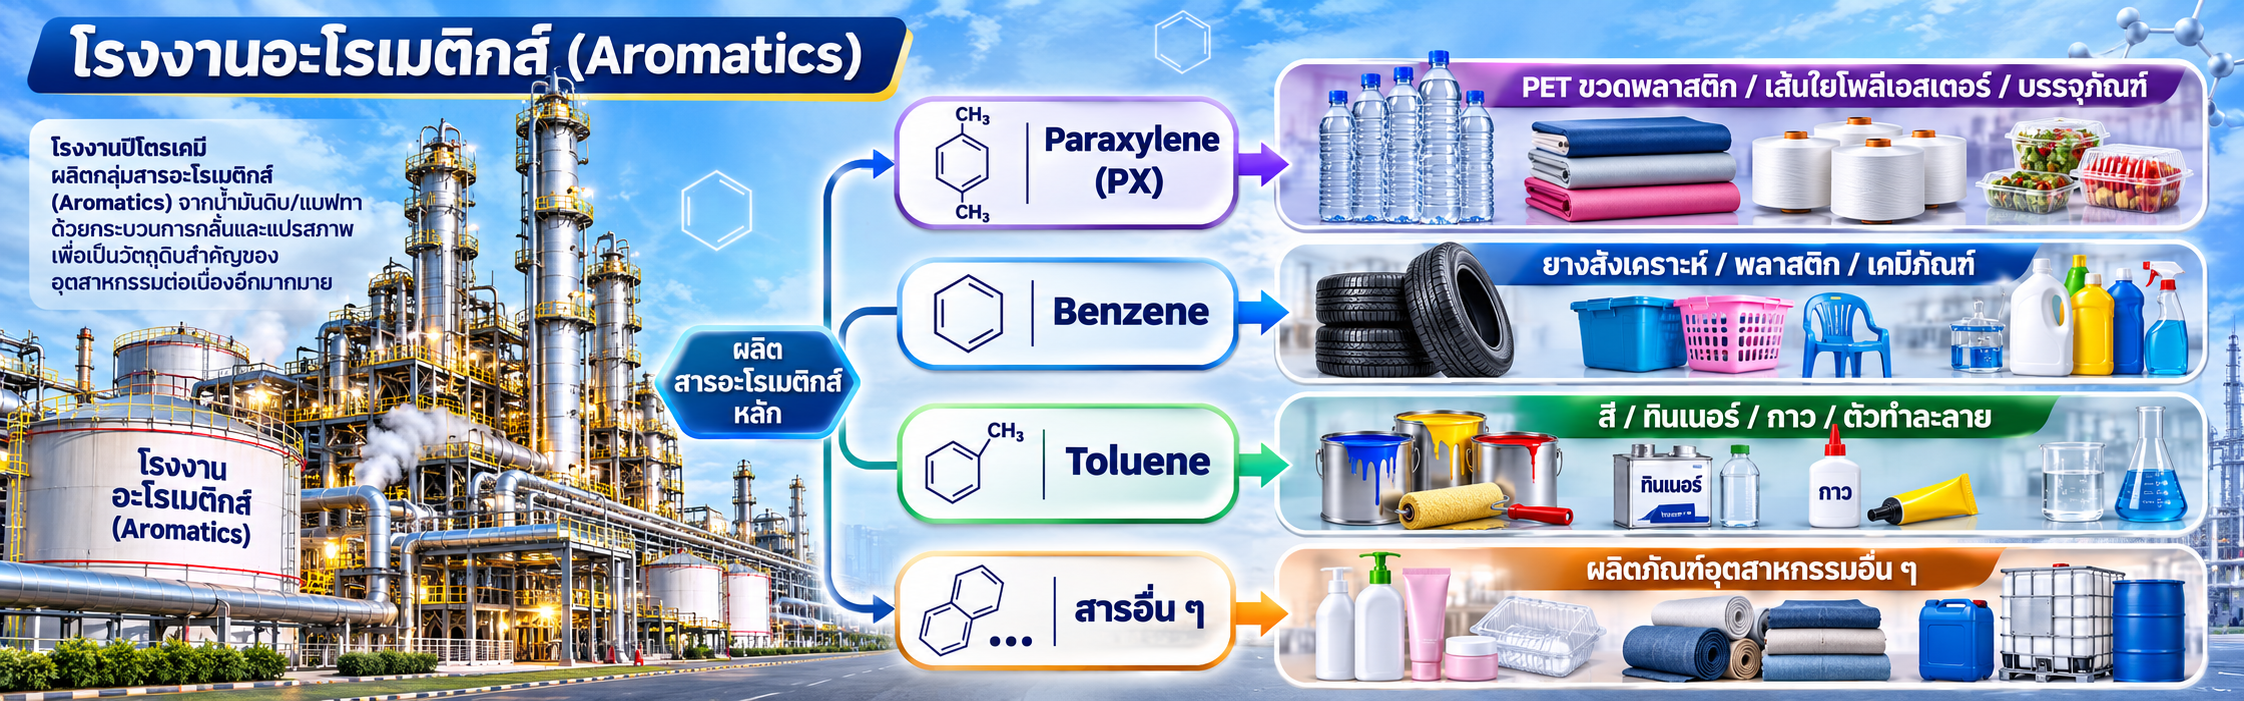
“ทำไมต้องควบรวมกัน” เพราะธุรกิจอะโรเมติกส์ (Aromatics) และโรงกลั่นน้ำมัน (Refinery) มีความสำคัญต่อกัน เพราะโรงกลั่นสามารถผลิตวัตถุดิบที่นำไปแปรรูปเป็น “สารปิโตรเคมี” มูลค่าสูงได้ การควบรวมจึงช่วยเพิ่มมูลค่าผลิตภัณฑ์ ลดต้นทุน และทำให้บริหารการผลิตทั้งสองธุรกิจได้อย่างมีประสิทธิภาพมากขึ้น เพราะ “การกลั่นน้ำมัน” ไม่ได้มีประโยชน์เฉพาะการผลิตน้ำมันเบนซิน และดีเซล แต่ยังเป็นจุดเริ่มต้นของการผลิตวัตถุดิบที่มีมูลค่าเพิ่มในอุตสาหกรรมปิโตรเคมีได้ด้วย
แนวคิดขณะนั้น การควบรวมอะโรเมติกส์กับโรงกลั่น มีเหตุผลหลักเพื่อให้ วัตถุดิบหนึ่งชนิด ถูกนำไปสร้างมูลค่าได้หลายทาง ส่วนการควบรวม PTTAR กับ PTTCH อีกครั้งในปี 2554 เป็นการขยายแนวคิดนี้ให้ครอบคลุมทั้งโรงกลั่น อะโรเมติกส์ โอเลฟินส์ และผลิตภัณฑ์ปลายน้ำ สำหรับ PTTGC ในปัจจุบัน สิ่งที่สำคัญกว่าขนาดกิจการคือ ความสามารถในการสร้างส่วนต่างกำไร และกระแสเงินสดจากธุรกิจที่ควบรวมกันแล้ว โดยเฉพาะในช่วงที่ “วัฏจักรปิโตรเคมีขาลง”
ครั้งนี้ เป็นการจับมือข้ามค่าย ตามความเห็นนักวิเคราะห์ มองว่า จะได้ประโยชน์โดดเด่นจากวงจรการฟื้นตัวของปิโตรเคมี ที่กำลัง Oversupply ให้ลดลงที่มาจากการปรับโครงสร้างการผลิตทั่วโลกโดยเฉพาะโรงผลิต standalone จากความได้เปรียบด้านต้นทุน
ในมุมผู้ลงทุน มองอย่างไร ตอบลำบาก เพราะอดีตที่ผ่านมา ได้ให้บทเรียน “สำคัญ” กับผู้ถือหุ้น เวลาผันผ่าน ยาวนาน นานแล้ว นานอีก ก็ไม่อยากให้ลืมว่า PTTGC มีที่มาอย่างไร ทำอะไรมาบ้าง ไม่มีใครผิด หรือถูก เพียงแต่จะตัดสินใจเพียงสิ่งที่ถูกสร้างให้ดูดี กับสิ่งที่เป็นจริง มันต่างกัน PTTGC ดีแค่ไหน แต่สุดท้าย ราคาขาย ยังขึ้นอยู่กับ “ตลาดโลก” กลไกตลาดนี่แหละ ตัวแปรสำคัญ
ธณพงศ์ มีทอง เรียบเรียง