


บล.กสิกรไทย:
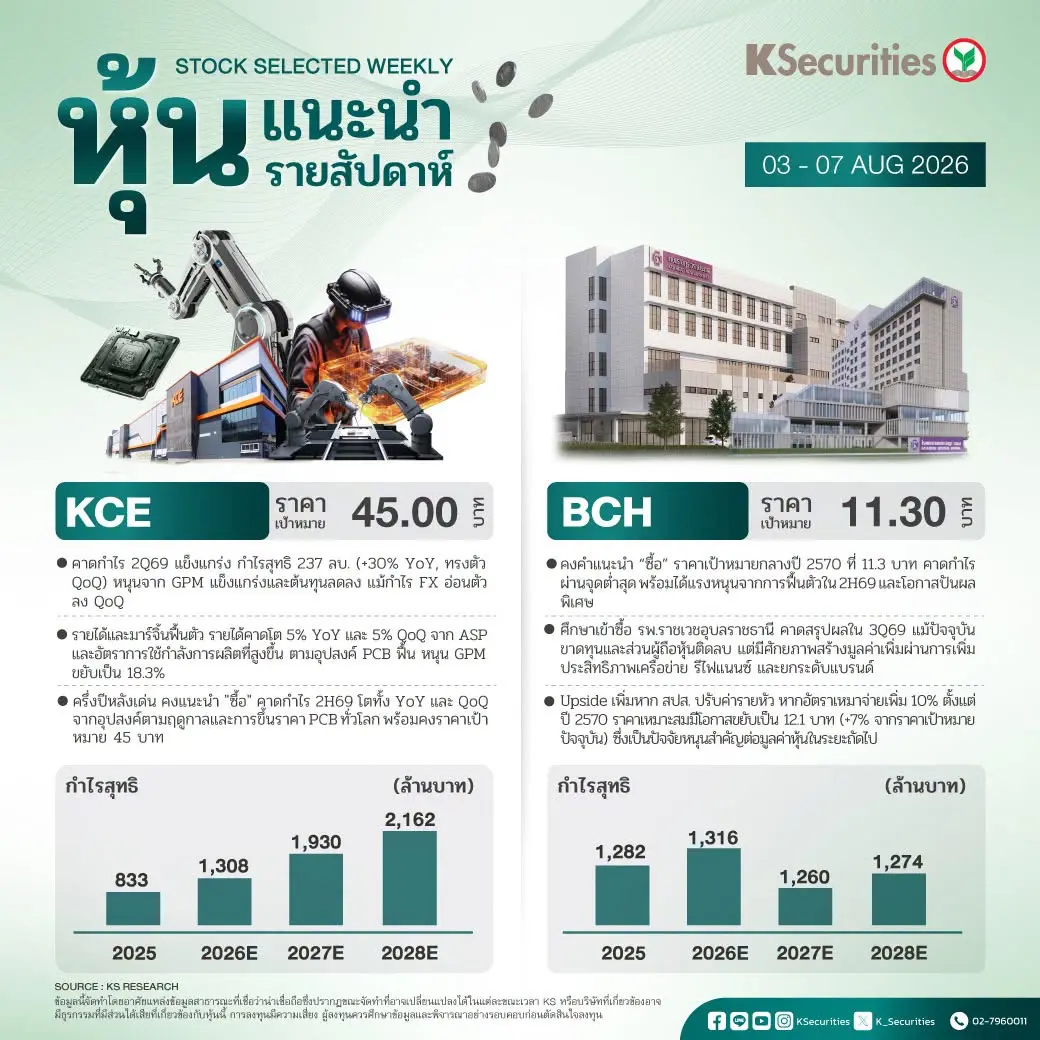
KCE – ราคาพื้นฐาน 45.00 บาท
- คาดกำไร 2Q69 แข็งแกร่ง กำไรสุทธิ 237 ลบ. (+30%YoY, ทรงตัว QoQ) หนุนจาก GPM แข็งแกร่งและต้นทุนลดลง แม้กำไร FX อ่อนตัวลง QoQ
- รายได้และมาร์จิ้นฟื้นตัว รายได้คาดโต 5%YoY และ 5%QoQ จาก ASP และอัตราการใช้กำลังการผลิตที่สูงขึ้น ตามอุปสงค์ PCB ฟื้น หนุน GPM ขยับเป็น 18.3%
- ครึ่งปีหลังเด่น คงแนะนำ “ซื้อ” คาดกำไร 2H69 โตทั้ง YoY และ QoQ จากอุปสงค์ตามฤดูกาลและการขึ้นราคา PCB ทั่วโลก พร้อมคงราคาเป้าหมาย 45 บาท
BCH – ราคาพื้นฐาน 11.30 บาท
- คงคำแนะนำ “ซื้อ” ราคาเป้าหมายกลางปี 2570 ที่ 11.3 บาท คาดกำไรผ่านจุดต่ำสุด พร้อมได้แรงหนุนจากการฟื้นตัวใน 2H69 และโอกาสปันผลพิเศษ
- ศึกษาเข้าซื้อ รพ.ราชเวชอุบลราชธานี คาดสรุปผลใน 3Q69 แม้ปัจจุบันขาดทุนและส่วนผู้ถือหุ้นติดลบ แต่มีศักยภาพสร้างมูลค่าเพิ่มผ่านการเพิ่มประสิทธิภาพเครือข่าย รีไฟแนนซ์ และยกระดับแบรนด์
- Upside เพิ่มหาก สปส. ปรับค่ารายหัว หากอัตราเหมาจ่ายเพิ่ม 10% ตั้งแต่ปี 2570 ราคาเหมาะสมมีโอกาสขยับเป็น 12.1 บาท (+7% จากราคาเป้าหมายปัจจุบัน) ซึ่งเป็นปัจจัยหนุนสำคัญต่อมูลค่าหุ้นในระยะถัดไป
- Advertisement -






