บล.กสิกรไทย:
การควบรวมกิจการ BANPU + BPP เสร็จสมบูรณ์แล้ว และกลับมาซื้อขายอีกครั้งในวันนี้ 4 ส.ค. 69
มุมมอง Banpu จาก KS
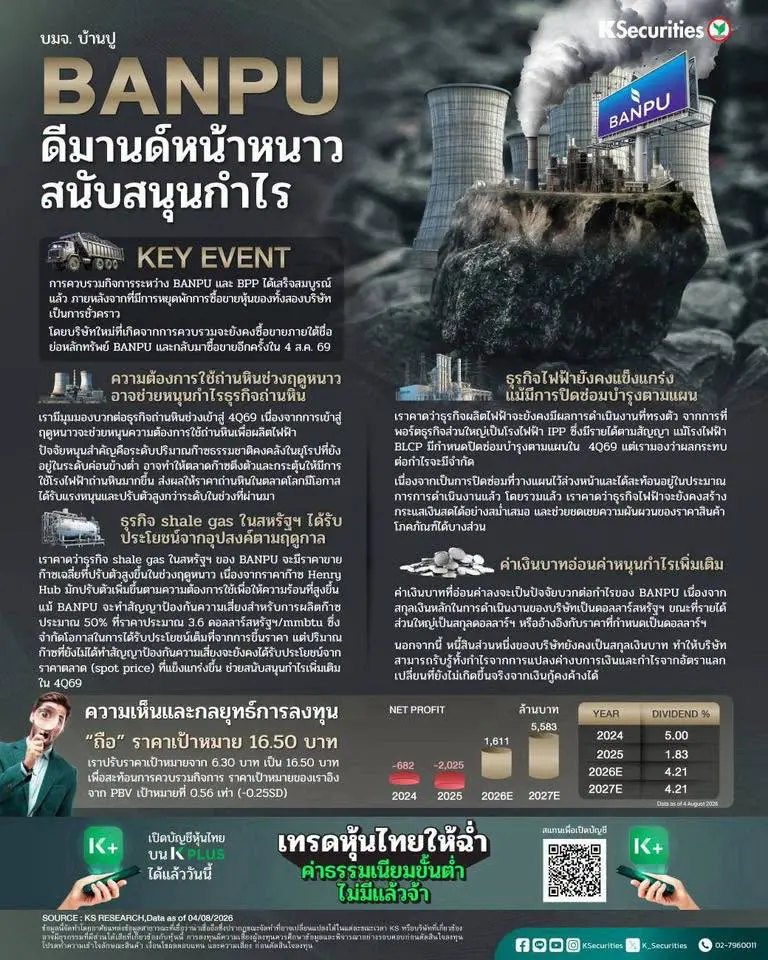
เปลี่ยนนักวิเคราะห์ เราเปลี่ยนนักวิเคราะห์ BANPU จากคุณจักรพงศ์ เชวงศรี มาเป็นคุณธันย์ จิระสิทธิกร การควบรวมกิจการระหว่าง BANPU และ BPP ได้เสร็จสมบูรณ์แล้ว ภายหลังจากที่มีการหยุดพักการซื้อขายหุ้นของทั้งสองบริษัทเป็นการชั่วคราว โดยบริษัทใหม่ที่เกิดจากการควบรวมจะยังคงซื้อขายภายใต้ชื่อย่อหลักทรัพย์ BANPU และจะกลับมาซื้อขายอีกครั้งในวันที่ 4 ส.ค. 2569
ความต้องการใช้ถ่านหินในช่วงฤดูหนาวอาจช่วยหนุนกำไรธุรกิจถ่านหิน เรามีมุมมองบวกต่อธุรกิจถ่านหินในช่วงเข้าสู่ไตรมาส 4/2569 เนื่องจากการเข้าสู่ฤดูหนาวจะช่วยหนุนความต้องการใช้ถ่านหินเพื่อผลิตไฟฟ้า ปัจจัยสนับสนุนสำคัญคือระดับปริมาณก๊าซธรรมชาติคงคลังในยุโรปที่ยังอยู่ในระดับค่อนข้างต่ำ ซึ่งอาจทำให้ตลาดก๊าซตึงตัวและกระตุ้นให้มีการใช้โรงไฟฟ้าถ่านหินมากขึ้น ส่งผลให้ราคาถ่านหินในตลาดโลกมีโอกาสได้รับแรงหนุนและปรับตัวสูงกว่าระดับในช่วงที่ผ่านมา
ธุรกิจ shale gas ในสหรัฐฯ ได้รับประโยชน์จากอุปสงค์ตามฤดูกาล เราคาดว่าธุรกิจ shale gas ในสหรัฐฯ ของ BANPU จะมีราคาขายก๊าซเฉลี่ยที่ปรับตัวสูงขึ้นในช่วงฤดูหนาว เนื่องจากราคาก๊าซ Henry Hub มักปรับตัวเพิ่มขึ้นตามความต้องการใช้เพื่อให้ความร้อนที่สูงขึ้น แม้ BANPU จะทำสัญญาป้องกันความเสี่ยงสำหรับการผลิตก๊าซประมาณ 50% ที่ราคาประมาณ 3.6 ดอลลาร์สหรัฐฯ/mmbtu ซึ่งจำกัดโอกาสในการได้รับประโยชน์เต็มที่จากการขึ้นราคา แต่ปริมาณก๊าซที่ยังไม่ได้ทำสัญญาป้องกันความเสี่ยงจะยังคงได้รับประโยชน์จากราคาตลาด (spot price) ที่แข็งแกร่งขึ้น ซึ่งจะช่วยสนับสนุนกำไรเพิ่มเติมในไตรมาส 4/2569
ธุรกิจไฟฟ้ายังคงแข็งแกร่งแม้มีการปิดซ่อมบำรุงตามแผน เราคาดว่าธุรกิจผลิตไฟฟ้าของ BANPU จะยังคงมีผลการดำเนินงานที่ทรงตัว จากการที่พอร์ตธุรกิจส่วนใหญ่เป็นโรงไฟฟ้า IPP ซึ่งมีรายได้ตามสัญญา แม้โรงไฟฟ้า BLCP มีกำหนดปิดซ่อมบำรุงตามแผนใน ไตรมาส 4/2569 แต่เรามองว่าผลกระทบต่อกำไรจะมีจำกัด เนื่องจากเป็นการปิดซ่อมที่วางแผนไว้ล่วงหน้าและได้สะท้อนอยู่ในประมาณการการดำเนินงานแล้ว โดยรวมแล้ว เราคาดว่าธุรกิจไฟฟ้าจะยังคงสร้างกระแสเงินสดได้อย่างสม่ำเสมอ และช่วยชดเชยความผันผวนของราคาสินค้าโภคภัณฑ์ได้บางส่วน
ค่าเงินบาทอ่อนค่าหนุนกำไรเพิ่มเติม ค่าเงินบาทที่อ่อนค่าลงจะเป็นปัจจัยบวกต่อกำไรของ BANPU เนื่องจากสกุลเงินหลักในการดำเนินงานของบริษัทเป็นดอลลาร์สหรัฐฯ ขณะที่รายได้ส่วนใหญ่เป็นสกุลดอลลาร์ฯ หรืออ้างอิงกับราคาที่กำหนดเป็นดอลลาร์ฯ นอกจากนี้ หนี้สินส่วนหนึ่งของบริษัทยังคงเป็นสกุลเงินบาท ทำให้บริษัทสามารถรับรู้ทั้งกำไรจากการแปลงค่างบการเงินและกำไรจากอัตราแลกเปลี่ยนที่ยังไม่เกิดขึ้นจริงจากเงินกู้คงค้างได้
มุมมอง KS
แนะ “ถือ” BANPU พร้อมปรับราคาเป้าหมายเป็น 16.50 บาท เราปรับราคาเป้าหมายจาก 6.30 บาท เป็น 16.50 บาท เพื่อสะท้อนการควบรวมกิจการ ราคาเป้าหมายของเราอิงจาก PBV เป้าหมายที่ 0.56 เท่า (-0.25SD)