


บล.กสิกรไทย:
BEM กำไรทรงตัว ด้วย upside จากนโยบายในอนาคต
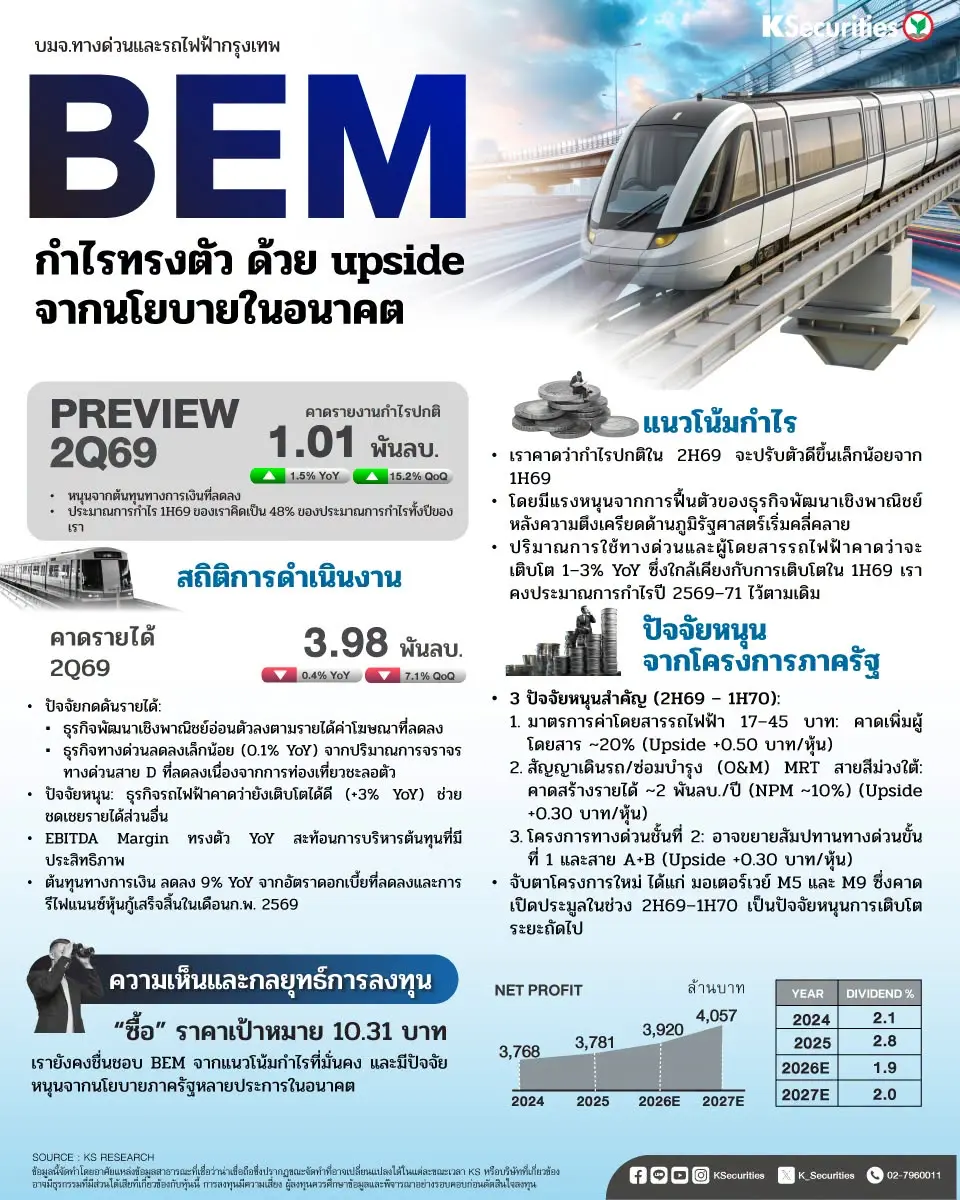
- เราคาดว่ากำไรปกติในไตรมาส 2/69 จะอยู่ที่ 1.01 พันลบ. เพิ่มขึ้น 1.5% YoY และ 15.2% QoQ หนุนจากต้นทุนทางการเงินที่ลดลง ประมาณการกำไร 1H69 ของเราคิดเป็น 48% ของประมาณการกำไรทั้งปีของเรา
- คาดกำไรปกติ 2H69 จะดีขึ้นเล็กน้อยจาก 1H69 ปัจจัยหนุนสำคัญเพิ่มเติมจากนโยบายภาครัฐในช่วง 2H69 ถึง 1H70 ได้แก่ มาตรการอุดหนุนค่าโดยสารรถไฟฟ้า 17–45 บาท การลงนามสัญญา O&M โครงการรถไฟฟ้า MRT สายสีม่วงช่วงใต้ และโครงการทางด่วนชั้นที่ 2
- คงคำแนะนำ “ซื้อ” สำหรับ BEM และ TP สิ้นปี 2569 ที่ 10.31 บาท เรายังคงชื่นชอบ BEM จากแนวโน้มกำไรที่มั่นคง และมีปัจจัยหนุนจากนโยบายภาครัฐหลายประการในอนาคต
มุมมอง KS
- แนะ “ซื้อ” สำหรับ BEM และราคาเป้าหมายสิ้นปี 2569 ที่ 10.31 บาท เรายังคงชื่นชอบ BEM จากแนวโน้มกำไรที่มีเสถียรภาพ และปัจจัยหนุนจากนโยบายภาครัฐหลายประการในช่วงครึ่งหลังของปี 2569 ถึงครึ่งแรกของปี 2570 ซึ่งคาดว่าจะช่วยหนุนทั้งมูลค่าหุ้นและความเชื่อมั่นของนักลงทุน นอกจากนี้ เราคาดว่ากำไรปกติจะเติบโต 30% YoY ในปี 2572 จากการรับรู้ผลประกอบการเต็มปีของโครงการรถไฟฟ้า MRT สายสีส้ม และการปรับขึ้นค่าผ่านทางตามกำหนดในช่วงปลายปี 2571
- ราคาเป้าหมาย ราคาเป้าหมายของเราที่ 10.31 บาท ประกอบด้วย
1) มูลค่า 6.72 บาท จากธุรกิจทางด่วนและรถไฟฟ้าที่เปิดดำเนินการอยู่ในปัจจุบัน
2) มูลค่า 3.59 บาท จากโครงการรถไฟฟ้า MRT สายสีส้ม และมูลค่าเพิ่มจากการเปลี่ยนรูปแบบสัญญาจาก PPP Net Cost เป็นสัญญา O&M เมื่อสัมปทานของแต่ละโครงการสิ้นสุดลง
- Advertisement -






