บล.กสิกรไทย:
ERW แนวโน้ม 2Q69 แข็งแกร่ง
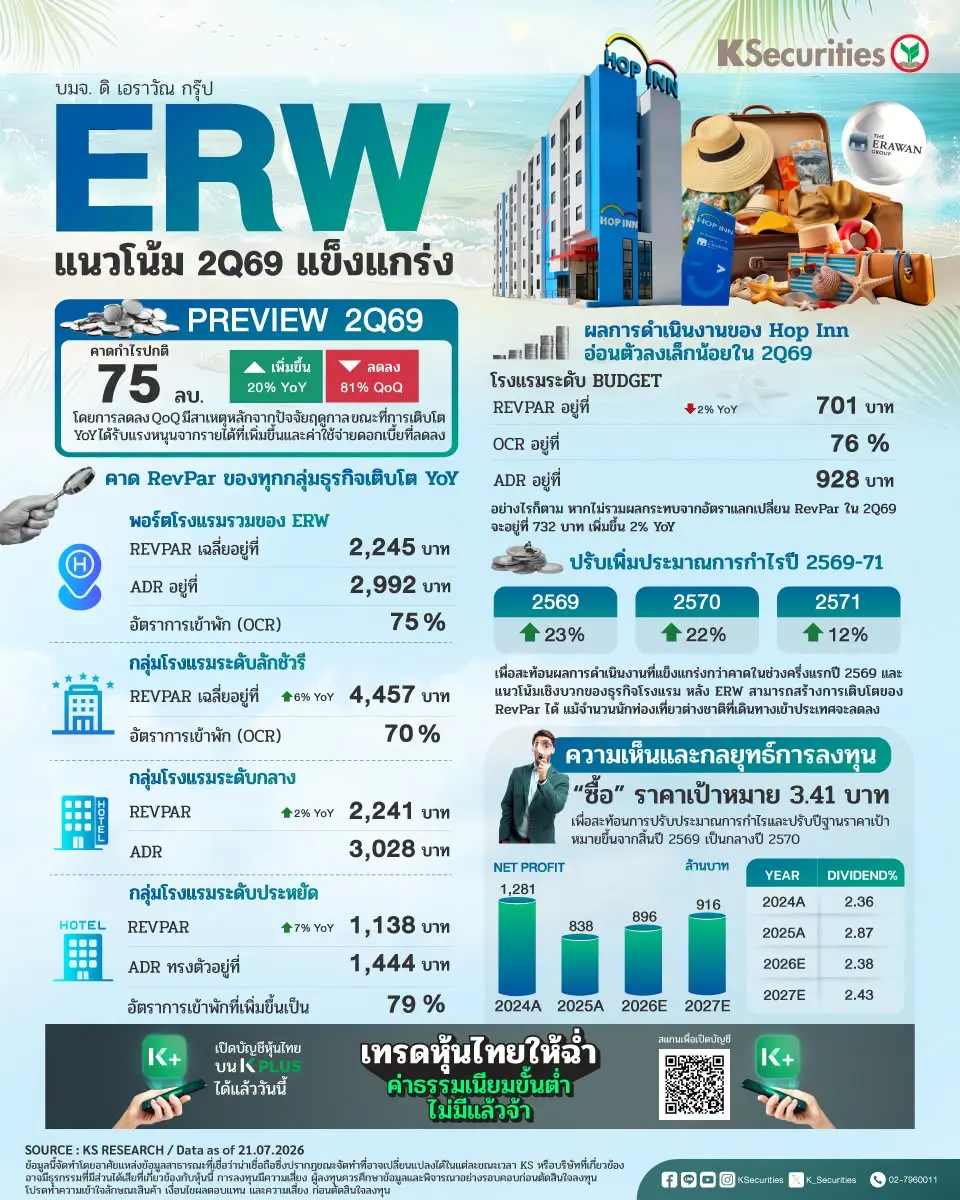
คาดกำไรไตรมาส 2/2569 เพิ่มขึ้น 20% YoY
เราคาดว่ากำไรปกติของ ERW ไตรมาส 2/2569 จะอยู่ที่ 75 ลบ. ลดลง 81% QoQ แต่เพิ่มขึ้น 20% YoY โดยการลดลง QoQ มีสาเหตุหลักจากปัจจัยฤดูกาล ขณะที่การเติบโต YoY ได้รับแรงหนุนจากรายได้ที่เพิ่มขึ้นและค่าใช้จ่ายดอกเบี้ยที่ลดลง นอกจากนี้ ERW คาดว่าจะบันทึกค่าใช้จ่ายพิเศษจากค่าธรรมเนียมการชำระคืนเงินกู้ก่อนกำหนดจำนวน 13 ลบ. ส่งผลให้กำไรสุทธิไตรมาส 2/2569 อยู่ที่ 62 ลบ. ลดลง 84% QoQ และ 2% YoY เราคาดว่ารายได้จะอยู่ที่ 1.8 พันลบ. ลดลง 19% QoQ แต่เพิ่มขึ้น 4% YoY
คาด RevPar ของทุกกลุ่มธุรกิจเติบโต YoY
พอร์ตโรงแรมรวมของ ERW (ประกอบด้วยโรงแรมระดับลักชัวรี ระดับกลาง และระดับประหยัด) มี RevPar เฉลี่ยอยู่ที่ 2,245 บาท ในไตรมาส 2/2569 ลดลง 28% QoQ แต่เพิ่มขึ้น 4% YoY โดยมี ADR อยู่ที่ 2,992 บาท (-16% QoQ, +0.5% YoY) และอัตราการเข้าพัก (OCR) อยู่ที่ 75% (-12 ppt QoQ, +3 ppt YoY) กลุ่มโรงแรมระดับลักชัวรีมี RevPar เพิ่มขึ้นเป็น 4,457 บาท (+6% YoY) จากอัตราการเข้าพักที่สูงขึ้นเป็น 70% (+4 ppt YoY) ขณะที่กลุ่มโรงแรมระดับกลางมี RevPar อยู่ที่ 2,241 บาท (+2% YoY) โดยได้รับแรงหนุนจาก ADR ที่ 3,028 บาท (-11% QoQ, +2% YoY) ส่วนกลุ่มโรงแรมระดับประหยัดมี RevPar อยู่ที่ 1,138 บาท (+7% YoY) โดยหลักมาจากอัตราการเข้าพักที่เพิ่มขึ้นเป็น 79% (+5 ppt YoY) ขณะที่ ADR ทรงตัวอยู่ที่ 1,444 บาท
คงคำแนะนำ “ซื้อ” พร้อมปรับเพิ่มราคาเป้าหมายเป็น 3.41 บาท
เพื่อสะท้อนการปรับเพิ่มประมาณการกำไรและการปรับปีฐานราคาเป้าหมายจากสิ้นปี 2569 เป็นกลางปี 2570 แม้ว่าผลการดำเนินงานจะอ่อนตัวลงตามฤดูกาล QoQ แต่ ERW ยังคงมีการเติบโตที่แข็งแกร่ง YoY หนุนจากการฟื้นตัวของ RevPar ในทุกกลุ่มโรงแรม ทั้งระดับลักชัวรี ระดับกลาง และระดับประหยัด บริษัทอยู่ในตำแหน่งที่ได้ประโยชน์จากการฟื้นตัวของนักท่องเที่ยวทั้งในประเทศและต่างประเทศ ขณะที่ประสิทธิภาพการดำเนินงานที่ดีช่วยบรรเทาแรงกดดันด้านต้นทุนได้ เราจึงยังคงเลือก ERW เป็นหุ้นเด่นในกลุ่มโรงแรม