


บล.กสิกรไทย:
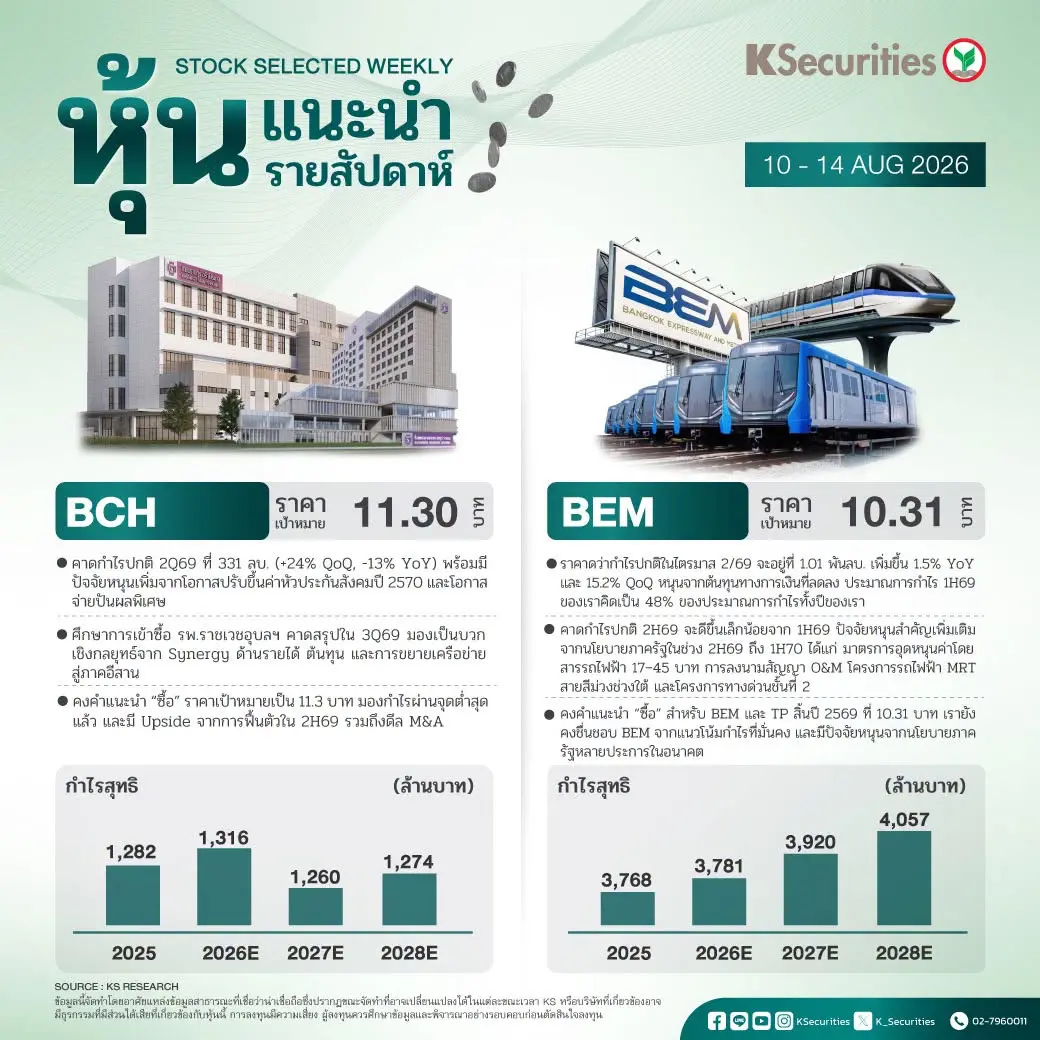
BCH: ราคาพื้นฐาน 11.30 บาท
- คาดกำไรปกติ 2Q69 ที่ 331 ลบ. (+24% QoQ, -13% YoY) พร้อมมีปัจจัยหนุนเพิ่มจากโอกาสปรับขึ้นค่าหัวประกันสังคมปี 2570 และโอกาสจ่ายปันผลพิเศษ
- ศึกษาการเข้าซื้อ รพ.ราชเวชอุบลฯ คาดสรุปใน 3Q69 มองเป็นบวกเชิงกลยุทธ์จาก Synergy ด้านรายได้ ต้นทุน และการขยายเครือข่ายสู่ภาคอีสาน
- คงคำแนะนำ “ซื้อ” ราคาเป้าหมายเป็น 11.3 บาท มองกำไรผ่านจุดต่ำสุดแล้ว และมี Upside จากการฟื้นตัวใน 2H69 รวมถึงดีล M&A
BEM: ราคาพื้นฐาน 10.31 บาท
- เราคาดว่ากำไรปกติในไตรมาส 2/69 จะอยู่ที่ 1.01 พันลบ. เพิ่มขึ้น 1.5% YoY และ 15.2% QoQ หนุนจากต้นทุนทางการเงินที่ลดลง ประมาณการกำไร 1H69 ของเราคิดเป็น 48% ของประมาณการกำไรทั้งปีของเรา
- คาดกำไรปกติ 2H69 จะดีขึ้นเล็กน้อยจาก 1H69 ปัจจัยหนุนสำคัญเพิ่มเติมจากนโยบายภาครัฐในช่วง 2H69 ถึง 1H70 ได้แก่ มาตรการอุดหนุนค่าโดยสารรถไฟฟ้า 17–45 บาท การลงนามสัญญา O&M โครงการรถไฟฟ้า MRT สายสีม่วงช่วงใต้ และโครงการทางด่วนชั้นที่ 2
- คงคำแนะนำ “ซื้อ” สำหรับ BEM และ TP สิ้นปี 2569 ที่ 10.31 บาท เรายังคงชื่นชอบ BEM จากแนวโน้มกำไรที่มั่นคง และมีปัจจัยหนุนจากนโยบายภาครัฐหลายประการในอนาคต
- Advertisement -






