บล.กสิกรไทย:
WHA ความไม่แน่นอนในระยะสั้น แต่เป็นโอกาสในระยะยาว
ยืนยันเป้าหมายสำคัญของทุกธุรกิจ
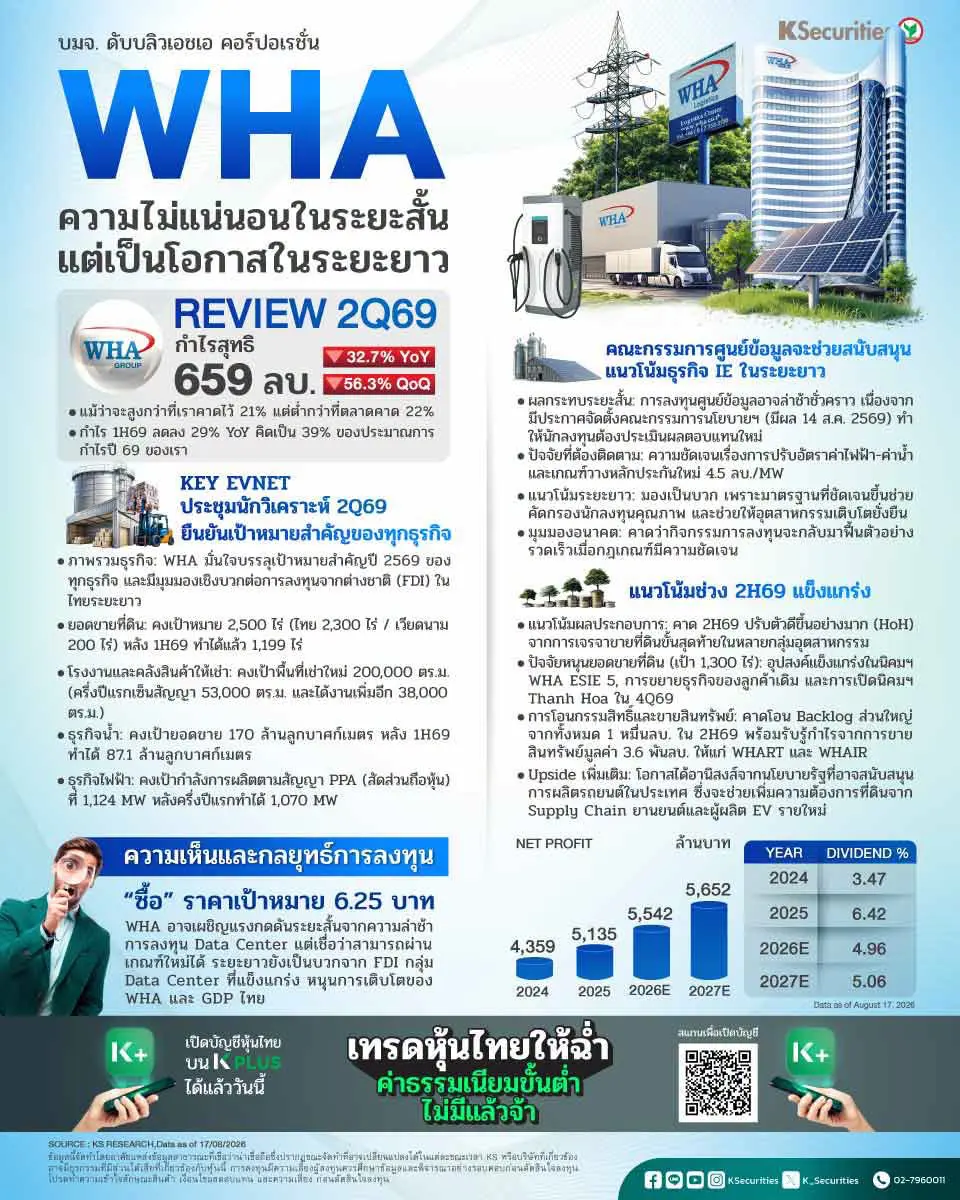
WHA เปิดเผยในการประชุมนักวิเคราะห์เมื่อวันศุกร์ที่ผ่านมาว่า บริษัทฯ มีความมั่นใจว่าจะสามารถบรรลุเป้าหมายสำคัญของทุกธุรกิจที่กำหนดไว้เมื่อต้นปี โดยคงเป้ายอดขายที่ดินปี 2569 ที่ 2,500 ไร่ (ประเทศไทย 2,300 ไร่ และเวียดนาม 200 ไร่) หลังทำได้ 1,199 ไร่ในช่วงปีแรก เป้าหมายพื้นที่ให้เช่าใหม่สำหรับธุรกิจโรงงานและคลังสินค้าให้เช่ายังคงที่ 200,000 ตร.ม. หลังเซ็นสัญญาใหม่ 53,000 ตร.ม. และได้รับงานอีก 38,000 ตร.ม. ในช่วงครึ่งแรกของปี 2569 เป้ายอดขายน้ำยังคงอยู่ที่ 170 ล้านลูกบาศก์เมตร หลังทำได้ 87.1 ล้านลูกบาศก์เมตรในช่วงครึ่งแรกของปี 2569 ขณะที่เป้ากำลังการผลิตไฟฟ้าตามสัญญาซื้อขายไฟฟ้า (PPA) ตามสัดส่วนการถือหุ้นที่ 1,124MW ยังคงเดิม หลังทำได้ 1,070MW ในช่วงครึ่งแรกของปี 2569 นอกจากนี้ บริษัทฯ ยังคงมีมุมมองเชิงบวกต่อการไหลเข้าของการลงทุนโดยตรงจากต่างประเทศ (FDI) สู่ประเทศไทยในระยะยาว
แนวโน้มช่วงครึ่งหลังของปี 2569 แข็งแกร่ง
เราคาดการดำเนินงานของ WHA ในช่วงครึ่งหลังปี 2569 จะปรับตัวดีขึ้นอย่างมาก HoH หนุนจากการเจรจาขายที่ดินซึ่งอยู่ในขั้นตอนสุดท้ายกับลูกค้าในกลุ่มอิเล็กทรอนิกส์ เครื่องใช้ไฟฟ้า ยานยนต์ และสินค้าอุปโภคบริโภค รวมถึงการขยายธุรกิจจากลูกค้าเดิม อุปสงค์ที่แข็งแกร่งในนิคมฯ WHA ESIE 5 และการเปิด นิคมฯ Thanh Hoa ในไตรมาส 4/2569 ทำให้เป้ายอดขายที่ดิน 1,300 ไร่ในครึ่งปีมีโอกาสบรรลุได้
ขณะที่ backlog ส่วนใหญ่จากทั้งหมด 1 หมื่นลบ. คาดว่าจะโอนในช่วงครึ่งปีหลัง และการขายสินทรัพย์มูลค่า 3.6 พันลบ. ให้แก่ WHART (99,000 ตร.ม.มูลค่า 2.5 พันลบ.) และ WHAIR (45,000 ตร.ม. มูลค่า 1.1 พันลบ.) จะช่วยสนับสนุนกำไร
มุมมอง KS
เราคงคำแนะนำ “ซื้อ” และราคาเป้าหมายกลางปี 2570 ที่ 6.25 บาทสำหรับ WHA แม้ว่าความไม่แน่นอนที่อาจทำให้ความคืบหน้าของการลงทุนในโครงการศูนย์ข้อมูลล่าช้าออกไป อาจสร้างแรงกดดันต่อราคาหุ้นในระยะสั้น เนื่องจาก WHA จะเป็นหนึ่งในบริษัทที่ได้รับประโยชน์มากที่สุดจากการลงทุนดังกล่าว