


บล.กสิกรไทย:
EASTW
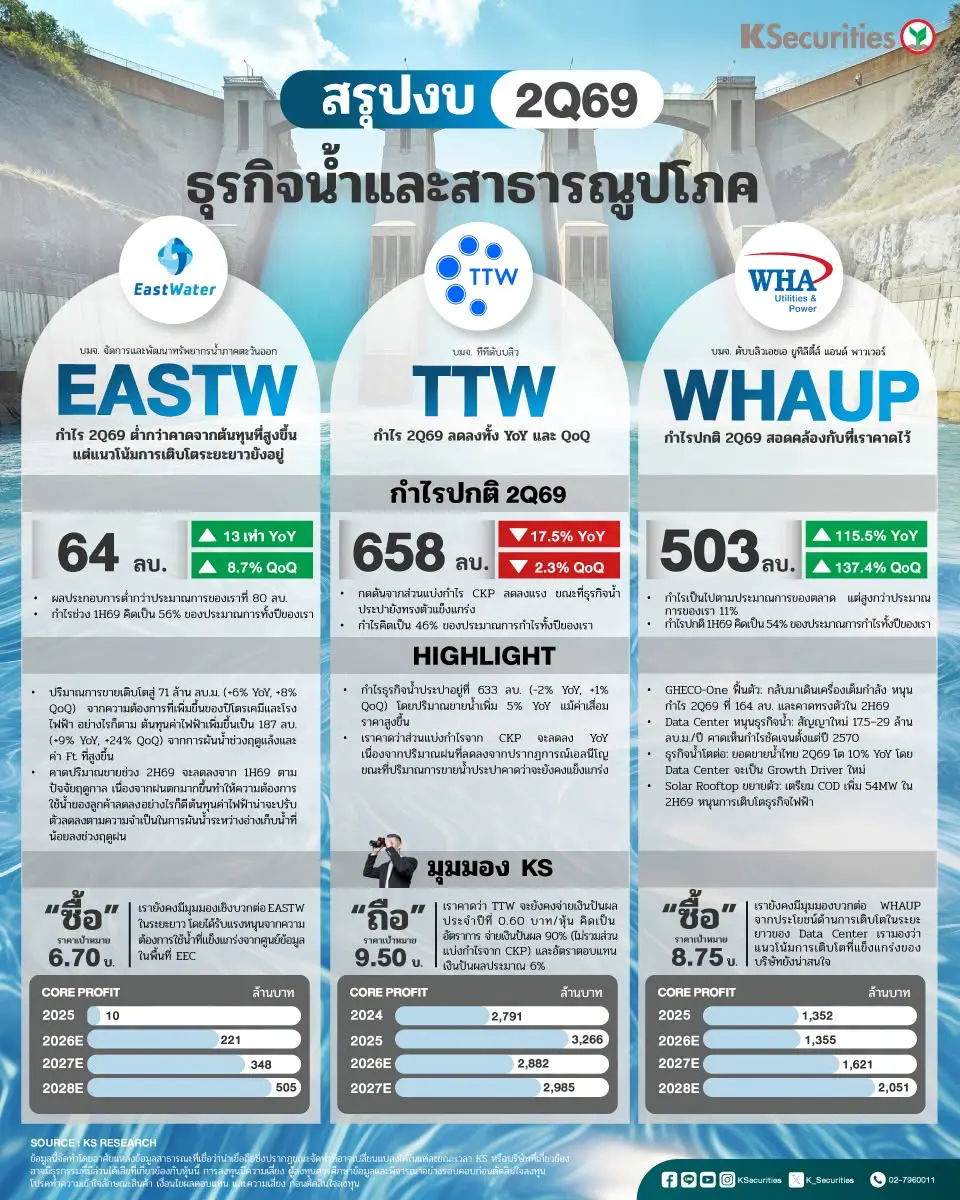
- EASTW รายงานกำไรไตรมาส 2/2569 ที่ 64 ลบ. (+13 เท่า YoY, +9% QoQ) ผลประกอบการต่ำกว่าประมาณการของเราที่ 80 ลบ. โดยมีสาเหตุหลักจากต้นทุนค่าไฟฟ้าที่สูงกว่าคาด 30 ลบ. อย่างไรก็ตาม กำไรเติบโตแข็งแกร่ง YoY โดยได้รับแรงหนุนจากปริมาณการขายที่เพิ่มขึ้นและค่าเสื่อมราคาที่ลดลง
- คาดปริมาณการขายในช่วงครึ่งหลังของปี 2569 จะชะลอลง ขณะที่แรงกดดันด้านต้นทุนจะผ่อนคลายลง เราคาดว่าปริมาณการขายในช่วงครึ่งหลังของปี 2569 จะลดลงจากช่วงครึ่งแรกของปี 2569 ตามปัจจัยฤดูกาล เนื่องจากปริมาณฝนที่เพิ่มขึ้นน่าจะทำให้ความต้องการใช้น้ำจาก EASTW ของลูกค้าลดลง อย่างไรก็ตาม ต้นทุนค่าไฟฟ้าน่าจะลดลงในช่วงฤดูฝน เนื่องจากความจำเป็นในการผันน้ำระหว่างอ่างเก็บน้ำลดลง
- คงคำแนะนำ “ซื้อ” ด้วยราคาเป้าหมายที่ 6.7 บาท แม้ว่ากำไรไตรมาส 2/2569 จะต่ำกว่าประมาณการของเรา แต่เรายังคงมีมุมมองเชิงบวกต่อ EASTW ในระยะยาว โดยได้รับแรงหนุนจากความต้องการใช้น้ำที่แข็งแกร่งจากศูนย์ข้อมูลในพื้นที่ EEC ปัจจุบันหุ้นซื้อขายที่ PER ปี 2569 ที่ 43 เท่า ขณะที่เราคาดว่ากำไรจะเติบโตด้วยอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ที่แข็งแกร่งที่ 41% ในช่วงปี 2569-73
TTW
- TTW รายงานกำไรสุทธิ 658 ลบ. (-18% YoY, -2% QoQ) การลดลงทั้ง YoY และ QoQ มีสาเหตุหลักจากส่วนแบ่งกำไรจาก CKP ที่อ่อนแอลง โดยอยู่ที่ 25 ลบ. (-84% YoY, -45% QoQ) จากยอดขายไฟฟ้าที่ลดลงและผลขาดทุนจากอัตราแลกเปลี่ยน ผลประกอบการดังกล่าวคิดเป็น 46% ของประมาณการกำไรทั้งปีของเรา
- คาดส่วนแบ่งกำไรจาก CKP ในช่วงครึ่งหลังของปี 2569 จะอ่อนตัวลง YoY เราคาดว่าส่วนแบ่งกำไรจาก CKP จะลดลง YoY เนื่องจากปริมาณฝนที่ลดลงจากปรากฏการณ์เอลนีโญ ขณะที่ปริมาณการขายน้ำประปาคาดว่าจะยังคงแข็งแกร่ง นอกจากนี้ TTW อาจได้รับประโยชน์เล็กน้อยจากความต้องการของศูนย์ข้อมูล โดยโครงการที่ยื่นขอส่งเสริมการลงทุนจาก BOI ในจังหวัดปทุมธานี ได้แก่ ศูนย์ข้อมูล Zenith (200MW) และ NextGen (84MW)
- คงคำแนะนำ “ถือ” พร้อมคงราคาเป้าหมายที่ 9.50 บาท เราคาดว่า TTW จะยังคงจ่ายเงินปันผลประจำปีที่ 0.60 บาท/หุ้น คิดเป็นอัตราการจ่ายเงินปันผล 90% (ไม่รวมส่วนแบ่งกำไรจาก CKP) และอัตราตอบแทนเงินปันผลประมาณ 6%
WHAUP
- WHAUP รายงานกำไรปกติไตรมาส 2/2569 ที่ 503 ลบ. (+115% YoY, +137% QoQ) ผลประกอบการโดยรวมเป็นไปตามประมาณการของตลาด แต่สูงกว่าประมาณการของเรา 11% โดยมีปัจจัยหลักจากส่วนแบ่งกำไรจากโรงไฟฟ้าถ่านหิน เก็คโค่-วัน ที่สูงกว่าคาด การเติบโตทั้ง YoY และ QoQ มีปัจจัยหลักจากการกลับมาดำเนินงานของโรงไฟฟ้า เก็คโค่-วัน
- ธุรกิจสาธารณูปโภคในนิคมอุตสาหกรรมยังคงแข็งแกร่ง หากไม่รวมส่วนแบ่งกำไร กำไรจากธุรกิจสาธารณูปโภคในนิคมอุตสาหกรรมอยู่ที่ 124 ลบ. เพิ่มขึ้นจาก 55 ลบ. ในไตรมาส 2/2568 โดยได้รับแรงหนุนจากปริมาณการขายน้ำที่เพิ่มขึ้น 12% YoY และกำลังการผลิตไฟฟ้าจากพลังงานแสงอาทิตย์ที่เพิ่มขึ้นอีก 70MW อย่างไรก็ตาม กำไรลดลง QoQ จาก 343 ลบ. ในไตรมาส 1/2569 เนื่องจากรายได้จากค่าธรรมเนียมการใช้น้ำส่วนเกินลดลง
- คงคำแนะนำ “ซื้อ” ด้วยราคาเป้าหมายเดิมที่ 8.75 บาท เรายังมีมุมมองเชิงบวกต่อ WHAUP โดยมีปัจจัยหนุนจากการเติบโตของธุรกิจศูนย์ข้อมูลในระยะยาว เราคาดว่ากำไรของ WHAUP จะเติบโตเฉลี่ย 19% ต่อปีในปี 2026–30 สูงกว่าค่าเฉลี่ยกลุ่มสาธารณูปโภค แม้ WHAUP ซื้อขายที่ PER ปี 2026E ระดับ 23 เท่า สูงกว่าค่าเฉลี่ยกลุ่มที่ 19 เท่า แต่เรามองว่าการเติบโตที่แข็งแกร่งยังทำให้หุ้นมีความน่าสนใจ
- Advertisement -






