บล.กสิกรไทย:
MAJOR การฟื้นตัวช่วงครึ่งหลังของปี 69 เริ่มมีหนุนมากขึ้น
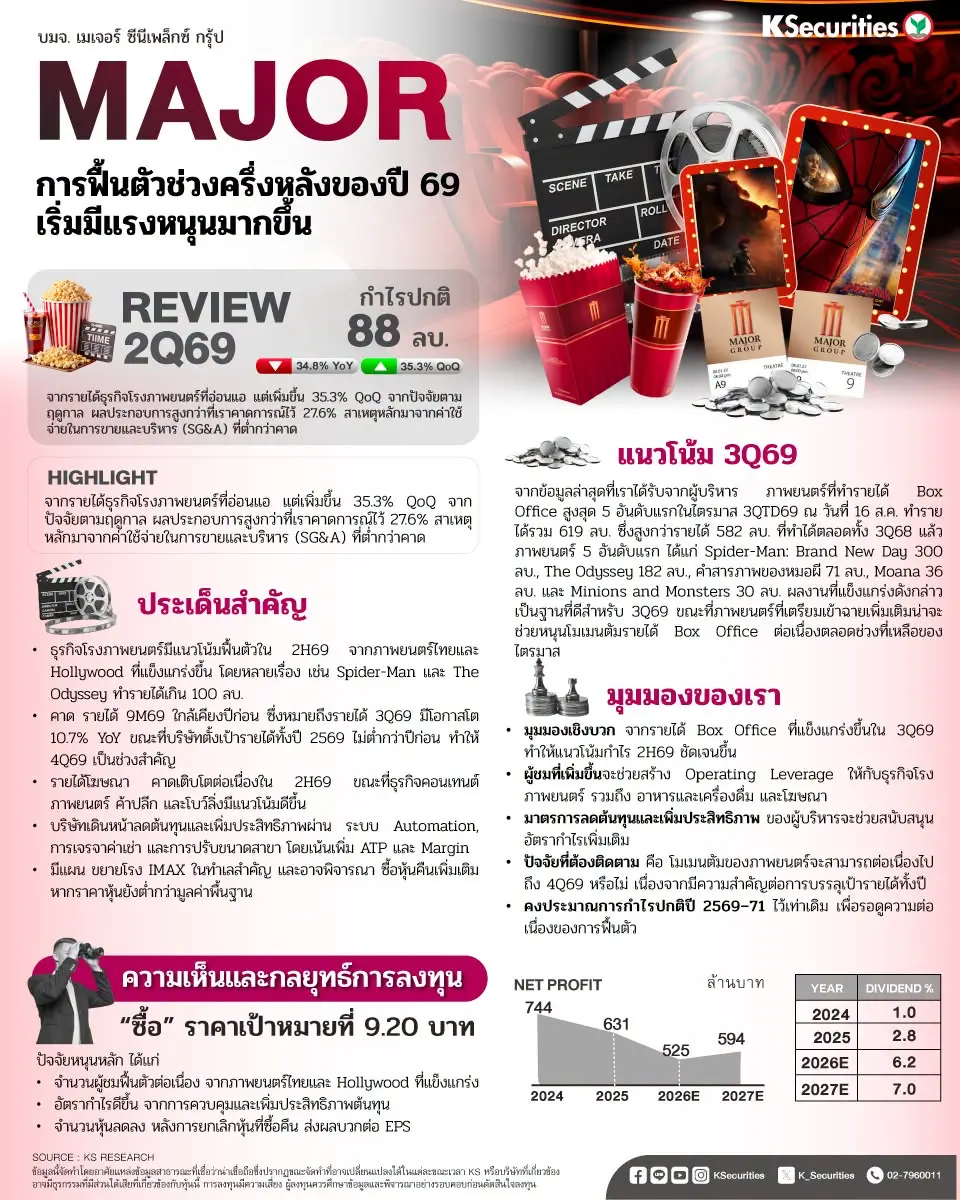
รีวิว 2Q69
MAJOR รายงานผลประกอบการไตรมาส 2/2569 โดยมีกำไรสุทธิอยู่ที่ 75 ลบ. หากไม่รวมรายการที่ไม่ใช่รายการปกติ ซึ่งรวมถึงการประเมินมูลค่าเงินลงทุนในอสังหาฯ ใหม่และการด้อยค่าของสินทรัพย์ทางการเงิน กำไรปกติอยู่ที่ 88 ลบ. ลดลง 34.8% YoY จากรายได้ธุรกิจโรงภาพยนตร์ที่อ่อนแอ แต่เพิ่มขึ้น 35.3% QoQ จากปัจจัยตามฤดูกาล ผลประกอบการสูงกว่าที่เราคาดกาณณ์ไว้ 27.6% สาเหตุหลักมาจากค่าใช้จ่ายในการขายและบริหาร (SG&A) ที่ต่ำกว่าคาด กำไรปกติช่วงครึ่งแรกของปี 2569 คิดเป็น 29.1% ของประมาณการทั้งปีของเรา
ประเด็นสำคัญ
มุมมองบวกเล็กน้อยต่อการประชุมนักวิเคราะห์ เนื่องจากแนวโน้มจำนวนผู้ชมภาพยนตร์ที่ปรับตัวดีขึ้นน่าจะช่วยหนุนการฟื้นตัวของกำไรในช่วงครึ่งหลังของปี 69
แนวโน้ม 3Q69
จากข้อมูลล่าสุดที่เราได้รับจากผู้บริหาร ภาพยนตร์ที่ทำรายได้ Box Office สูงสุด 5 อันดับแรกในไตรมาส 3QTD69 ณ วันที่ 16 ส.ค. ทำรายได้รวม 619 ลบ. ซึ่งสูงกว่ารายได้ 582 ลบ. ที่ทำได้ตลอดทั้งไตรมาส 3/2568 แล้ว ภาพยนตร์ 5 อันดับแรก ได้แก่ Spider-Man: Brand New Day 300 ลบ., The Odyssey 182 ลบ., คำสารภาพของหมอผี 71 ลบ., Moana 36 ลบ. และ Minions and Monsters 30 ลบ. ผลงานที่แข็งแกร่งดังกล่าวเป็นฐานที่ดีสำหรับไตรมาส 3/2569
มุมมองของเรา
เรามีมุมมองเชิงบวกต่อแนวโน้มของ MAJOR เนื่องจากรายได้ Box Office ที่แข็งแกร่งขึ้นในไตรมาส 3/2569 ช่วยเพิ่มความชัดเจนของแนวโน้มกำไรในช่วงครึ่งหลังของปี 2569 จำนวนผู้ชมที่เพิ่มขึ้นน่าจะช่วยเพิ่ม operating leverage ในธุรกิจโรงภาพยนตร์ ธุรกิจอาหารและเครื่องดื่มในโรงภาพยนตร์ และธุรกิจโฆษณา ขณะที่มาตรการด้านต้นทุนของผู้บริหารจะช่วยหนุนอัตรากำไรเพิ่มเติม อย่างไรก็ตาม การฟื้นตัวจะขึ้นอยู่กับว่าโมเมนตัมของภาพยนตร์จะต่อเนื่องไปถึงไตรมาส 4/2569 หรือไม่ ซึ่งเป็นปัจจัยสำคัญต่อการบรรลุเป้ารายได้ทั้งปี
“ซื้อ”
เราคงคำแนะนำ “ซื้อ” สำหรับ MAJOR และประมาณการกำไรปกติปี 2569-71 ไว้ตามเดิม ขณะที่ปรับเพิ่มราคาเป้าหมายกลางปี 2570 เป็น 9.20 บาท ปัจจัยหนุนการปรับเพิ่ม ตัวคูณมูลค่าหุ้น ได้แก่ การฟื้นตัวอย่างต่อเนื่องของจำนวนผู้ชมภาพยนตร์ จากภาพยนตร์ฮอลลีวูดและไทยที่แข็งแกร่ง ,อัตรากำไรที่ปรับตัวดีขึ้นจากประสิทธิภาพด้านต้นทุนที่ดีขึ้น