บล.กสิกรไทย:
WHART ไตรมาส 2 ดีขึ้น หนุนมุมมองครึ่งปีหลัง
ผลประกอบการไตรมาส 2/2569 สะท้อนกิจกรรมการเช่าที่แข็งแกร่งขึ้น
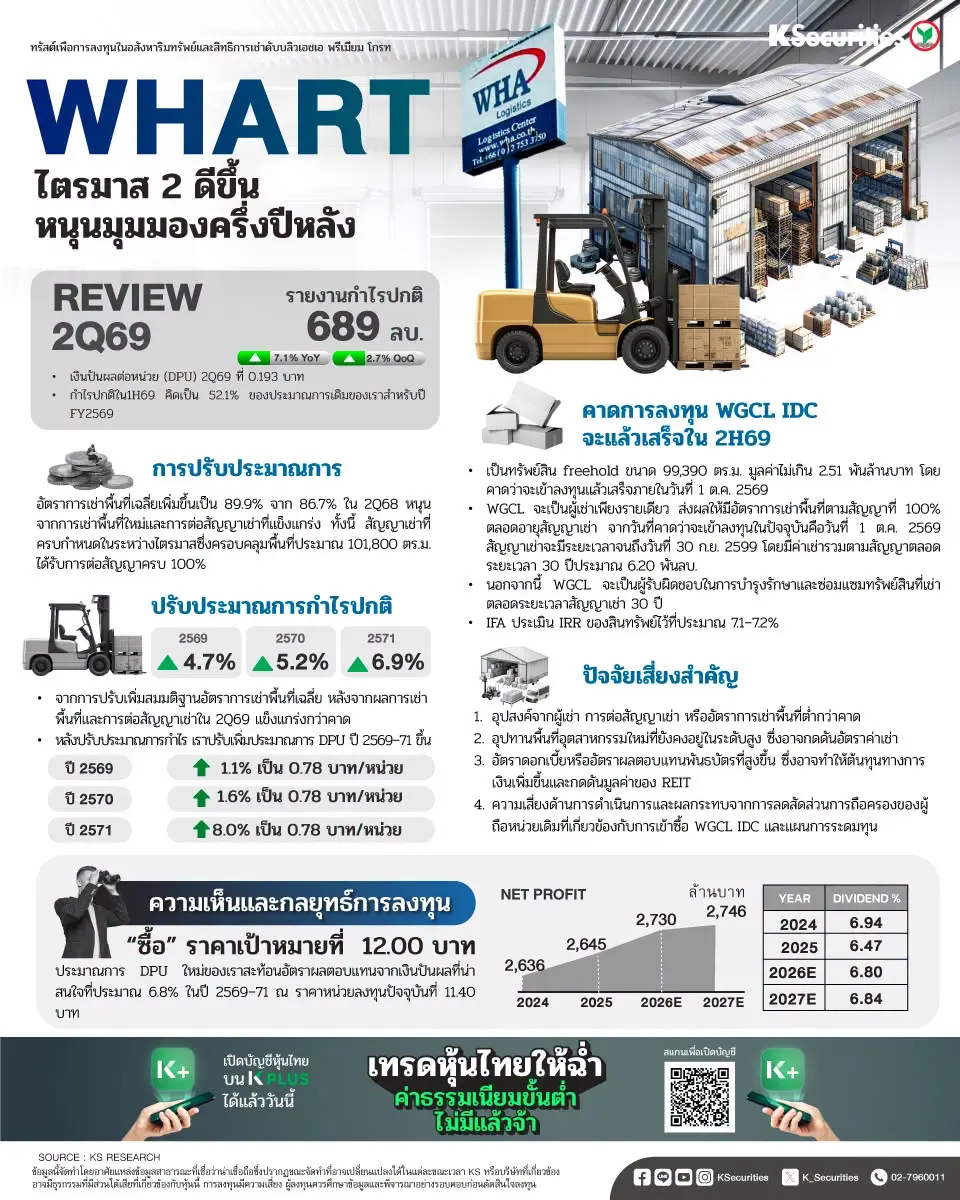
WHART รายงานกำไรปกติไตรมาส 2/2569 ที่ 689 ลบ. (+7.1% YoY, +2.7% QoQ) สอดคล้องกับประมาณการของเรา อัตราการเช่าพื้นที่เฉลี่ยเพิ่มขึ้นเป็น 89.9% จาก 86.7% ในไตรมาส 2/2568 หนุนจากการเช่าพื้นที่ใหม่และการต่อสัญญาเช่าที่แข็งแกร่ง ทั้งนี้ สัญญาเช่าที่ครบกำหนดในระหว่างไตรมาสซึ่งครอบคลุมพื้นที่ประมาณ 101,800 ตร.ม. ได้รับการต่อสัญญาครบ 100% นอกจากนี้ ต้นทุนทางการเงินที่ลดลงยังช่วยหนุนกำไร โดยกำไรปกติในครึ่งแรกของปี 2569 คิดเป็น 52.1% ของประมาณการเดิมของเราสำหรับปี FY2569
การปรับประมาณการกำไร
เราปรับเพิ่มประมาณการกำไรปกติปี 2569–71 ขึ้น 4.7%/5.2%/6.9% จากการปรับเพิ่มสมมติฐานอัตราการเช่าพื้นที่เฉลี่ย หลังจากผลการเช่าพื้นที่และการต่อสัญญาเช่าในไตรมาส 2/2569 แข็งแกร่งกว่าคาด ประกอบกับการปรับลดสมมติฐานค่าใช้จ่ายดอกเบี้ย เนื่องจากเราคาดว่าอัตราดอกเบี้ยในตลาดจะอยู่ในระดับต่ำเป็นเวลานาน
คาดการลงทุน WGCL IDC จะแล้วเสร็จในครึ่งปีหลัง 2569
หลังได้รับอนุมัติจากผู้ถือหน่วย WHART มีแผนเข้าลงทุนใน WGCL International Distribution Center ในมาบตาพุด จังหวัดระยอง ซึ่งเป็นทรัพย์สิน freehold ขนาด 99,390 ตร.ม. มูลค่าไม่เกิน 2.51 พันล้านบาท โดยคาดว่าจะเข้าลงทุนแล้วเสร็จภายในวันที่ 1 ต.ค. 2569 หลังดำเนินการด้านแหล่งเงินทุนและเงื่อนไขที่เกี่ยวข้องอื่นๆ ภายหลังการลงทุน WGCL จะเช่าพื้นที่ทั้งหมดเป็นระยะเวลา 30 ปี ซึ่งคาดว่าจะสร้างรายได้ค่าเช่าตามสัญญารวมประมาณ 6.20 พันล้านบาทตลอดอายุสัญญา ทั้งนี้ IFA ประเมิน Asset IRR ที่ 7.1%–7.2%
มุมมอง KS
เพิ่มคำแนะนำเป็น “ซื้อ” เราเพิ่มคำแนะนำ WHART เป็น “ซื้อ” จาก “ถือ” และเพิ่มราคาเป้าหมายกลางปี 2570 เป็น 12.0 บาท จาก 11.2 บาท สะท้อนการปรับเพิ่มประมาณการกำไรและ DPU ปี 2569–71 หลังจากอัตราการเช่าพื้นที่และการต่อสัญญาเช่าแข็งแกร่งขึ้น รวมถึงการปรับลดสมมติฐานค่าใช้จ่ายดอกเบี้ย การปรับประมาณการดังกล่าวทำให้อัพไซด์ของมูลค่าเพิ่มขึ้น