บล.กสิกรไทย:
CRC การขยายตัวของอัตรากำไรหนุนกำไรปี 2569 เร่งตัวขึ้น
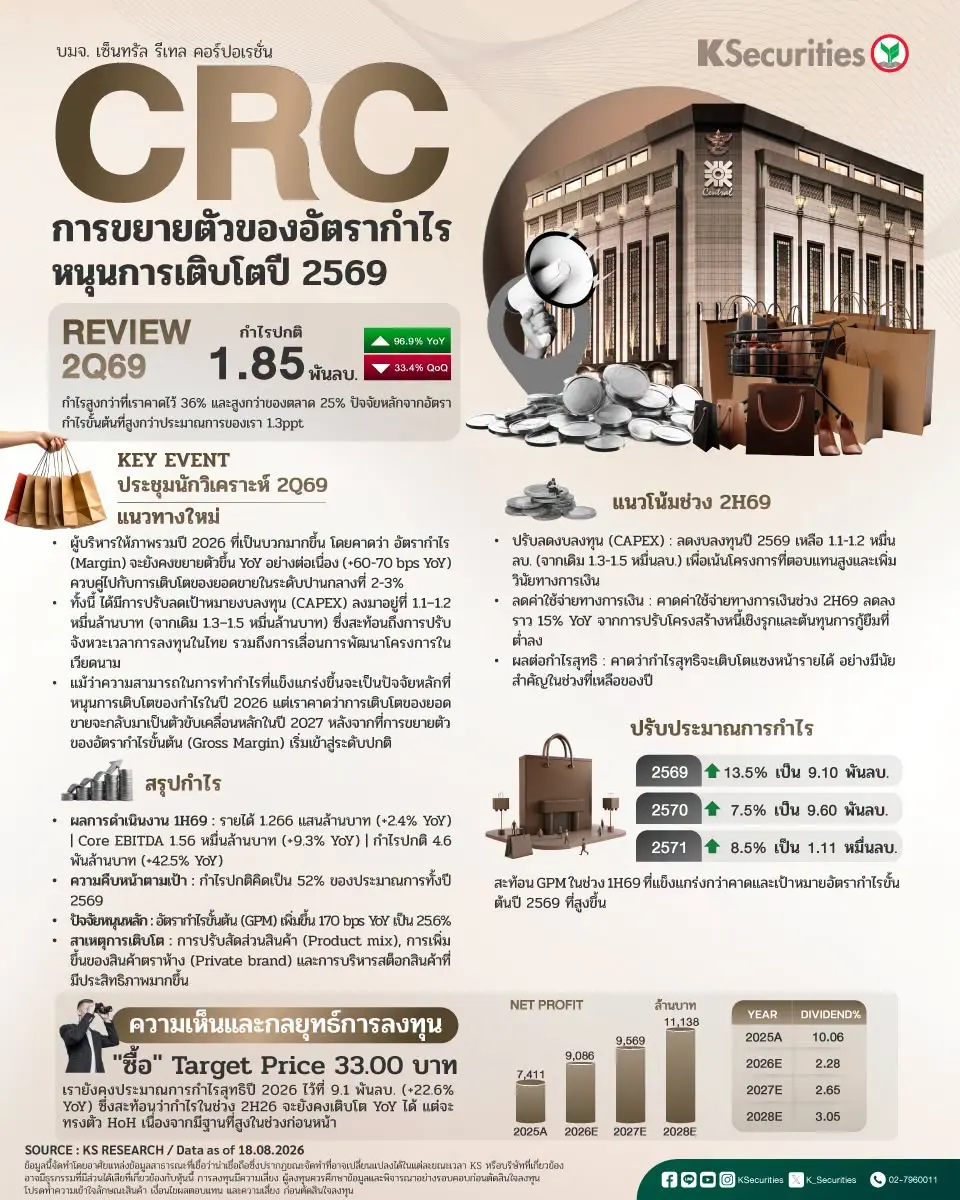
กำไรปกติของ CRC อยู่ที่ 1.9 พันลบ. (+97% YoY, -33% QoQ) สูงกว่าที่เราคาดไว้ 36% และสูงกว่าของตลาด 25% ปัจจัยหลักจากอัตรากำไรขั้นต้นที่สูงกว่าประมาณการของเรา 1.3ppt กำไรช่วงครึ่งแรกของปี 2569 คิดเป็น 60% ของประมาณการทั้งปีของเราที่ 8.0 พันลบ. (+8% YoY)
ประชุมนักวิเคราะห์ 2Q69 – มุมมองบวกเล็กน้อย
ผู้บริหารให้อัตภาพภาพรวมปี 2026 ที่เป็นบวกมากขึ้น โดยคาดว่า อัตรากำไร (Margin) จะยังคงขยายตัวขึ้น YoY อย่างต่อเนื่อง (+60-70 bps YoY) ควบคู่ไปกับการเติบโตของยอดขายในระดับปานกลางที่ 2-3%
ทั้งนี้ ได้มีการปรับลดเป้าหมายงบลงทุน (CAPEX) ลงมาอยู่ที่ 1.1–1.2 หมื่นล้านบาท (จากเดิม 1.3–1.5 หมื่นล้านบาท) ซึ่งสะท้อนถึงการปรับจังหวะเวลาการลงทุนในไทย รวมถึงความล่าช้าในการพัฒนาโครงการในเวียดนาม
แม้ว่าความสามารถในการทำกำไรที่แข็งแกร่งขึ้นจะเป็นปัจจัยหลักที่หนุนการเติบโตของกำไรในปี 2026 แต่เราคาดว่าการเติบโตของยอดขายจะกลับมาเป็นตัวขับเคลื่อนหลักในปี 2027 หลังจากที่การขยายตัวของอัตรากำไรขั้นต้น (Gross Margin) เริ่มเข้าสู่ระดับปกติ
สรุปกำไร
ในช่วงครึ่งแรกของปี 2569 รายได้ของ CRC เพิ่มขึ้น 2.4% YoY เป็น 1.266 แสนลบ. ขณะที่ core EBITDA และกำไรปกติเพิ่มขึ้น 9.3% และ 42.5% เป็น 1.56 หมื่นลบ. และ 4.6 พันลบ. ตามลำดับ กำไรปกติคิดเป็น 52% ของประมาณการปี 2569 ของเรา โดยได้รับแรงหนุนจาก GPM ของสินค้าที่ขยายตัว 170bps YoY เป็น 25.6% จากสัดส่วนสินค้าที่ดีขึ้น สัดส่วนสินค้าตราห้างที่เพิ่มขึ้น และการบริหารสต็อกสินค้าที่มีประสิทธิภาพมากขึ้น
ปรับปรุงประมาณการกำไร
เราปรับเพิ่มประมาณการกำไรปี 2569-71 ขึ้น 13.5%, 7.5% และ 8.5% เป็น 9.1 พันลบ., 9.6 พันลบ. และ 1.11 หมื่นลบ. ตามลำดับ
มุมมอง KS
แนะนำ “ซื้อ” ด้วยราคาเป้าหมายที่ 33.00 บาท โดยเรายังคงประมาณการกำไรสุทธิปี 2026 ไว้ที่ 9.1 พันล้านบาท (+22.6% YoY) ซึ่งสะท้อนว่ากำไรในช่วง 2H26 จะยังคงเติบโต YoY ได้ แต่จะทรงตัว HoH เนื่องจากมีฐานที่สูงในช่วงก่อนหน้า