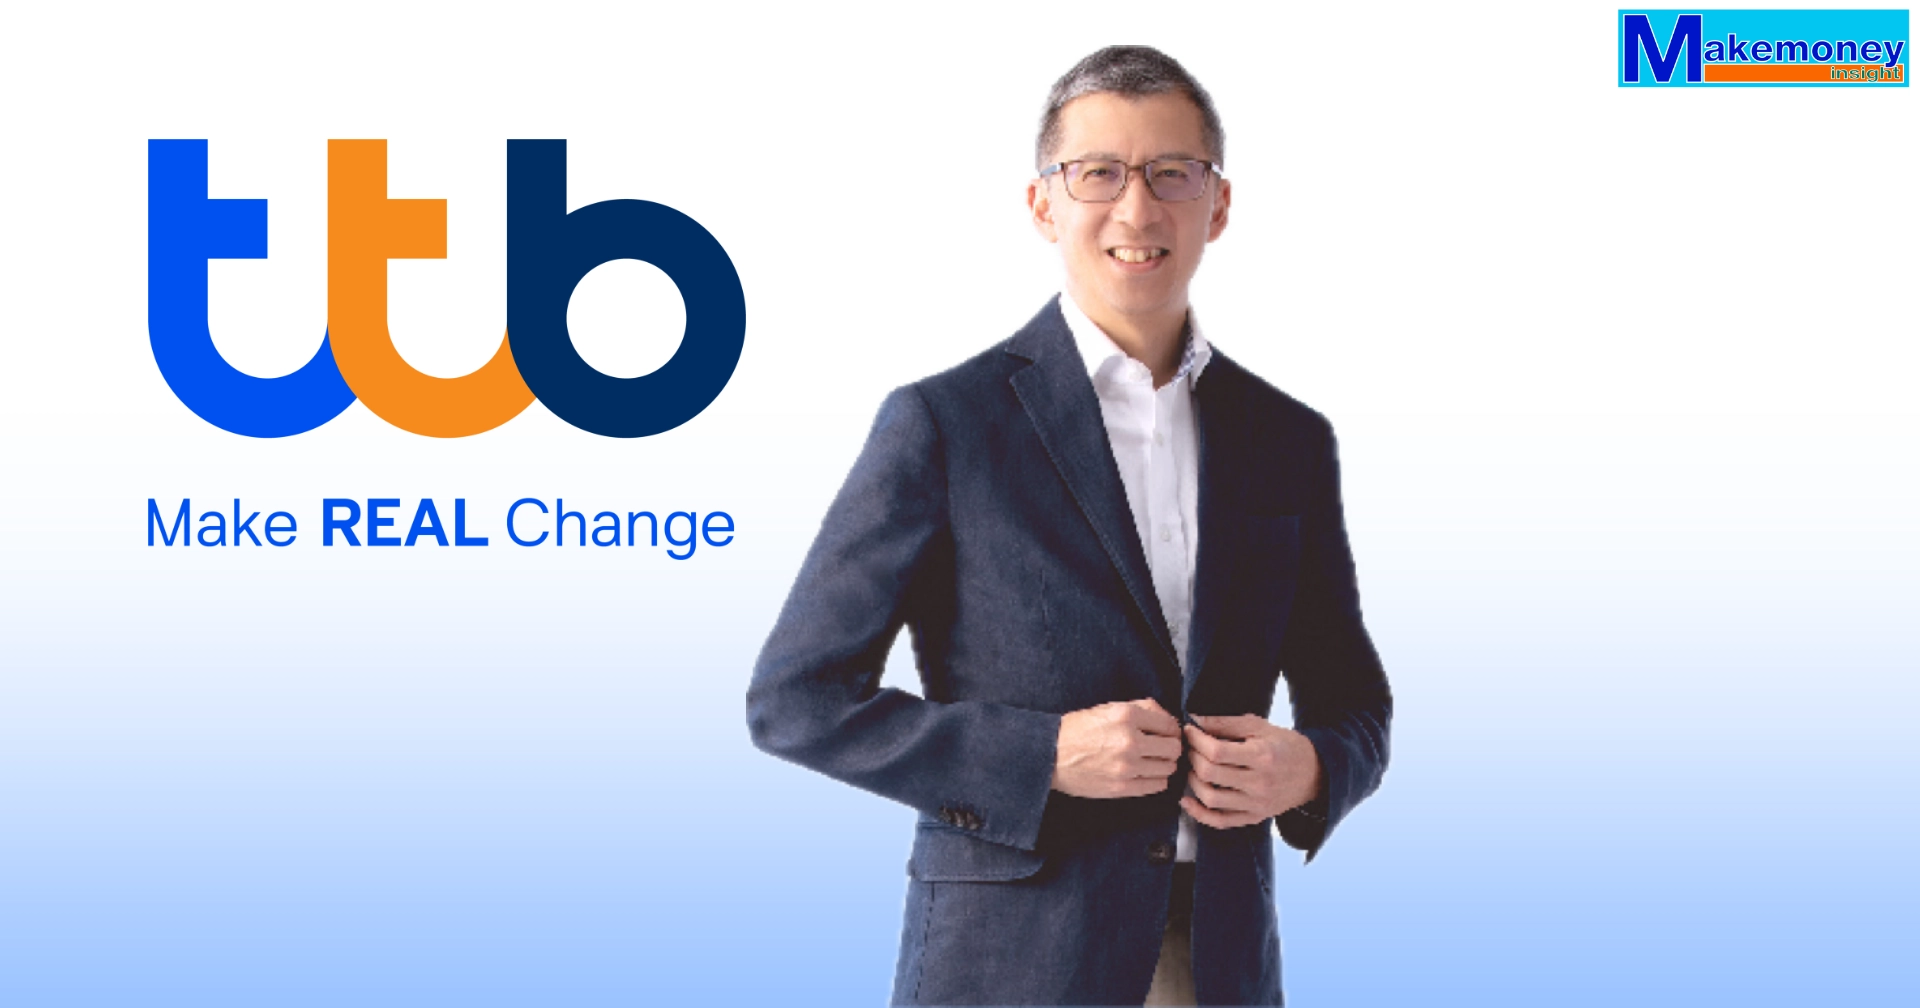
ทีทีบี โชว์งบ 9 เดือน ปี 2569 กำไรสุทธิแตะ 16,139 ล้านบาท โต 4.8% ตอกย้ำวินัยบริหารงบดุล ดัน NIM ไตรมาส 3 ปรับเพิ่มเป็น 3.09% พร้อมยกระดับปันผลและเดินหน้าบริหารเงินทุนเชิงรุก
ธนาคารทหารไทยธนชาต จำกัด (มหาชน) หรือ ttb เผยกำไรสุทธิรอบ 9 เดือน ปี 2569 ที่ 16,139 ล้านบาท เพิ่มขึ้น 4.8% YoY ขณะที่ กำไรสุทธิไตรมาส 3/2569 อยู่ที่ 5,457 ล้านบาท ขยายตัว 3.0% YoY ปัจจัยขับเคลื่อนหลักมาจากการบริหารสินทรัพย์และหนี้สินที่มีประสิทธิภาพ การควบคุมค่าใช้จ่ายอย่างมีวินัย และความเข้มงวดในการบริหารความเสี่ยง ท่ามกลางภาวะเศรษฐกิจที่ยังมีความผันผวนและความท้าทายเชิงโครงสร้างภายในประเทศ
นายปิติ ตัณฑเกษม ประธานเจ้าหน้าที่บริหาร ทีทีบี เปิดเผยว่า ภาพรวมผลการดำเนินงาน 9 เดือนแรกของปี 2569 ถือว่าเป็นไปตามเป้าหมาย โดยผลการดำเนินงานในไตรมาส 3 ได้สะท้อนให้เห็นถึงความคืบหน้าใน 3 ด้านสำคัญ ได้แก่ การรักษาแนวโน้มผลประกอบการ การดูแลคุณภาพสินทรัพย์และลูกค้าที่ได้รับผลกระทบจากเหตุการณ์น้ำท่วม และการสร้างการเติบโตด้านรายได้ในระยะยาว
- กำไรสุทธิและอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE): ในช่วง 9 เดือนแรกของปี 2569 ธนาคารมีกำไรสุทธิจำนวน 16,139 ล้านบาท +4.8% YoY คิดเป็นอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) ที่ 9.1% ส่วนผลการดำเนินงานไตรมาส 3/2569 มีกำไรสุทธิจำนวน 5,457 ล้านบาท +3.0% YoY) คิดเป็น ROE ที่ 9.3%
- รายได้ดอกเบี้ยสุทธิและส่วนต่างรายได้ดอกเบี้ย (NIM): รายได้ดอกเบี้ยสุทธิในไตรมาส 3/2569 อยู่ที่ 12,763 ล้านบาทเพิ่มขึ้น 4.1% QoQ และ 2.9 YoY ส่งผลให้ส่วนต่างรายได้ดอกเบี้ยสุทธิ (NIM) ในไตรมาส 3/2569 ปรับตัวดีขึ้นมาอยู่ที่ 3.09% (เพิ่มขึ้น 6 bps จากไตรมาส 2/2569) และทำให้ NIM รวม 9 เดือนแรกอยู่ที่ 3.04% ซึ่งเป็นไปตามกรอบเป้าหมายของธนาคาร เป็นผลมาจากการปรับโครงสร้างพอร์ตสินเชื่อไปสู่กลุ่มลูกค้ารายย่อยที่ให้ผลตอบแทนสูง และการบริหารต้นทุนทางการเงินเชิงรุก
- รายได้ที่มิใช่ดอกเบี้ย (Non-NII): ในรอบ 9 เดือนแรกของปี 2569 รายได้ที่มิใช่ดอกเบี้ยมีจำนวน 13,683 ล้านบาทเติบโตร 25.7% YoY โดยมีปัจจัยหนุนสำคัญจาก รายได้ค่าธรรมเนียมและบริการสุทธิ จำนวน 8,941 ล้านบาท +24.0% YoY จากการฟื้นตัวของธุรกิจค่าธรรมเนียมเชิงกลยุทธ์ ทั้งแบงก์แอสชัวรันส์ (BA) กองทุนรวม บัตรเครดิต และค่าธรรมเนียมการให้สินเชื่อ
- การควบคุมค่าใช้จ่าย (OPEX): ธนาคารยังคงรักษาอัตราส่วนต้นทุนต่อรายได้ (Cost-to-Income Ratio) ในไตรมาส 3/2569 ไว้ที่ 46% ซึ่งเป็นไปตามเป้าหมาย โดยมีค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ในรอบ 9 เดือนแรกจำนวน 23,338 ล้านบาท +7.2% YoY ซึ่งการเพิ่มขึ้นส่วนใหญ่มาจากค่าใช้จ่ายบุคลากรจากการขยายธุรกิจใหม่และค่าใช้จ่าย one-time ในไตรมาส 2/2569 ขณะที่ค่าใช้จ่ายอาคารสถานที่และอุปกรณ์ยังคงปรับลดลงตามแผน Digital Transformation
- คุณภาพสินทรัพย์และการตั้งสำรอง (Asset Quality & ECL): อัตราส่วนสินเชื่อด้อยคุณภาพ (NPL Ratio) ปรับตัวดีขึ้นลดลงมาอยู่ที่ 2.88% ณ สิ้นไตรมาส 3/2569 จาก 2.93% ในไตรมาส 2/2569 โดยมียอดสินเชื่อด้อยคุณภาพรวม 38,663 ล้านบาท สำหรับผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (ECL) ในรอบ 9 เดือนแรกมีจำนวน 12,113 ล้านบาท ลดลง 5.8% YoY คิดเป็น Risk Cost จากการดำเนินงานปกติที่ 100 bps ทั้งนี้ ธนาคารได้ตั้งสำรอง Management Overlay เพิ่มเติมเพื่อรองรับความเสี่ยงจากความไม่แน่นอนทางเศรษฐกิจ ทำให้อัตราส่วนเงินสำรองต่อสินเชื่อด้อยคุณภาพ (LLR Coverage Ratio) แข็งแกร่งอยู่ที่ 159%
พอร์ตสินเชื่อ ณ วันที่ 30 กันยายน 2569 ยอดเงินให้สินเชื่อแก่ลูกหนี้รวมอยู่ที่ 1,187,183 ล้านบาท +0.3% QoQ โดยธนาคารเน้นการเติบโตสินเชื่อคุณภาพภายใต้แนวคิด Risk-based Pricing ขับเคลื่อนโดยกลุ่มสินเชื่อรายย่อยเป้าหมายที่ให้ผลตอบแทนสูง ได้แก่ สินเชื่อบ้านแลกเงิน (CYH) +10.9% YTD, สินเชื่อเล่มแลกเงิน (CYB) +54.6% YTD, และ สินเชื่อส่วนบุคคล Cash2Go +34.2% YTD
ด้านโครงสร้างเงินฝาก ธนาคารมียอดเงินรับฝากรวมอยู่ที่ 1,281,653 ล้านบาท +1.0% YTD โดยธนาคารเดินหน้าปรับโครงสร้างเงินฝากเชิงรุกเพื่อลดต้นทุนทางการเงิน โดยลดสัดส่วนเงินฝากประจำ (TD) ลงเหลือร 20% ของเงินฝากรวม และแทนที่ด้วยเงินฝากต้นทุนต่ำอย่าง CASA (44%) และ เงินฝาก Hybrid (36%) อาทิ ttb no-fixed และ ME Save ขณะที่อัตราส่วนสินเชื่อต่อเงินฝาก (LDR) อยู่ที่ 93%
ในส่วนฐานะเงินกองทุนยังคงอยู่ในระดับสูงตามเกณฑ์ Basel III โดยมีอัตราส่วนเงินกองทุนรวมต่อสินทรัพย์เสี่ยง (CAR) อยู่ที่ 18.8% และ อัตราส่วนเงินกองทุนชั้นที่ 1 (Tier 1) อยู่ที่ 16.8% ซึ่งสูงกว่าเกณฑ์ขั้นต่ำของธนาคารแห่งประเทศไทยที่ 12.0% และ 9.5% ตามลำดับ
ธนาคารมียุทธศาสตร์การบริหารเงินทุน ความร่วมมือระดับโลก และการพัฒนาเพื่อความยั่งยืน โดยการเพิ่มผลตอบแทนแก่ผู้ถือหุ้นอย่างยั่งยืน ธนาคารปรับเพิ่มอัตราการจ่ายเงินปันผลระหว่างกาลสำหรับครึ่งแรกของปี 2569 ขึ้นสู่ 65% เพิ่มขึ้นจาก 35% ในปี 2564 และ 60% ในปี 2567 สะท้อนความตั้งใจในการรักษาการจ่ายเงินปันผลในระดับสูงอย่างสม่ำเสมอ
ในส่วนความคืบหน้าโครงการซื้อหุ้นคืน ธนาคารดำเนินการซื้อหุ้นคืนสะสมครบตามวงเงินเริ่มต้น 21,000 ล้านบาท (รวม 10.04 พันล้านหุ้น หรือคิดเป็น 10.29% ของหุ้นที่ออกและชำระแล้ว) สำเร็จเร็วกว่ากำหนดเดิมถึง 1 ปี พร้อมขยายวงเงินรวมเป็น 35,000 ล้านบาท ถึงปี 2571 โดย ณ สิ้นไตรมาส 3/2569 มีวงเงินคงเหลือ 14,000 ล้านบาท
นอกจากนี้ ธนาคารได้สร้างความร่วมมือเชิงกลยุทธ์กับ DBS Bank (ยกระดับบริการ Private Wealth และโอนย้ายบัญชีลูกค้ารายย่อย DBSVT มายัง ttb wealth), Schroders (พัฒนาโซลูชันการลงทุนสำหรับกลุ่ม HNW/UHNW), และ Webull (เปิดตัว My Wealth Widget บนแอป ttb touch เพื่อนำเสนอ Digital Wealth Advisory)
ตั้งแต่วันที่ 27 กุมภาพันธ์ 2569 ธนาคารได้เปลี่ยนชื่อ บริษัทหลักทรัพย์ ธนชาต จำกัด (มหาชน) เป็น ‘บริษัทหลักทรัพย์ ทีทีบี เวลธ์ จำกัด (มหาชน)’ (ttb wealth securities) และจัดตั้งบริษัทร่วมทุน ‘บริษัท ทีทีบี ลีสซิ่ง จำกัด’ เริ่มดำเนินธุรกิจในไตรมาส 2/2569 โดยมียอดสินเชื่อประมาณ 2.1 พันล้านบาท ณ สิ้นไตรมาส 3/2569
ด้านความยั่งยืน ธนาคารเดินหน้าโครงการ “รวบหนี้” ช่วยเหลือลูกค้าไปแล้วกว่า 86,200 ราย ลดภาระดอกเบี้ยสะสมกว่า 3,400 ล้านบาท รวมถึงโครงการ “สินเชื่อคนผ่อนดี” / “ผ่อนดีมีรางวัล” มีลูกค้าเข้าร่วมกว่า 58,600 ราย ยอดสินเชื่อรวมราว 15,000 ล้านบาท ช่วยแบ่งเบาภาระดอกเบี้ยไปแล้วกว่า 1,800 ล้านบาท
ศิริวรรณ มีทอง เรียบเรียง