KTC โชว์งบ 9 เดือนปี 69 กำไรสุทธิ 6,521 ล้านบาท โต 14.3% อานิสงส์บริหารต้นทุนทางการเงินยอดเยี่ยม
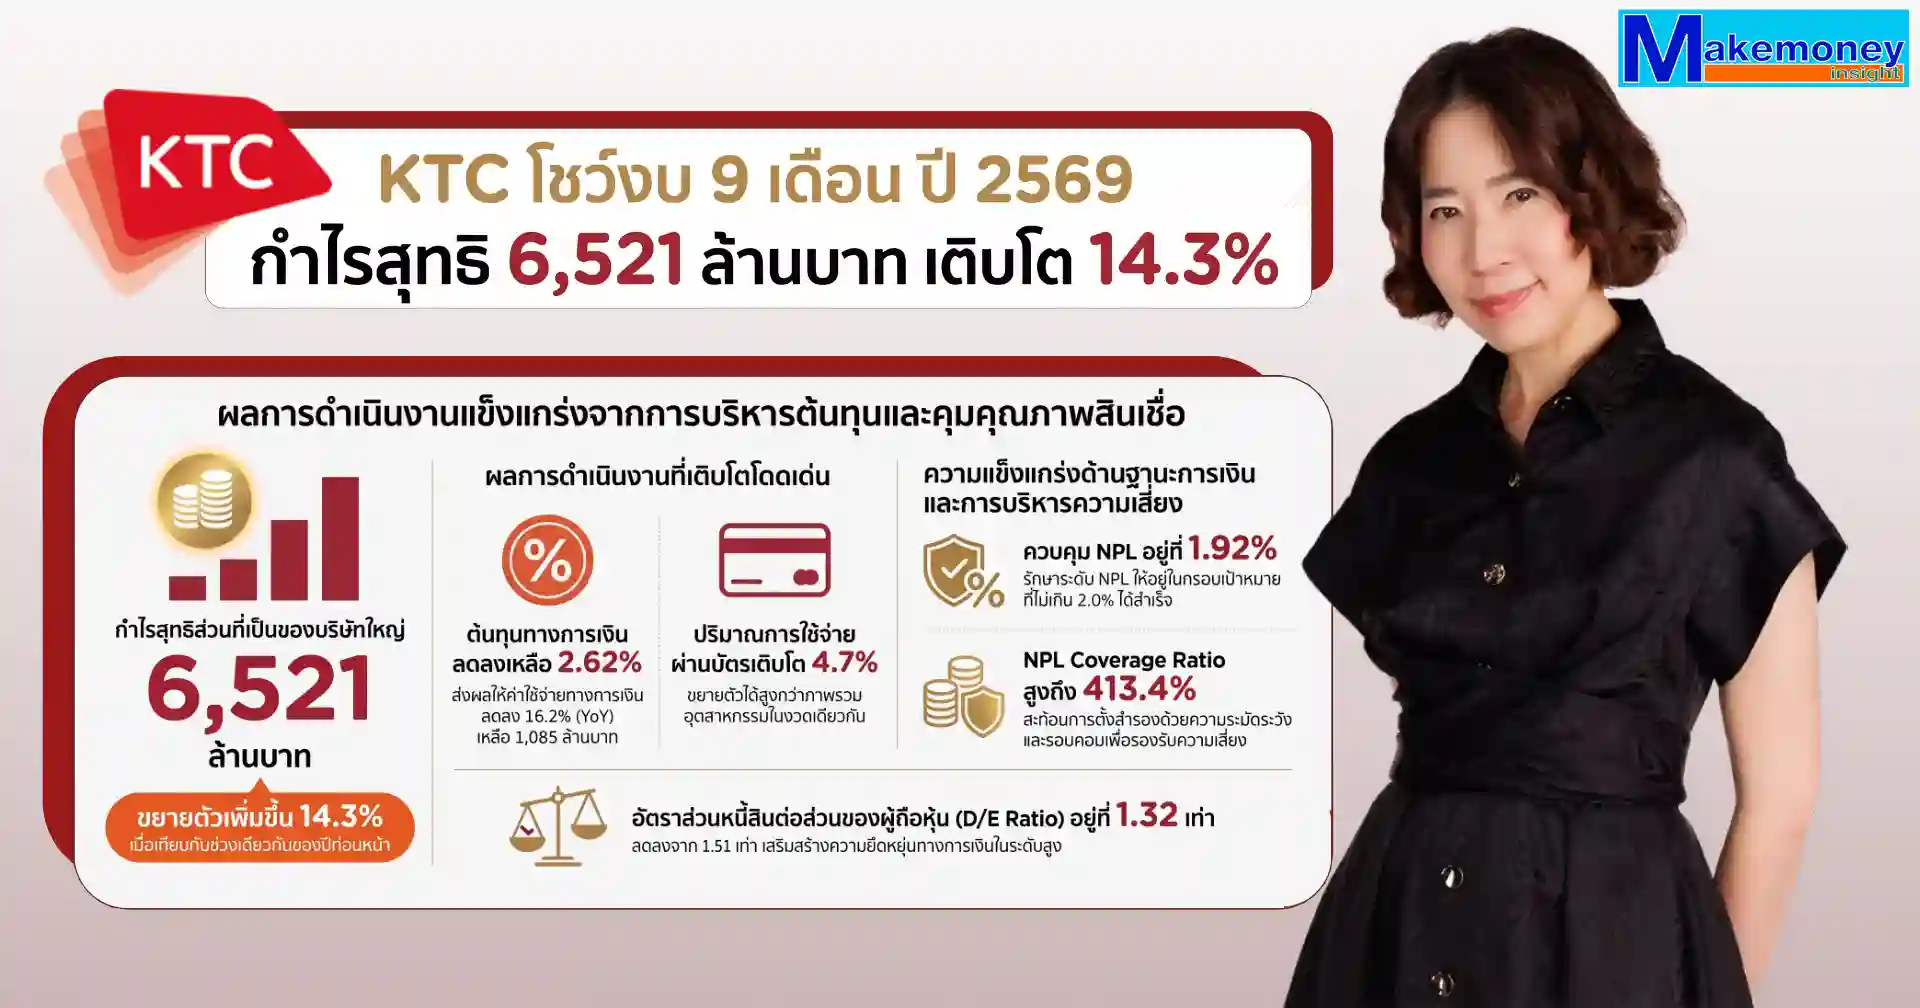
บริษัท บัตรกรุงไทย จำกัด (มหาชน) หรือ KTC ประกาศผลการดำเนินงานงวด 9 เดือนแรกของปี 2569 มีกำไรสุทธิส่วนที่เป็นของบริษัทใหญ่ เท่ากับ 2,125 ล้านบาท ขยายตัว 8.9% YoY และดันกำไรสุทธิสะสม 9 เดือนแรกแตะ 6,521 ล้านบาท เติบโต 14.3% YoY ขับเคลื่อนด้วยการบริหารจัดการต้นทุนทางการเงินอย่างมีประสิทธิภาพ ควบคู่กับการควบคุมคุณภาพสินเชื่ออย่างรัดกุม ส่งผลให้ส่วนต่างอัตราดอกเบี้ยสุทธิ (NIM) ปรับตัวสูงขึ้น ขณะที่ปริมาณการใช้จ่ายผ่านบัตรเครดิตยังคงเติบโตแข็งแกร่งเหนือกว่าภาพรวมอุตสาหกรรม
นางพิทยา วรปัญญาสกุล ประธานเจ้าหน้าที่บริหาร KTC เปิดเผยถึงทิศทางการดำเนินงานและกลยุทธ์องค์กรว่า “ในไตรมาส 3 ปี 2569 กลุ่มบริษัทเคทีซียังคงรักษัความแข็งแกร่งด้านฐานะทางการเงิน พร้อมบริหารคุณภาพของพอร์ตสินเชื่อให้ขยายตัวด้วยความระมัดระวัง ขณะที่ปริมาณการใช้จ่ายผ่านบัตรเครดิตของเคทีซีสำหรับช่วงเก้าเดือนแรกปี 2569 เติบโต 4.7% YoY บริษัทมุ่งขับเคลื่อนองค์กรด้วยเทคโนโลยีดิจิทัลและนวัตกรรม เพื่อยกระดับประสิทธิภาพการดำเนินงานและสร้างประสบการณ์ที่ดีให้แก่สมาชิก ควบคู่กับการบริหารจัดการองค์กรอย่างยืดหยุ่น พร้อมรับมือกับความท้าทายทางการแข่งขัน อีกทั้งรักษาความสัมพันธ์กับลูกค้าในระยะยาว”
ในไตรมาส 3/2569 กลุ่มบริษัท KTC มีฐานรายได้รวมอยู่ที่ 6,917 ล้านบาท เพิ่มขึ้น 0.2% YoY โดยเป็นรายได้ดอกเบี้ย 4,142 ล้านบาท ขยายตัว 1.1% YoY ซึ่งได้รับปัจจัยหนุนจากรายได้ดอกเบี้ยลูกหนี้บัตรเครดิตและสินเชื่อ KTC P BERM (พี่เบิ้ม รถแลกเงิน) ขณะที่รายได้ค่าธรรมเนียมและบริการเท่ากับ 1,576 ล้านบาท เพิ่มขึ้น 0.4% YoY ด้านค่าใช้จ่ายรวมลดลง 2.0% YoY เหลือ 4,256 ล้านบาท โดยมีปัจจัยหลักมาจากค่าใช้จ่ายทางการเงินในไตรมาส 3 ที่ลดลงถึง 16.4% YoY อยู่ที่ 354 ล้านบาท
สำหรับการบริหารต้นทุนทางการเงินในงวด 9 เดือนแรกปี 2569 ปรับลดลงเหลือ 2.62% จาก 2.93% ในช่วงเดียวกันของปีก่อนหน้า ส่งผลให้ค่าใช้จ่ายทางการเงินรวมลดลง 16.2% YoY เหลือ 1,085 ล้านบาท หนุนให้ส่วนต่างอัตราดอกเบี้ยสุทธิ (Net Interest Margin: NIM) งวด 9 เดือนขยับขึ้นเป็น 13.48% จาก 13.23% ในงวดเดียวกันของปีก่อน ด้านอัตราส่วนค่าใช้จ่ายในการบริหารต่อรายได้รวม (Cost to Income Ratio) ไตรมาส 3/2569 ปรับลดลงเหลือ 35.3% จาก 35.8% ในไตรมาส 3/2568 และงวด 9 เดือนสะสมอยู่ที่ 35.0%
ณ วันที่ 30 กันยายน 2569 KTC มียอดพอร์ตสินเชื่อรวมเท่ากับ 107,717 ล้านบาท ขยายตัว 0.8% YoY โดยจำแนกตามโครงสร้างธุรกิจหลัก ได้ดังนี้:
- พอร์ตลูกหนี้บัตรเครดิต: มูลค่า 70,055 ล้านบาท เติบโต 0.9% YoY โดยมีปริมาณการใช้จ่ายผ่านบัตรเครดิตสะสม 9 เดือนแรกอยู่ที่ 229,884 ล้านบาท ขยายตัว 4.7% YoY ซึ่งขยายตัวสูงกว่าอัตราการเติบโตของอุตสาหกรรมที่อยู่ที่ 3.1%
- พอร์ตลูกหนี้สินเชื่อบุคคล: มูลค่า 36,533 ล้านบาท ขยายตัว 1.9% YoY จากการเติบโตของสินเชื่อ KTC P BERM รถแลกเงิน
- พอร์ตลูกหนี้ตามสัญญาเช่า: มูลค่า 1,130 ล้านบาท ปรับลดลง 30.6% YoY เป็นไปตามนโยบายทยอยลดสัดส่วนภายหลังจากหยุดปล่อยสินเชื่อใหม่ตั้งแต่เดือนสิงหาคม 2566
- ฐานสมาชิก: KTC มีจำนวนสมาชิกสะสมรวม 3,869,210 บัญชี ประกอบด้วยบัตรเครดิต 3,158,768 บัตร (เพิ่มขึ้น 8.8% YoY) และสินเชื่อบุคคล 710,442 บัญชี (เพิ่มขึ้น 0.8% YoY)
ในด้านการบริหารจัดการความเสี่ยง กลุ่มบริษัท KTC ดำเนินนโยบายตั้งสำรองด้วยความระมัดระวังและรอบคอบ โดยมีอัตราส่วน NPL Coverage Ratio ณ งวด 9 เดือนแรกปี 2569 อยู่ในระดับสูงที่ 413.4% พร้อมรักษาระดับอัตราส่วนสินเชื่อด้อยคุณภาพต่อเงินให้สินเชื่อรวม (%NPL) ไว้ที่ 1.92% ซึ่งอยู่ในกรอบเป้าหมายที่ไม่เกิน 2% ได้อย่างมีเสถียรภาพ ขณะที่ Credit Cost สำหรับงวด 9 เดือนแรกปรับลดลงมาอยู่ที่ 5.1% จาก 5.7% ในช่วงเดียวกันของปีก่อนหน้า สะท้อนถึงการคัดกรองสินเชื่อที่มุ่งเน้นการเติบโตอย่างมีคุณภาพ
KTC ยังคงรักษาสถานะทางการเงินที่แข็งแกร่งและมีความยืดหยุ่นสูง โดยมีอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น (D/E Ratio) ณ ไตรมาส 3/2569 ปรับลดลงเหลือ 1.32 เท่า จาก 1.51 เท่า ในช่วงเดียวกันของปีก่อนหน้า ซึ่งต่ำกว่าข้อกำหนดภาระผูกพัน (Debt Covenant) ที่กำหนดไว้ไม่เกิน 10 เท่าอย่างมาก มีโครงสร้างเงินกู้ยืมรวม 53,133 ล้านบาท และมีวงเงินกู้ยืมระยะสั้นที่ยังไม่ได้เบิกใช้ (Available Credit Line) สูงถึง 19,880 ล้านบาท รองรับภาระหนี้หุ้นกู้และเงินกู้ยืมระยะยาวที่จะครบกำหนดชำระในไตรมาส 4/2569 จำนวน 9,130 ล้านบาท ได้อย่างมั่นคง
นอกจากนี้ เมื่อวันที่ 25 สิงหาคม 2569 KTC ได้เข้าซื้อหุ้นสามัญของ บริษัท วินเพอร์ฟอร์มานซ์ จำกัด (“WIN”) ซึ่งเป็นพันธมิตรในงานติดตามหนี้ เข้ามาเป็นบริษัทย่อยในกลุ่มธุรกิจทางการเงินของธนาคารกรุงไทย จำกัด (มหาชน) เพื่อสนับสนุนการบริหารต้นทุนและสร้างรายได้ร่วมกันในอนาคต พร้อมกันนี้ บริษัทอยู่ระหว่างเตรียมข้อมูลเพื่อขอขึ้นทะเบียนกิจกรรมทางอิเล็กทรอนิกส์สำหรับธุรกิจนายหน้าประกันภัยเพื่อเสนอขายกรมธรรม์ผ่านช่องทางออนไลน์ ซึ่งคาดว่าจะได้รับการอนุมัติจากหน่วยงานกำกับดูแลภายในไตรมาส 4 ปี 2569
ศิริวรรณ มีทอง เรียบเรียง
#เคทีซี #KTCcard #บัตรเครดิตKTC