บล.กสิกรไทย:
SPALI คาดช่วงไฮซีซั่นในออสเตรเลียจะหนุนกำไร 2Q69
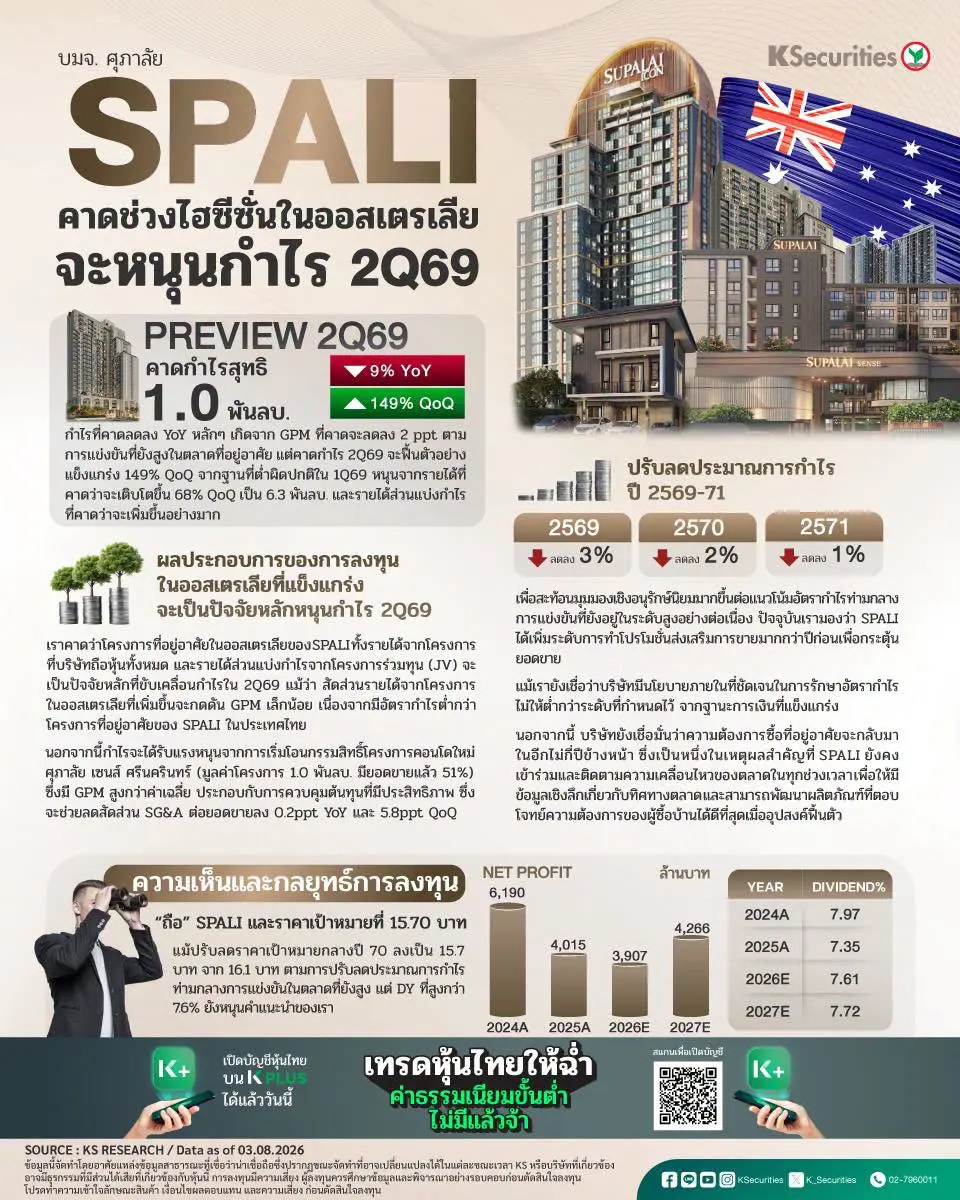
เราคงคำแนะนำ “ถือ” SPALI แม้ปรับลดราคาเป้าหมายกลางปี 70 ลงเป็น 15.7 บาท จาก 16.1 บาท ตามการปรับลดประมาณการกำไร ท่ามกลางการแข่งขันในตลาดที่ยังสูง แต่ DY ที่สูงกว่า 7.6% ยังหนุนคำแนะนำของเรา
แม้ยอดขายใน 2Q69 จะไม่โดดเด่น แต่การเข้าสู่ช่วงไฮซีซั่นของธุรกิจที่อยู่อาศัยในออสเตรเลียจะช่วยหนุนกำไรให้ฟื้นตัวขึ้น 149% QoQ มาอยู่ที่ 1.0 พันลบ. แม้ยังลดลง 9% YoY ก็ตาม
การเริ่มโอนกรรมสิทธิ์คอนโดขนาดใหญ่ อย่างพาร์ค เอกมัย-พัฒนาการ รวมถึงการเปิดตัวโครงการใหม่ที่เพิ่มขึ้นอย่างมากใน 2H69 เมื่อเทียบกับ 1H69 จะเป็นปัจจัยสำคัญที่หนุนให้กำไรใน 2H69 เติบโตอย่างแข็งแกร่ง HoH
มุมมอง KS
แนะ “ถือ” SPALI แม้ปรับลดราคาเป้าหมายกลางปี 2570 ลงเป็น 15.7 บาท จาก 16.1 บาท หลังปรับลดประมาณการกำไร แม้มี upside จำกัด แต่คาดการณ์อัตราผลตอบแทนจากเงินปันผลปี 2569 ที่สูงกว่า 7.6% ยังเป็นปัจจัยสนับสนุนคำแนะนำของเรา แม้คาดกำไรครึ่งแรกปี 2569 จะคิดเป็นสัดส่วนที่ค่อนข้างต่ำเมื่อเทียบกับประมาณการกำไรทั้งปีของเรา แต่เราคาดว่าผลประกอบการจะฟื้นตัวแข็งแกร่งในครึ่งหลังปี 2569 หนุนจากการเริ่มโอนกรรมสิทธิ์โครงการศุภาลัย พาร์ค เอกมัย-ศรีนครินทร์ (มูลค่าโครงการ 4.6 พันลบ. มียอดขายแล้ว 54%) และศุภาลัย คราม เกาะเต่า (มูลค่าโครงการ 480 ลบ. มียอดขายแล้ว 37%) ตั้งแต่ไตรมาส 3/2569 เป็นต้นไป รวมถึงการเปิดตัวโครงการใหม่ในครึ่งหลังปี 2569 มูลค่า 2.27 หมื่นลบ. เทียบกับ 1.23 หมื่นลบ. ในครึ่งแรกปี 2569