บล.กสิกรไทย:
PTG คาดกำไร 2Q69 จะกลับมาเป็นบวก
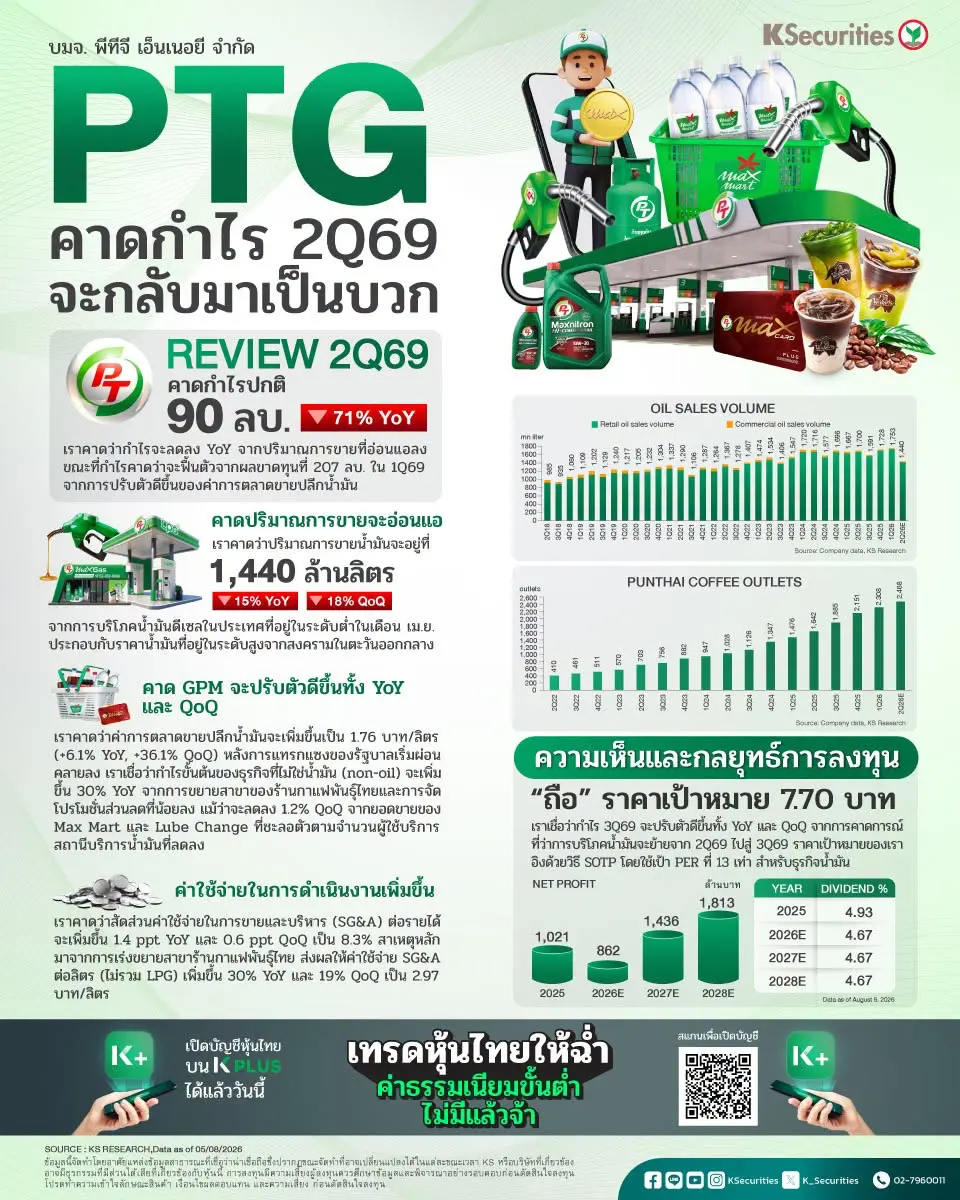
คาดกำไรปกติไตรมาส 2/2569 ที่ 90 ลบ. ลดลง 71% YoY แต่กลับมามีกำไร QoQ
PTG มีกำหนดประกาศผลประกอบการไตรมาส 2/2569 ในวันที่ 13 ส.ค. เราคาดว่ากำไรจะลดลง YoY จากปริมาณการขายที่อ่อนแอลง ขณะที่กำไรคาดว่าจะฟื้นตัวจากผลขาดทุนที่ 207 ลบ. ในไตรมาส 1/2569 จากการปรับตัวดีขึ้นของค่าการตลาดขายปลีกน้ำมัน
คาดปริมาณการขายจะอ่อนแอ
เราคาดว่าปริมาณการขายน้ำมันจะอยู่ที่ 1,440 ล้านลิตร ลดลง 15% YoY และ 18% QoQ จากการบริโภคน้ำมันดีเซลในประเทศที่อยู่ในระดับต่ำในเดือน เม.ย. ประกอบกับราคาน้ำมันที่อยู่ในระดับสูงจากสงครามในตะวันออกกลาง
คาด GPM จะปรับตัวดีขึ้นทั้ง YoY และ QoQ
เราคาดว่าค่าการตลาดขายปลีกน้ำมันจะเพิ่มขึ้นเป็น 1.76 บาท/ลิตร (+6.1% YoY, +36.1% QoQ) หลังการแทรกแซงของรัฐบาลเริ่มผ่อนคลายลง เราเชื่อว่ากำไรขั้นต้นของธุรกิจที่ไม่ใช่น้ำมัน (non-oil) จะเพิ่มขึ้น 30% YoY จากการขยายสาขาของร้านกาแฟพันธุ์ไทยและการจัดโปรโมชั่นส่วนลดที่น้อยลง แม้ว่าจะลดลง 1.2% QoQ จากยอดขายของ Max Mart และ Lube Change ที่ชะลอตัวตามจำนวนผู้ใช้บริการสถานีบริการน้ำมันที่ลดลง
ค่าใช้จ่ายในการดำเนินงานเพิ่มขึ้น
เราคาดว่าสัดส่วนค่าใช้จ่ายในการขายและบริหาร (SG&A) ต่อรายได้ จะเพิ่มขึ้น 1.4 ppt YoY และ 0.6 ppt QoQ เป็น 8.3% สาเหตุหลักมาจากการเร่งขยายสาขาร้านกาแฟพันธุ์ไทย ส่งผลให้ค่าใช้จ่าย SG&A ต่อลิตร (ไม่รวม LPG) เพิ่มขึ้น 30% YoY และ 19% QoQ เป็น ก2.97 บาท/ลิตร
คงคำแนะนำ “ถือ” และราคาเป้าหมายเดิมที่ 7.70 บาท
เราเชื่อว่ากำไรไตรมาส 3/2569 จะปรับตัวดีขึ้นทั้ง YoY และ QoQ จากการคาดการณ์ที่ว่าการบริโภคน้ำมันจะย้ายจากไตรมาส 2/2569 ไปสู่ไตรมาส 3/2569 ราคาเป้าหมายของเราอิงด้วยวิธี SOTP โดยใช้เป้า PER ที่ 13 เท่า สำหรับธุรกิจน้ำมัน