บล.กสิกรไทย:
TMAN ชะลอตัวเพียงชั่วคราว
พรีวิวไตรมาส 2/2569
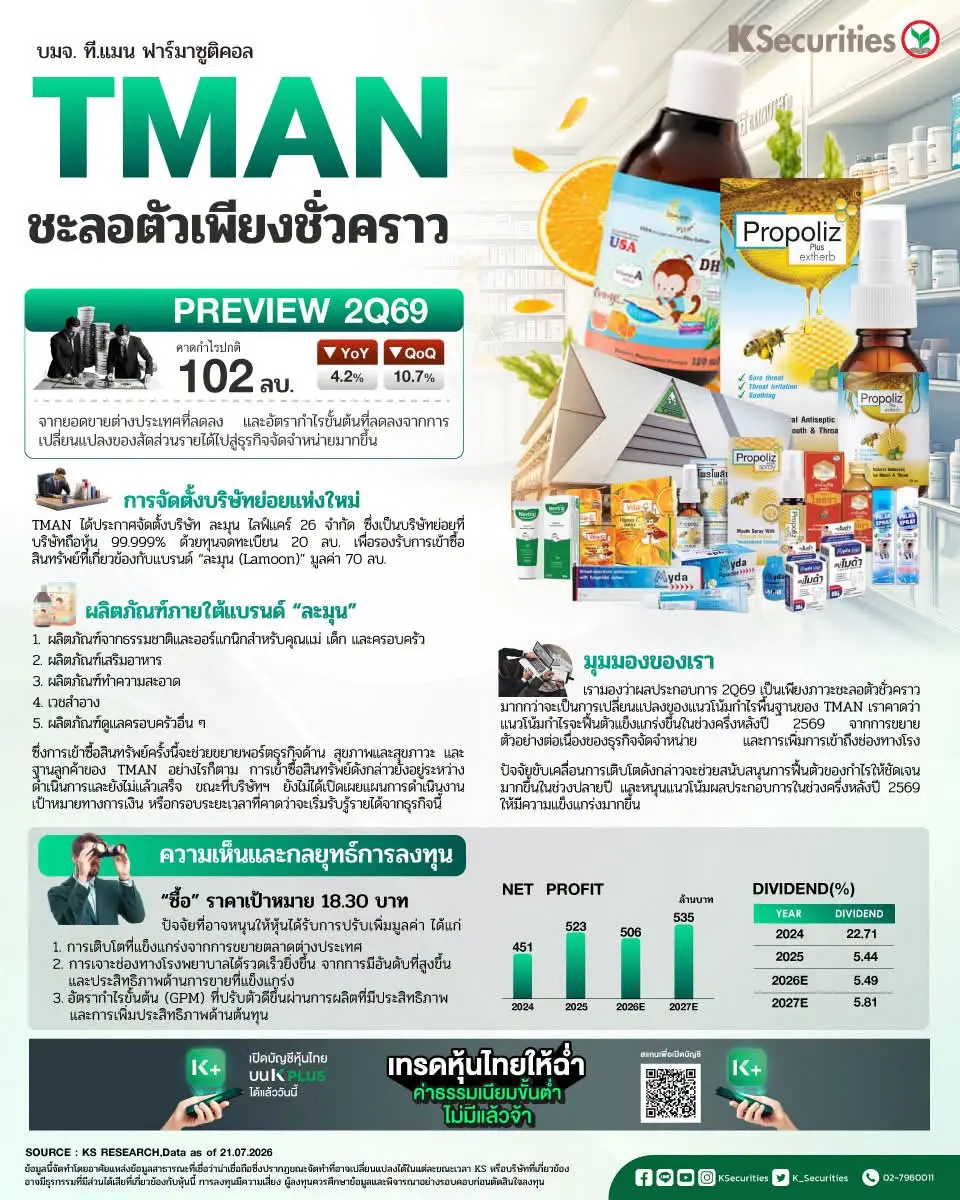
คาดกำไรปกติไตรมาส 2/69 อยู่ที่ 102 ลบ. ลดลง 4.2% YoY และ 10.7% QoQ กำไรปกติ 1H69 คาดว่าจะลดลง 5.1% YoY และคิดเป็น 42.9% ของประมาณการกำไรทั้งปีของเรา
การจัดตั้งบริษัทย่อยแห่งใหม่
TMAN ได้ประกาศจัดตั้งบริษัท ละมุน ไลฟ์แคร์ 26 จำกัด ซึ่งเป็นบริษัทย่อยที่บริษัทถือหุ้น 99.999% ด้วยทุนจดทะเบียน 20 ลบ. เพื่อรองรับการเข้าซื้อสินทรัพย์ที่เกี่ยวข้องกับแบรนด์ “ละมุน (Lamoon)” มูลค่า 70 ลบ. โดยแบรนด์ดังกล่าวจำหน่ายผลิตภัณฑ์จากธรรมชาติและออร์แกนิกสำหรับคุณแม่ เด็ก และครอบครัว ครอบคลุมผลิตภัณฑ์เสริมอาหาร ผลิตภัณฑ์ทำความสะอาด เวชสำอาง และผลิตภัณฑ์ดูแลครอบครัวอื่น ๆ ซึ่งการเข้าซื้อสินทรัพย์ครั้งนี้จะช่วยขยายพอร์ตธุรกิจด้าน สุขภาพและสุขภาวะ และฐานลูกค้าของ TMAN อย่างไรก็ตาม การเข้าซื้อสินทรัพย์ดังกล่าวยังอยู่ระหว่างดำเนินการและยังไม่แล้วเสร็จ ขณะที่บริษัทฯ ยังไม่ได้เปิดเผยแผนการดำเนินงาน เป้าหมายทางการเงิน หรือกรอบระยะเวลาที่คาดว่าจะเริ่มรับรู้รายได้จากธุรกิจนี้
มุมมองของเรา
เรามองว่าผลประกอบการไตรมาส 2/2569 เป็นเพียงภาวะชะลอตัวชั่วคราว มากกว่าจะเป็นการเปลี่ยนแปลงของแนวโน้มกำไรพื้นฐานของ TMAN เราคาดว่าแนวโน้มกำไรจะฟื้นตัวแข็งแกร่งขึ้นในช่วงครึ่งหลังปี 2569 จากการขยายตัวอย่างต่อเนื่องของธุรกิจจัดจำหน่าย และการเพิ่มการเข้าถึงช่องทางโรงพยาบาล ปัจจัยขับเคลื่อนการเติบโตดังกล่าวจะช่วยสนับสนุนการฟื้นตัวของกำไรให้ชัดเจนมากขึ้นในช่วงปลายปี และหนุนแนวโน้มผลประกอบการในช่วงครึ่งหลังปี 2569 ให้มีความแข็งแกร่งมากขึ้น
แนะนำ “ซื้อ”
เราคงคำแนะนำ “ซื้อ” สำหรับ TMAN พร้อมปรับเพิ่มราคาเป้าหมายกลางปี 2570 เป็น 18.30 บาท ปัจจัยที่อาจหนุนให้หุ้นได้รับการปรับเพิ่มมูลค่า ได้แก่
1) การเติบโตที่แข็งแกร่งจากการขยายตลาดต่างประเทศ
2) การเจาะช่องทางโรงพยาบาลได้รวดเร็วยิ่งขึ้น จากการมีอันดับที่สูงขึ้นและประสิทธิภาพด้านการขายที่แข็งแกร่ง
3) อัตรากำไรขั้นต้น (GPM) ที่ปรับตัวดีขึ้นผ่านการผลิตที่มีประสิทธิภาพและการเพิ่มประสิทธิภาพด้านต้นทุน