บล.กสิกรไทย:
HANA คาดกำไร 2Q69 จะปรับดีขึ้น
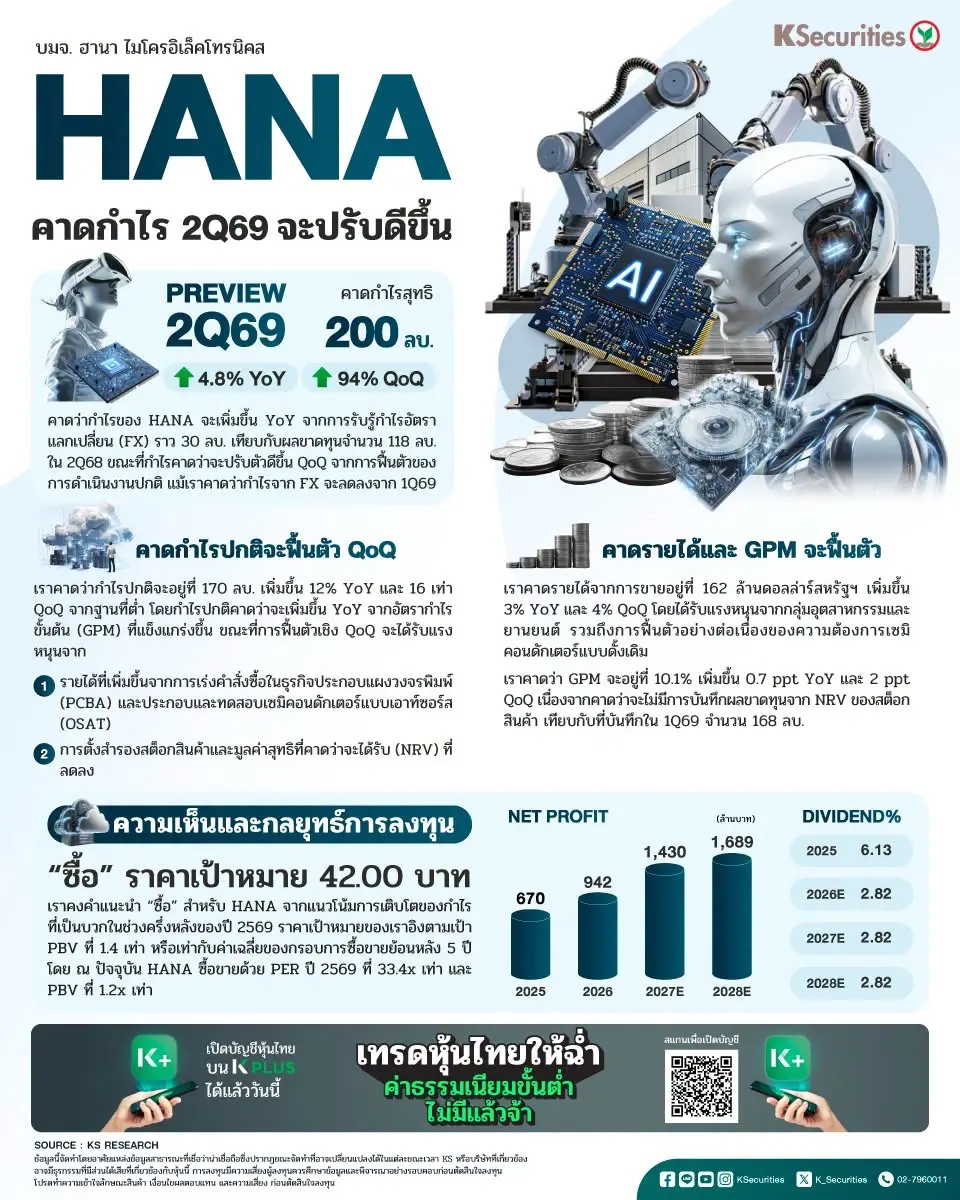
คาดกำไรสุทธิไตรมาส 2/2569 จะอยู่ที่ 200 ลบ. (+4.8x YoY, +94% QoQ)
เราคาดว่ากำไรของ HANA จะเพิ่มขึ้น YoY จากการรับรู้กำไรอัตราแลกเปลี่ยน (FX) ราว 30 ลบ. เทียบกับผลขาดทุนจำนวน 118 ลบ. ในไตรมาส 2/2568 ขณะที่กำไรคาดว่าจะปรับตัวดีขึ้น QoQ จากการฟื้นตัวของการดำเนินงานปกติ แม้เราคาดว่ากำไรจาก FX จะลดลงจากไตรมาส 1/2569
คาดกำไรปกติจะฟื้นตัว QoQ
เราคาดว่ากำไรปกติจะอยู่ที่ 170 ลบ. เพิ่มขึ้น 12% YoY และ 16 เท่า QoQ จากฐานที่ต่ำ โดยกำไรปกติคาดว่าจะเพิ่มขึ้น YoY จากอัตรากำไรขั้นต้น (GPM) ที่แข็งแกร่งขึ้น ขณะที่การฟื้นตัวเชิง QoQ จะได้รับแรงหนุนจาก 1) รายได้ที่เพิ่มขึ้นจากการเร่งคำสั่งซื้อในธุรกิจประกอบแผงวงจรพิมพ์ (PCBA) และประกอบและทดสอบเซมิคอนดักเตอร์แบบเอาท์ซอร์ส (OSAT) 2) การตั้งสำรองสต็อกสินค้าและมูลค่าสุทธิที่คาดว่าจะได้รับ (NRV) ที่ลดลง และ 3) ผลบวกจากการอ่อนค่าของเงินบาทเมื่อเทียบกับดอลล่าร์สหรัฐฯ
คาดรายได้และ GPM จะฟื้นตัว
เราคาดรายได้จากการขายอยู่ที่ 162 ล้านดอลล่าร์สหรัฐฯ เพิ่มขึ้น 3% YoY และ 4% QoQ โดยได้รับแรงหนุนจากกลุ่มอุตสาหกรรมและยานยนต์ รวมถึงการฟื้นตัวอย่างต่อเนื่องของความต้องการเซมิคอนดักเตอร์แบบดั้งเดิม เราคาดว่า GPM จะอยู่ที่ 10.1% เพิ่มขึ้น 0.7 ppt YoY และ 2 ppt QoQ เนื่องจากคาดว่าจะไม่มีการบันทึกผลขาดทุนจาก NRV ของสต็อกสินค้า เทียบกับที่บันทึกในไตรมาส 1/2569 จำนวน 168 ลบ.
คงคำแนะนำ “ซื้อ” และราคาเป้าหมาย 42.00 บาท
เราคงคำแนะนำ “ซื้อ” สำหรับ HANA จากแนวโน้มการเติบโตของกำไรที่เป็นบวกในช่วงครึ่งหลังของปี 2569 ราคาเป้าหมายของเราอิงตามเป้า PBV ที่ 1.4 เท่า หรือเท่ากับค่าเฉลี่ยของกรอบการซื้อขายย้อนหลัง 5 ปี โดย ณ ปัจจุบัน HANA ซื้อขายด้วย PER ปี 2569 ที่ 33.4x เท่า และ PBV ที่ 1.2x เท่า