


บล.กสิกรไทย
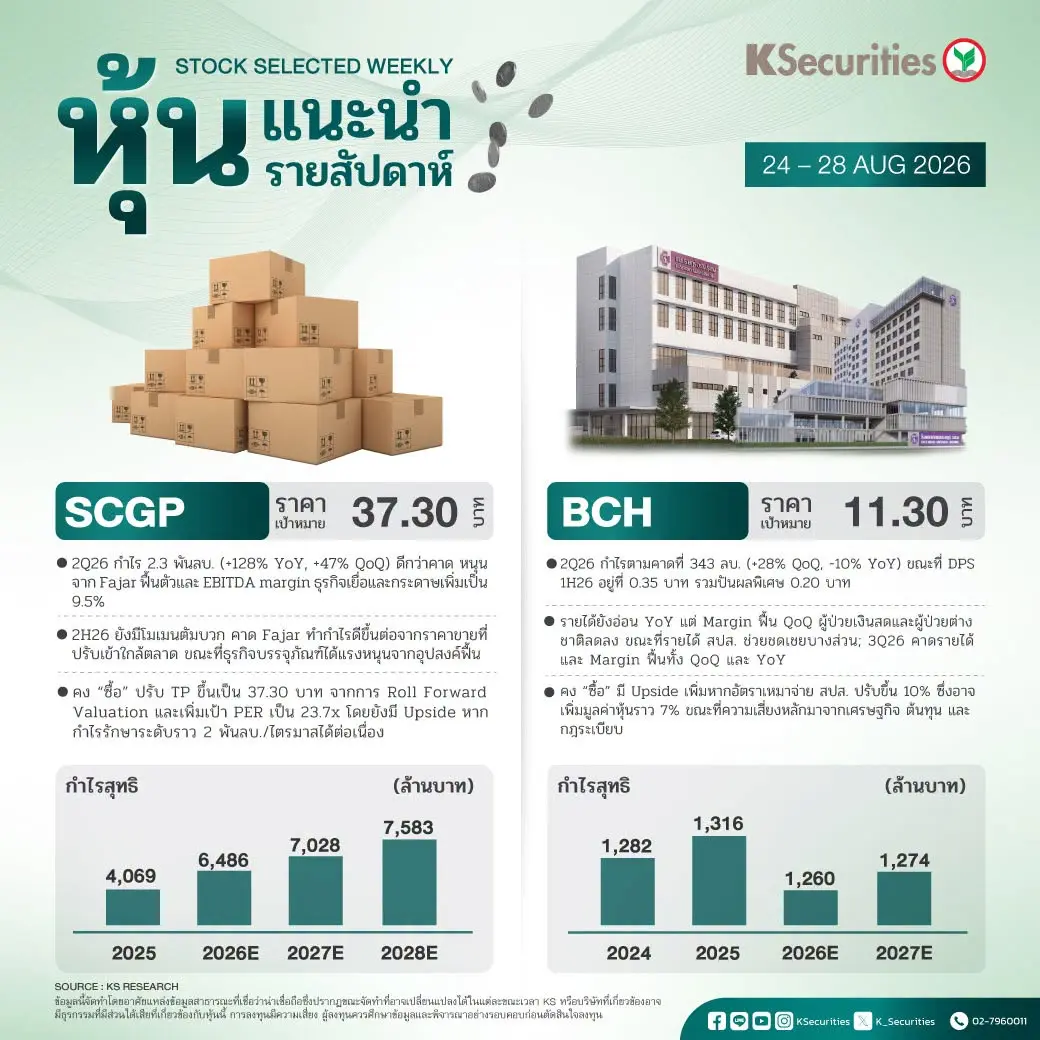
SCGP: ราคาพื้นฐาน 37.30 บาท
- 2Q26 กำไร 2.3 พันลบ. (+128% YoY, +47% QoQ) ดีกว่าคาด หนุนจาก Fajar ฟื้นตัวและ EBITDA margin ธุรกิจเยื่อและกระดาษเพิ่มเป็น 9.5%
- 2H26 ยังมีโมเมนตัมบวก คาด Fajar ทำกำไรดีขึ้นต่อจากราคาขายที่ปรับเข้าใกล้ตลาด ขณะที่ธุรกิจบรรจุภัณฑ์ได้แรงหนุนจากอุปสงค์ฟื้น
- คง “ซื้อ” ปรับ TP ขึ้นเป็น 37.30 บาท จากการ Roll Forward Valuation และเพิ่มเป้า PER เป็น 23.7x โดยยังมี Upside หากกำไรรักษาระดับราว 2 พันลบ./ไตรมาสได้ต่อเนื่อง
BCH: ราคาพื้นฐาน 11.30 บาท
- 2Q26 กำไรตามคาดที่ 343 ลบ. (+28% QoQ, -10% YoY) ขณะที่ DPS 1H26 อยู่ที่ 0.35 บาท รวมปันผลพิเศษ 0.20 บาท
- รายได้ยังอ่อน YoY แต่ Margin ฟื้น QoQ ผู้ป่วยเงินสดและผู้ป่วยต่างชาติลดลง ขณะที่รายได้ สปส. ช่วยชดเชยบางส่วน; 3Q26 คาดรายได้และ Margin ฟื้นทั้ง QoQ และ YoY
- คง “ซื้อ” มี Upside เพิ่มหากอัตราเหมาจ่าย สปส. ปรับขึ้น 10% ซึ่งอาจเพิ่มมูลค่าหุ้นราว 7% ขณะที่ความเสี่ยงหลักมาจากเศรษฐกิจ ต้นทุน และกฎระเบียบ
- Advertisement -






