


บล.กสิกรไทย
CK: กำไรปรับเพิ่มขึ้น แม้โครงการภาครัฐล่าช้า
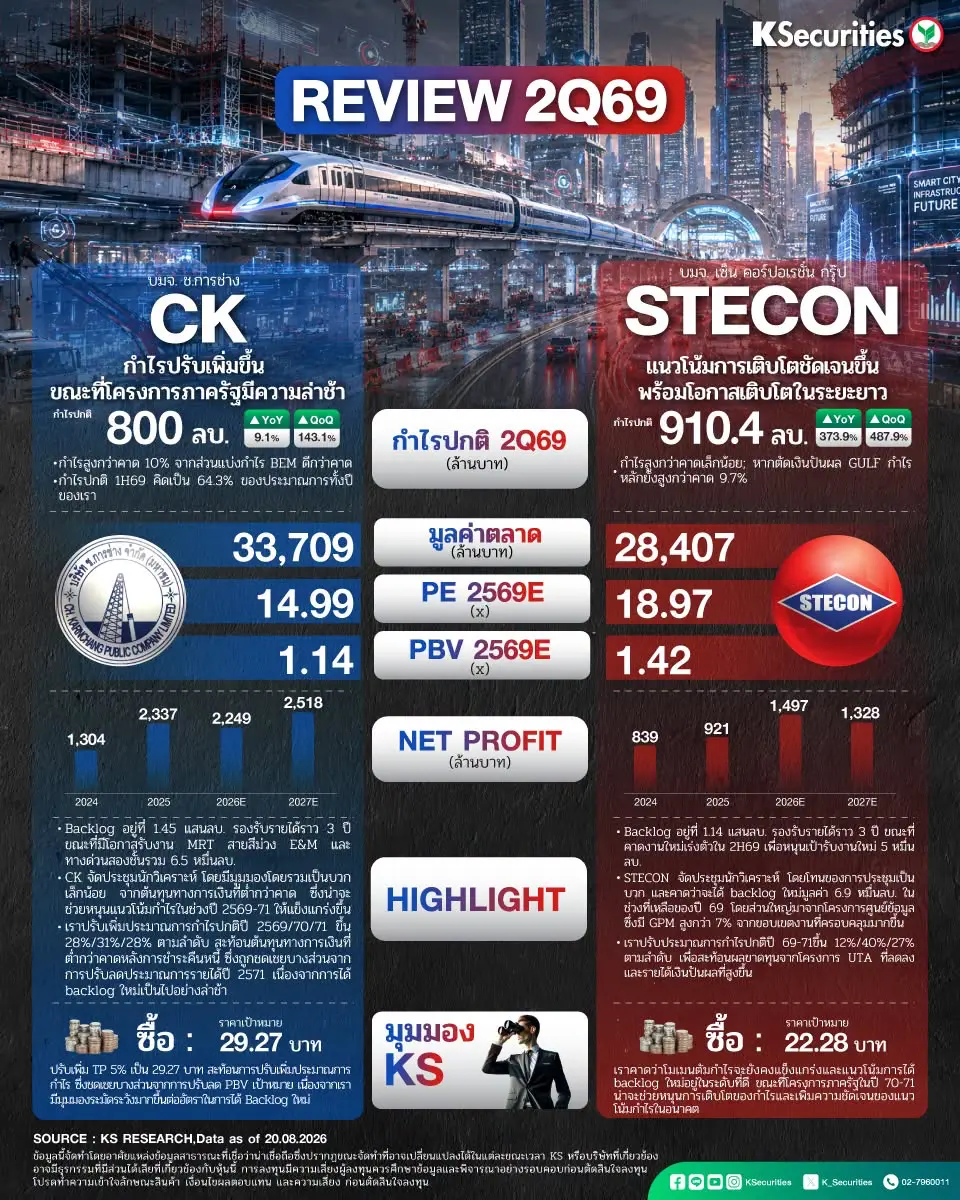
- CK รายงานงบการเงินไตรมาส 2/2569 กำไรปกติ 800 ลบ. (+9.1% YoY, +143.1% QoQ) สูงกว่าประมาณการของเรา 10% กำไรจากการดำเนินงานเป็นไปตามประมาณการของเรา กำไรปกติช่วงครึ่งแรกของปี 2569 คิดเป็น 64.3% ของประมาณการทั้งปีของเรา
- Backlog อยู่ที่ 1.45 แสนลบ. รองรับรายได้ราว 3 ปี ขณะที่มีโอกาสรับงาน MRT สายสีม่วง E&M และทางด่วนสองชั้นรวม 6.5 หมื่นลบ.
- CK จัดประชุมนักวิเคราะห์ โดยมีมุมมองโดยรวมเป็นบวกเล็กน้อย จากต้นทุนทางการเงินที่ต่ำกว่าคาด ซึ่งน่าจะช่วยหนุนแนวโน้มกำไรในช่วงปี 2569-71 ให้แข็งแกร่งขึ้น
- เราปรับเพิ่มประมาณการกำไรปกติปี 2569/70/71 ขึ้น 28%/31%/28% ตามลำดับ สะท้อนต้นทุนทางการเงินที่ต่ำกว่าคาดหลังการชำระคืนหนี้ ซึ่งถูกชดเชยบางส่วนจากการปรับลดประมาณการรายได้ปี 2571 เนื่องจากการได้ backlog ใหม่เป็นไปอย่างล่าช้า
มุมมอง KS
- แนะนำ “ซื้อ” TP เป็น 29.27 บาท สะท้อนการปรับเพิ่มประมาณการกำไร ซึ่งชดเชยบางส่วนจากการปรับลด PBV เป้าหมาย เนื่องจากเรามีมุมมองระมัดระวังมากขึ้นต่ออัตราในการได้ Backlog ให
STECON: แนวโน้มการเติบโตชัดเจนขึ้น พร้อมโอกาสเติบโตในระยะยาว
- STECON รายงานกำไรปกติ 2Q69 อยู่ที่ 910 ลบ. (+374% YoY, +488% QoQ) สูงกว่าคาดเล็กน้อย; หากตัดเงินปันผล GULF กำไรหลักยังสูงกว่าคาด 9.7%
- Backlog อยู่ที่ 1.14 แสนลบ. รองรับรายได้ราว 3 ปี ขณะที่คาดงานใหม่เร่งตัวใน 2H69 เพื่อหนุนเป้ารับงานใหม่ 5 หมื่นลบ.
- STECON จัดประชุมนักวิเคราะห์ โดยโทนของการประชุมเป็นบวก และคาดว่าจะได้ backlog ใหม่มูลค่า 6.9 หมื่นลบ. ในช่วงที่เหลือของปี 69 โดยส่วนใหญ่มาจากโครงการศูนย์ข้อมูล ซึ่งมี GPM สูงกว่า 7% จากขอบเขตงานที่ครอบคลุมมากขึ้น
- เราปรับประมาณการกำไรปกติปี 69-71ขึ้น 12%/40%/27% ตามลำดับ เพื่อสะท้อนผลขาดทุนจากโครงการ UTA ที่ลดลงและรายได้เงินปันผลที่สูงขึ้น
มุมมอง KS
- แนะนำ “ซื้อ” TP เป็น 22.28 บาท เราคาดว่าโมเมนตัมกำไรจะยังคงแข็งแกร่งและแนวโน้มการได้ backlog ใหม่อยู่ในระดับที่ดี ขณะที่โครงการภาครัฐในปี 70-71 น่าจะช่วยหนุนการเติบโตของกำไรและเพิ่มความชัดเจนของแนวโน้มกำไรในอนาคต
- Advertisement -






