บล.กสิกรไทย
SAWAD 2H69 จะดีขึ้นจากการเติบโตของสินเชื่อ NIM และ CIR ที่สูงขึ้น
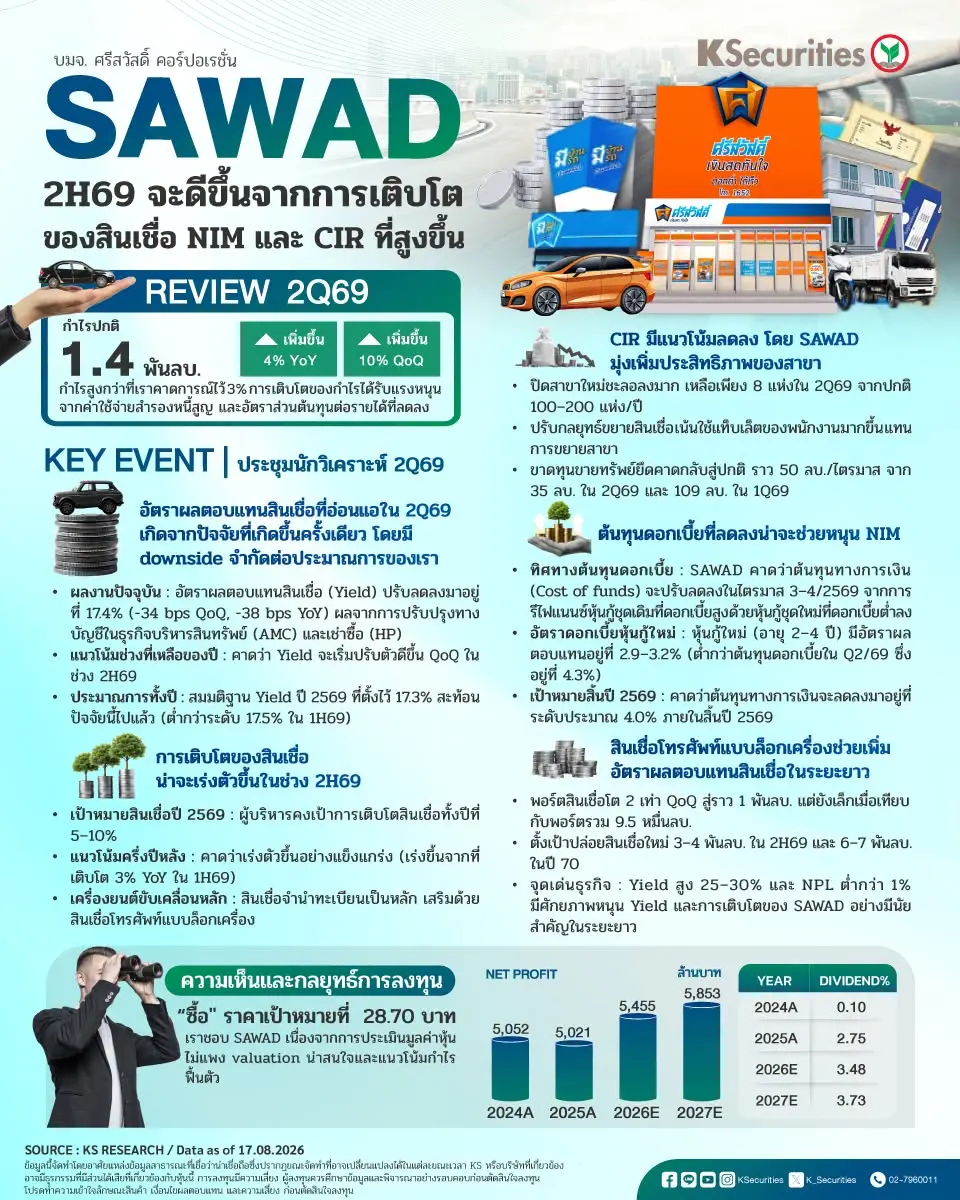
กำไรไตรมาส 2/2569 ออกมาแข็งแกร่งตามคาด
- SAWAD รายงานงบการเงินไตรมาส 2/2569 โดยมีกำไรปกติอยู่ที่ 1.4 พันลบ. (+4% QoQ, +10% YoY) ซึ่งสูงกว่าที่เราคาดการณ์ไว้ 3% การเติบโตของกำไรได้รับแรงหนุนจากค่าใช้จ่ายสำรองหนี้สูญ (credit cost) ที่ลดลงเหลือ 2.0% (-17bps QoQ, -30bps YoY) และอัตราส่วนต้นทุนต่อรายได้ที่ลดลงเป็น 42% (-120bps QoQ, -367bps YoY) จากผลขาดทุนจากการขายทรัพย์สินรอการขายที่ลดลงเหลือ 35 ลบ. (-68% QoQ, -82% YoY) ขณะเดียวกัน SAWAD รายงานการเติบโตของสินเชื่อในระดับค่อนข้างน้อย โดยพอร์ตสินเชื่ออยู่ที่ 9.58 หมื่นลบ. (+1% QoQ, +3% YoY) ต่ำกว่าที่เราคาด 2%
- การประชุมชี้แจงผลประกอบการของ SAWAD โดยประเด็นสำคัญจากการประชุมเป็นบวก เราคาดว่ากำไรช่วงครึ่งหลังของปี 2569 จะเติบโต HoH
อัตราผลตอบแทนสินเชื่อที่อ่อนแอในไตรมาส 2/2569 เกิดจากปัจจัยที่เกิดขึ้นครั้งเดียว โดยมี downside จำกัดต่อประมาณการของเรา
อัตราผลตอบแทนสินเชื่อลดลงมาอยู่ที่ 17.4% (-34bps QoQ, -38bps YoY) จากการปรับปรุงทางบัญชีในธุรกิจบริหารสินทรัพย์ (AMC) และธุรกิจสินเชื่อเช่าซื้อ (HP) เราคาดว่าอัตราผลตอบแทนสินเชื่อจะปรับตัวดีขึ้น QoQ ในช่วงครึ่งหลังของปี 2569 ขณะที่สมมติฐานอัตราผลตอบแทนสินเชื่อปี 2569 ของเราที่ 17.3% ต่ำกว่าระดับ 17.5% ในช่วงครึ่งแรกของปี 2569 อยู่แล้ว
การเติบโตของสินเชื่อน่าจะเร่งตัวขึ้นในช่วงครึ่งหลังของปี 2569
ผู้บริหารยังคงเป้าการเติบโตของสินเชื่อทั้งปี 2569 ที่ 5-10% ซึ่งบ่งชี้ว่าการเติบโตในช่วงครึ่งหลังของปี 2569 จะแข็งแกร่งขึ้นจากการเติบโต 3% YoY ในช่วงครึ่งแรกของปี 2569 โดยการเติบโตน่าจะมาจากธุรกิจสินเชื่อจำนำทะเบียนเป็นหลัก ขณะที่สินเชื่อโทรศัพท์แบบล็อกเครื่องจะเป็นอีกแรงขับเคลื่อนการเติบโต
CIR มีแนวโน้มลดลง โดย SAWAD มุ่งเพิ่มประสิทธิภาพของสาขา
SAWAD เปิดสาขาใหม่เพียง 8 แห่งในไตรมาส 2/2569 เทียบกับประมาณ 100-200 แห่งต่อปีในช่วงหลายปีที่ผ่านมา ขณะเดียวกัน บริษัทฯ ได้ปรับแนวทางการเติบโตของสินเชื่อไปสู่การใช้แท็บเล็ตของพนักงานมากขึ้น ผลขาดทุนจากการขายทรัพย์สินที่ถูกยึดคาดว่าจะกลับสู่ระดับปกติที่ประมาณ 50 ลบ./ไตรมาส เทียบกับ 35 ลบ. ในไตรมาส 2/2569 และ 109 ลบ. ในไตรมาส 1/2569
ต้นทุนดอกเบี้ยที่ลดลงน่าจะช่วยหนุน NIM
SAWAD คาดว่าต้นทุนดอกเบี้ย (cost of funds) จะลดลงในไตรมาส 3-4/2569 เนื่องจากหุ้นกู้ที่มีอัตราดอกเบี้ยสูงจะได้รับการรีไฟแนนซ์ด้วยอัตราดอกเบี้ยที่ต่ำลง หุ้นกู้อายุ 2-4 ปีที่ออกใหม่มีอัตราผลตอบแทน 2.9-3.2% เทียบกับต้นทุนดอกเบี้ยที่ 4.3% ในไตรมาส 2/2569 เราคาดว่าต้นทุนดอกเบี้ยจะลดลงสู่ระดับประมาณ 4.0% ภายในสิ้นปี 2569
สินเชื่อโทรศัพท์แบบล็อกเครื่องช่วยเพิ่มอัตราผลตอบแทนสินเชื่อในระยะยาว
พอร์ตสินเชื่อดังกล่าวเพิ่มขึ้น 2 เท่า QoQ สู่ประมาณ 1 พันลบ. โดยบริษัทฯ ตั้งเป้าปล่อยสินเชื่อใหม่ที่ 3-4 พันลบ. ในช่วงครึ่งหลังของปี 2569 และ 6-7 พันลบ. ในปี 2570 ด้วยอัตราผลตอบแทนที่ 25-30% เทียบกับ 17.5% ของ SAWAD และอัตราส่วนหนี้เสีย (NPL ratio) ต่ำกว่า 1% ธุรกิจนี้จึงมีศักยภาพที่จะช่วยเพิ่มอัตราผลตอบแทนสินเชื่อและการเติบโตได้อย่างมีนัยสำคัญเมื่อธุรกิจมีขนาดใหญ่ขึ้น แม้ว่าปัจจุบันยังมีขนาดเล็กเมื่อเทียบกับพอร์ตสินเชื่อรวมประมาณ 9.5 หมื่นลบ.
มุมมอง KS
แนะนำ “ซื้อ” TP ที่ 28.70 บาท เราชอบ SAWAD เนื่องจากการประเมินมูลค่าหุ้นไม่แพง โดยซื้อขายด้วย PBV ปี 2569 ที่ 0.9 เท่า และ PER ที่ 7.2 เท่า แม้เราคาดว่า ROE ปี 2569 จะอยู่ที่ 13.8% และกำไรปกติจะมีอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ในช่วง 3 ปีที่ 8.4% ซึ่งสะท้อน PEG ratio ที่ 0.86 เท่า ซึ่งเรามองว่าน่าสนใจ