


บล.กสิกรไทย:
AMATA กำไรนำหน้า ยอดขายที่ดินจะตามมา
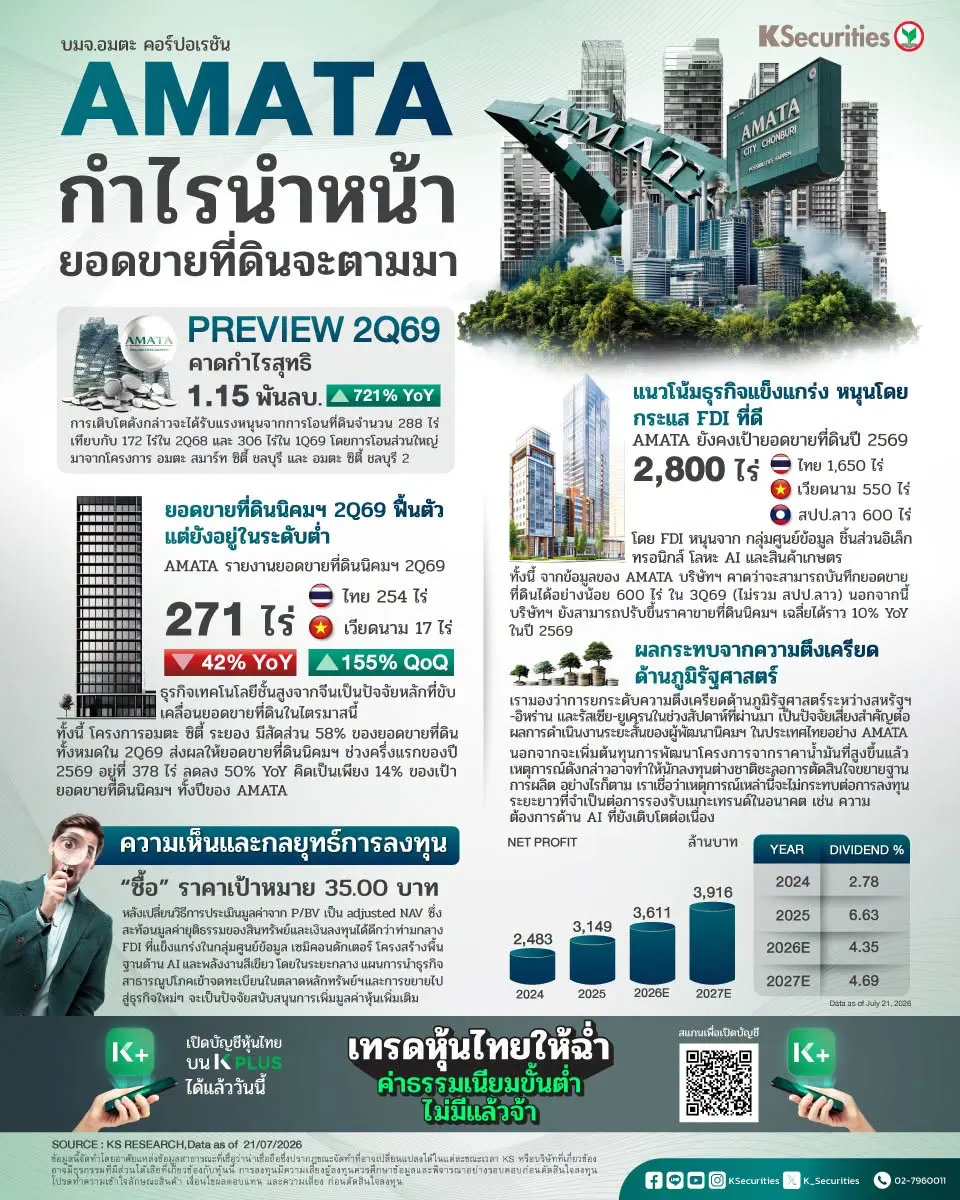
- AMATA รายงานยอดขายที่ดินไตรมาส 2/69 ที่ 271 ไร่ เพิ่มขึ้น 155% QoQ แต่ลดลง 42% YoY และยังคงอยู่ในระดับต่ำ ยอดขายที่ดินช่วงครึ่งแรกของปี 69 อยู่ที่ 378 ไร่ คิดเป็น 14% ของเป้าหมายทั้งปีที่ 2,800 ไร่
- แม้ความต้องการที่แข็งแกร่งจะช่วยหนุนยอดขายที่ดินช่วงครึ่งหลังของปี 69 ให้สูงขึ้น แต่ระดับ backlog ที่แข็งแกร่งน่าจะนำมาซึ่งกำไรที่แข็งแกร่งถึง 1.15 พันล้านบาทในไตรมาส 2/69 กำไรครึ่งแรกของปี 69 จะคิดเป็น 70% ของประมาณการกำไรทั้งปีของเรา
- คงคำแนะนำ “ซื้อ” โดยเราปรับ TP กลางปี 70 ขึ้นเป็น 35.0 บาท จาก 28.5 บาท หลังจากเปลี่ยนวิธีการประเมินมูลค่าหุ้นเป็น adjusted NAV จากเดิม PBV
มุมมอง KS
- แนะ “ซื้อ” สำหรับ AMATA และปรับเพิ่มราคาเป้าหมายกลางปี 2570 เป็น 35.00 บาท จาก 28.50 บาท หลังเปลี่ยนวิธีการประเมินมูลค่าจาก P/BV เป็น adjusted NAV ซึ่งสะท้อนมูลค่ายุติธรรมของสินทรัพย์และเงินลงทุนได้ดีกว่า ท่ามกลาง FDI ที่แข็งแกร่งในกลุ่มศูนย์ข้อมูล เซมิคอนดักเตอร์ โครงสร้างพื้นฐานด้าน AI และพลังงานสีเขียว โดยในระยะกลาง แผนการนำธุรกิจสาธารณูปโภคเข้าจดทะเบียนในตลาดหลักทรัพย์ฯ และการขยายไปสู่ธุรกิจใหม่ๆ จะเป็นปัจจัยสนับสนุนการเพิ่มมูลค่าหุ้นเพิ่มเติม ขณะที่ปัจจัยเสี่ยงสำคัญ ได้แก่ ความตึงเครียดด้านภูมิรัฐศาสตร์ที่รุนแรงขึ้นในตะวันออกกลางและยุโรปตะวันออก
- Advertisement -






