


บล.กสิกรไทย:
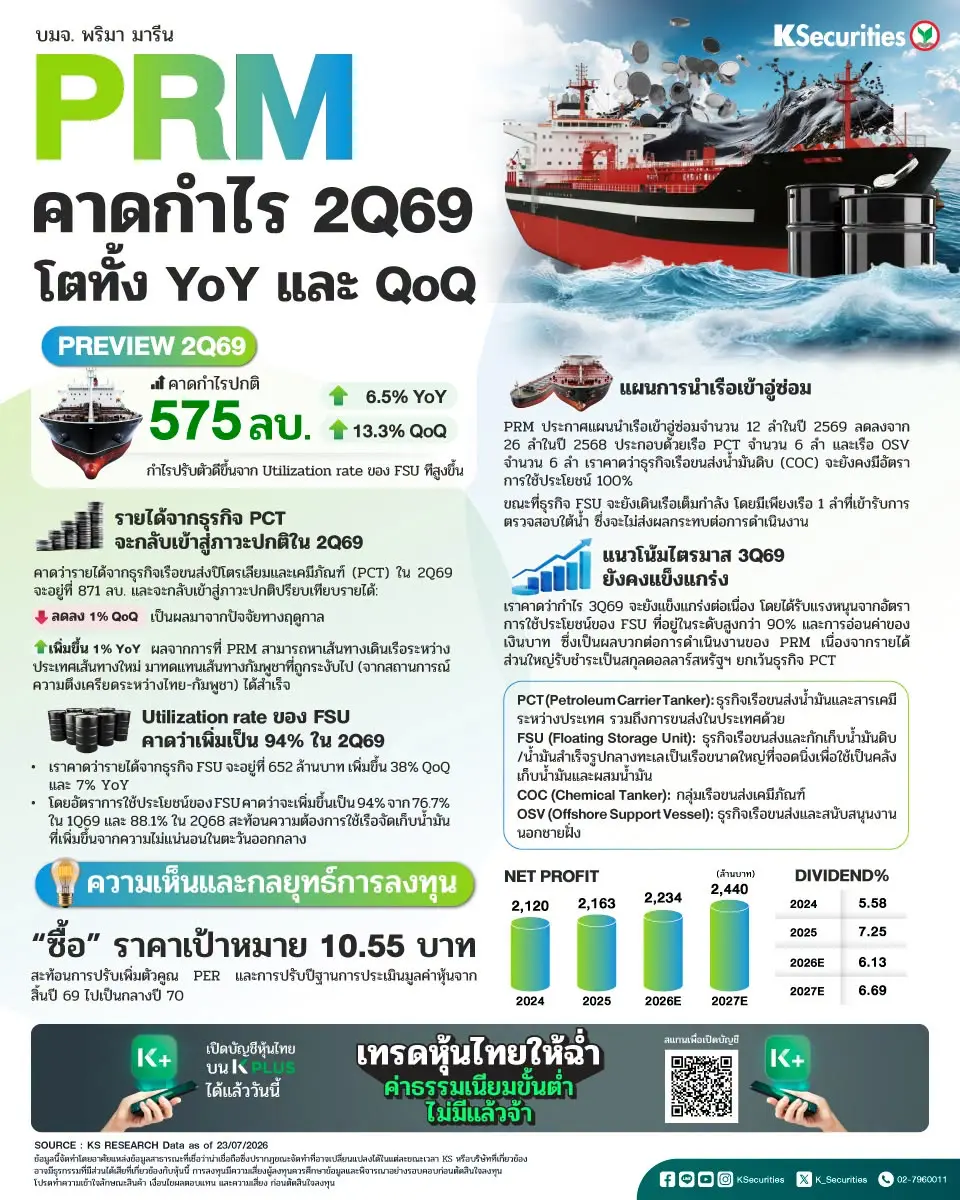
PRM กำไรปกติ 2Q69 จะยังคงแข็งแกร่ง
- คาดกำไรปกติไตรมาส 2/69 จะอยู่ที่ 575 ลบ. เพิ่มขึ้น 13% QoQ และ 7% YoY จาก utilization rate ของ FSU ที่สูงขึ้น
- คาดกำไรไตรมาส 3/69 จะยังคงแข็งแกร่ง จากผลการดำเนินงานและ utilization rate ของ FSU ที่ดี และเงินบาทอ่อนค่าลงเมื่อเทียบกับดอลลาร์สหรัฐฯ
- คงแนะนำ “ซื้อ” และปรับ TP ขึ้นเป็น 10.55 บาท สะท้อนการปรับเพิ่มตัวคูณ PER และการปรับปีฐานการประเมินมูลค่าหุ้นจากสิ้นปี 69 ไปเป็นกลางปี 70
มุมมอง KS
แนะ “ซื้อ” พร้อมปรับราคาเป้าหมายขึ้นเป็น 10.55 บาท จากเดิม 8.46 บาท เพื่อสะท้อนการปรับเพิ่มตัวคูณ PER และการปรับปีฐานการประเมินมูลค่าหุ้นจากสิ้นปี 2569 ไปเป็นกลางปี 2570 โดย PER ที่ใช้ในการประเมินมูลค่าอยู่ที่ 10.03 เท่า ซึ่งต่ำกว่าการเติบโตเฉลี่ยของกำไรปกติในช่วงปี 2569–70 ที่ 10.87% และต่ำกว่า ROE ปี 2569 ที่ 18.3% อย่างมีนัยสำคัญ นอกจากนี้ เรายังคาดว่า PRM จะจ่ายเงินปันผลต่อหุ้น (DPS) ปี 2569 ที่ 0.60 บาท/หุ้น คิดเป็นอัตราตอบแทนเงินปันผล (DY) ที่ 6.13%
เราประเมินราคาเป้าหมายของ PRM ที่ 10.55 บาท โดยอิงตาม trailing PER ที่ 10.3 เท่า หรือประมาณ 0.5 SD สูงกว่าค่าเฉลี่ย trailing PER ย้อนหลัง 5 ปี
- Advertisement -






