บล.กสิกรไทย:
GULF คาดกำไรสุทธิ 2Q69 จะแข็งแกร่ง
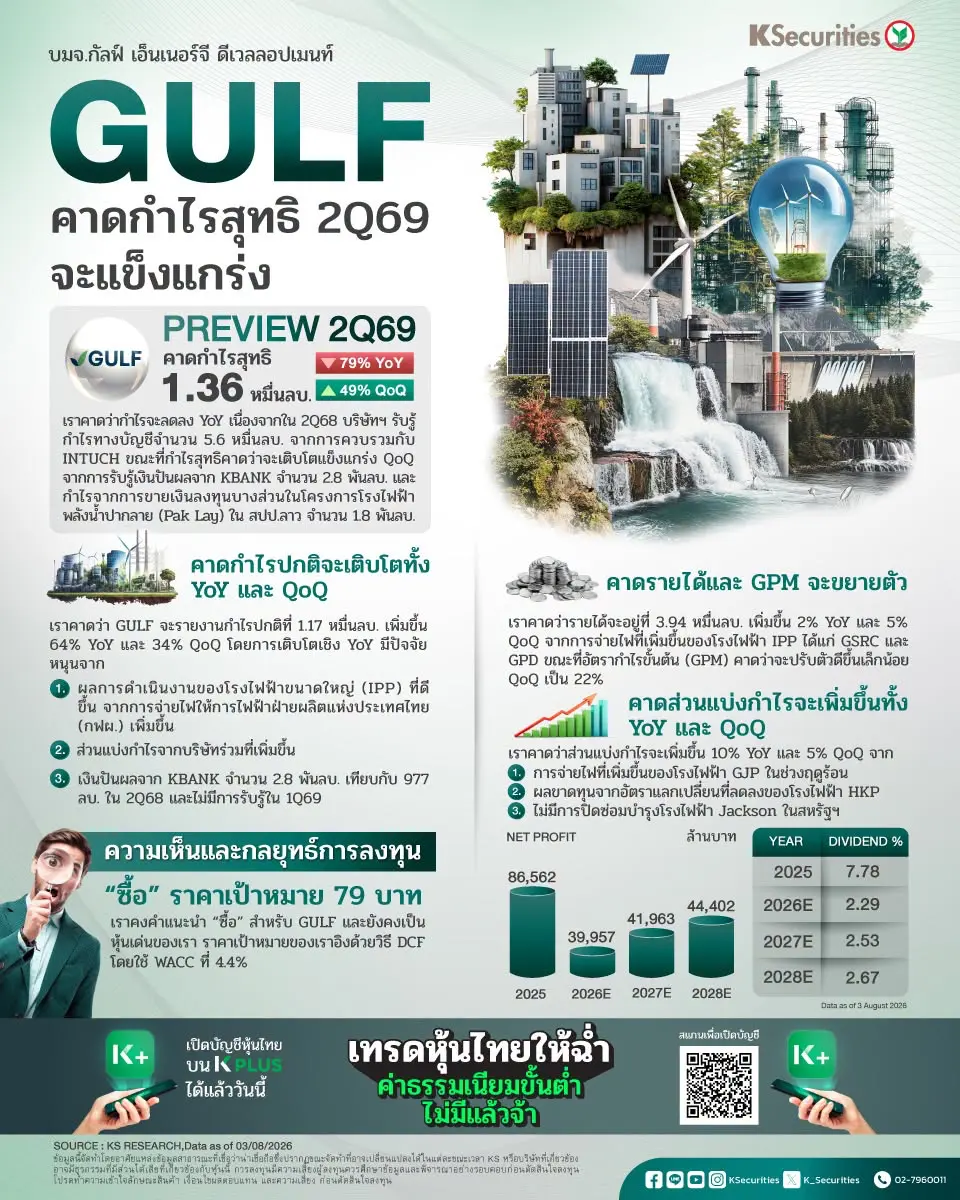
คาดกำไรสุทธิไตรมาส 2/2569 จะอยู่ที่ 1.36 หมื่นลบ. (-79% YoY +49% QoQ) เราคาดว่ากำไรจะลดลง YoY เนื่องจากในไตรมาส 2/2568 บริษัทฯ รับรู้กำไรทางบัญชีจำนวน 5.6 หมื่นลบ. จากการควบรวมกับ INTUCH ขณะที่กำไรสุทธิคาดว่าจะเติบโตแข็งแกร่ง QoQ จากการรับรู้เงินปันผลจาก KBANK จำนวน 2.8 พันลบ. และกำไรจากการขายเงินลงทุนบางส่วนในโครงการโรงไฟฟ้าพลังน้ำปากลาย (Pak Lay) ใน สปป.ลาว จำนวน 1.8 พันลบ.
คาดกำไรปกติจะเติบโตทั้ง YoY และ QoQ เราคาดว่า GULF จะรายงานกำไรปกติที่ 1.17 หมื่นลบ. เพิ่มขึ้น 64% YoY และ 34% QoQ โดยการเติบโตเชิง YoY มีปัจจัยหนุนจาก 1) ผลการดำเนินงานของโรงไฟฟ้าขนาดใหญ่ (IPP) ที่ดีขึ้น จากการจ่ายไฟให้การไฟฟ้าฝ่ายผลิตแห่งประเทศไทย (กฟผ.) เพิ่มขึ้น 2) ส่วนแบ่งกำไรจากบริษัทร่วมที่เพิ่มขึ้น และ 3) เงินปันผลจาก KBANK จำนวน 2.8 พันลบ. เทียบกับ 977 ลบ. ในไตรมาส 2/2568 และไม่มีการรับรู้ในไตรมาส 1/2569
คาดรายได้และ GPM จะขยายตัว เราคาดว่ารายได้จะอยู่ที่ 3.94 หมื่นลบ. เพิ่มขึ้น 2% YoY และ 5% QoQ จากการจ่ายไฟที่เพิ่มขึ้นของโรงไฟฟ้า IPP ได้แก่ GSRC และ GPD ขณะที่อัตรากำไรขั้นต้น (GPM) คาดว่าจะปรับตัวดีขึ้นเล็กน้อย QoQ เป็น 22%
คาดส่วนแบ่งกำไรจะเพิ่มขึ้นทั้ง YoY และ QoQ เราคาดว่าส่วนแบ่งกำไรจะเพิ่มขึ้น 10% YoY และ 5% QoQ จาก 1) การจ่ายไฟที่เพิ่มขึ้นของโรงไฟฟ้า GJP ในช่วงฤดูร้อน 2) ผลขาดทุนจากอัตราแลกเปลี่ยนที่ลดลงของโรงไฟฟ้า HKP และ 3) ไม่มีการปิดซ่อมบำรุงโรงไฟฟ้า Jackson ในสหรัฐฯ
มุมมอง KS
แนะ “ซื้อ” และราคาเป้าหมาย 79 บาท เราคงคำแนะนำ “ซื้อ” สำหรับ GULF และยังคงเป็นหุ้นเด่นของเรา ราคาเป้าหมายของเราอิงด้วยวิธี DCF โดยใช้ WACC ที่ 4.4%