บล.กสิกรไทย:
PLANB การเติบโตใน 2Q69 นำโดยธุรกิจกลุ่ม non-OOH
พรีวิวไตรมาส 2/2569
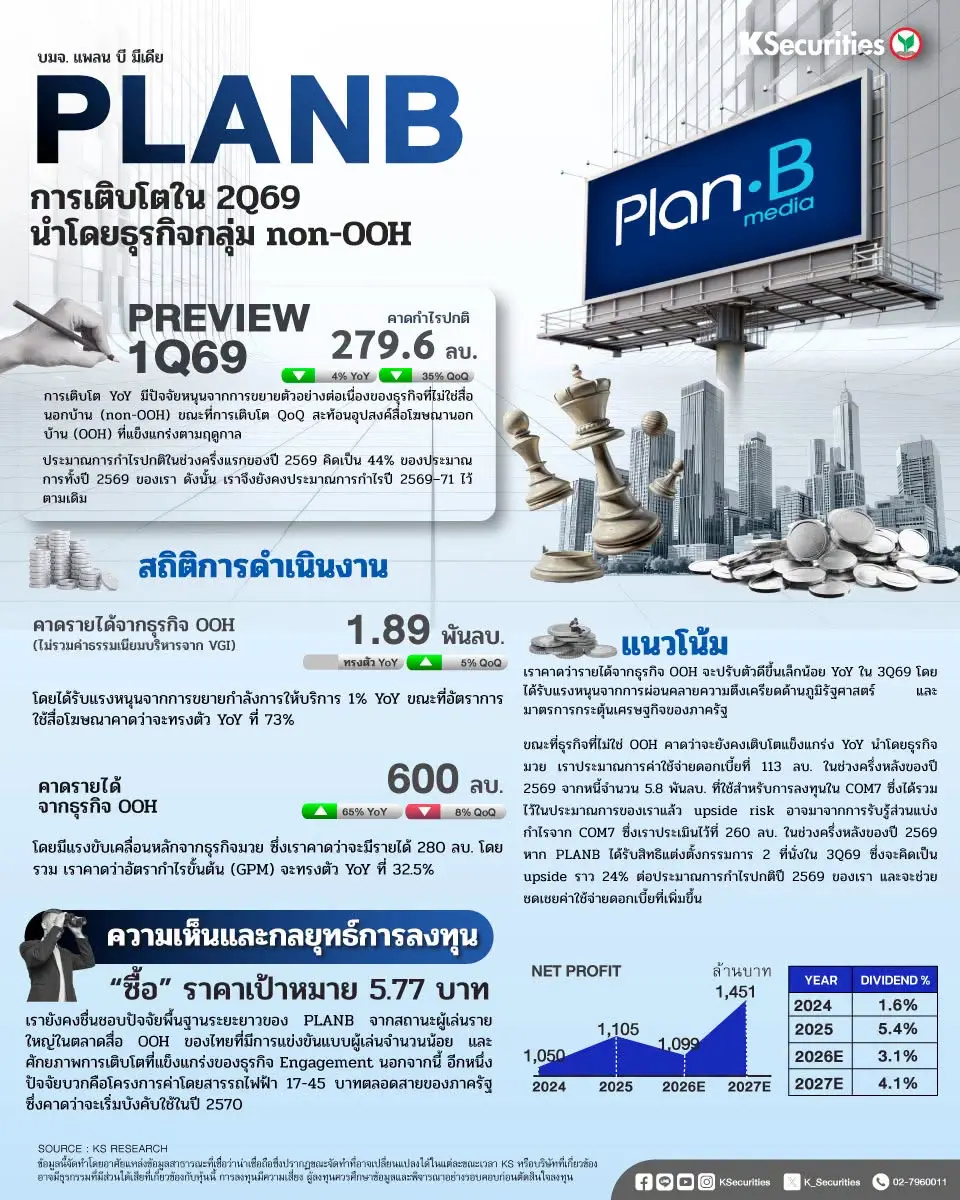
เราคาดกำไรปกติไตรมาส 2/69 อยู่ที่ 279.6 ลบ. (+4% YoY, +35% QoQ) โดยคาดรายได้จากธุรกิจ OOH อยู่ที่ 1.9 พันลบ. ทรงตัว YoY และรายได้จากธุรกิจที่ไม่ใช่ OOH ที่แข็งแกร่งที่ 600 ลบ. (+65% YoY) โดยมีแรงหนุนจากธุรกิจมวย
แนวโน้ม
เราคาดว่ารายได้จากธุรกิจ OOH จะปรับตัวดีขึ้นเล็กน้อย YoY ในไตรมาส 3/2569 โดยได้รับแรงหนุนจากการผ่อนคลายความตึงเครียดด้านภูมิรัฐศาสตร์ และมาตรการกระตุ้นเศรษฐกิจของภาครัฐ ขณะที่ธุรกิจที่ไม่ใช่ OOH คาดว่าจะยังคงเติบโตแข็งแกร่ง YoY นำโดยธุรกิจมวย เราประมาณการค่าใช้จ่ายดอกเบี้ยที่ 113 ลบ. ในช่วงครึ่งหลังของปี 2569 จากหนี้จำนวน 5.8 พันลบ. ที่ใช้สำหรับการลงทุนใน COM7 ซึ่งได้รวมไว้ในประมาณการของเราแล้ว
upside risk อาจมาจากการรับรู้ส่วนแบ่งกำไรจาก COM7 ซึ่งเราประเมินไว้ที่ 260 ลบ. ในช่วงครึ่งหลังของปี 2569 หาก PLANB ได้รับสิทธิแต่งตั้งกรรมการ 2 ที่นั่งในไตรมาส 3/2569 ซึ่งจะคิดเป็น upside ราว 24% ต่อประมาณการกำไรปกติปี 2569 ของเรา และจะช่วยชดเชยค่าใช้จ่ายดอกเบี้ยที่เพิ่มขึ้น
แนะนำ “ซื้อ”
เราคงคำแนะนำ “ซื้อ” สำหรับ PLANB ด้วยราคาเป้าหมาย ณ สิ้นปี 2570 ที่ 5.77 บาท เรายังคงชื่นชอบปัจจัยพื้นฐานระยะยาวของ PLANB จากสถานะผู้เล่นรายใหญ่ในตลาดสื่อ OOH ของไทยที่มีการแข่งขันแบบผู้เล่นจำนวนน้อย และศักยภาพการเติบโตที่แข็งแกร่งของธุรกิจ Engagement นอกจากนี้ อีกหนึ่งปัจจัยบวกคือโครงการค่าโดยสารรถไฟฟ้า 17-45 บาทตลอดสายของภาครัฐ ซึ่งคาดว่าจะเริ่มบังคับใช้ในปี 2570