บล.กสิกรไทย:
TASCO การเข้าถึงน้ำมันดิบจากเวเนซุเอลากลับมาอีกครั้ง
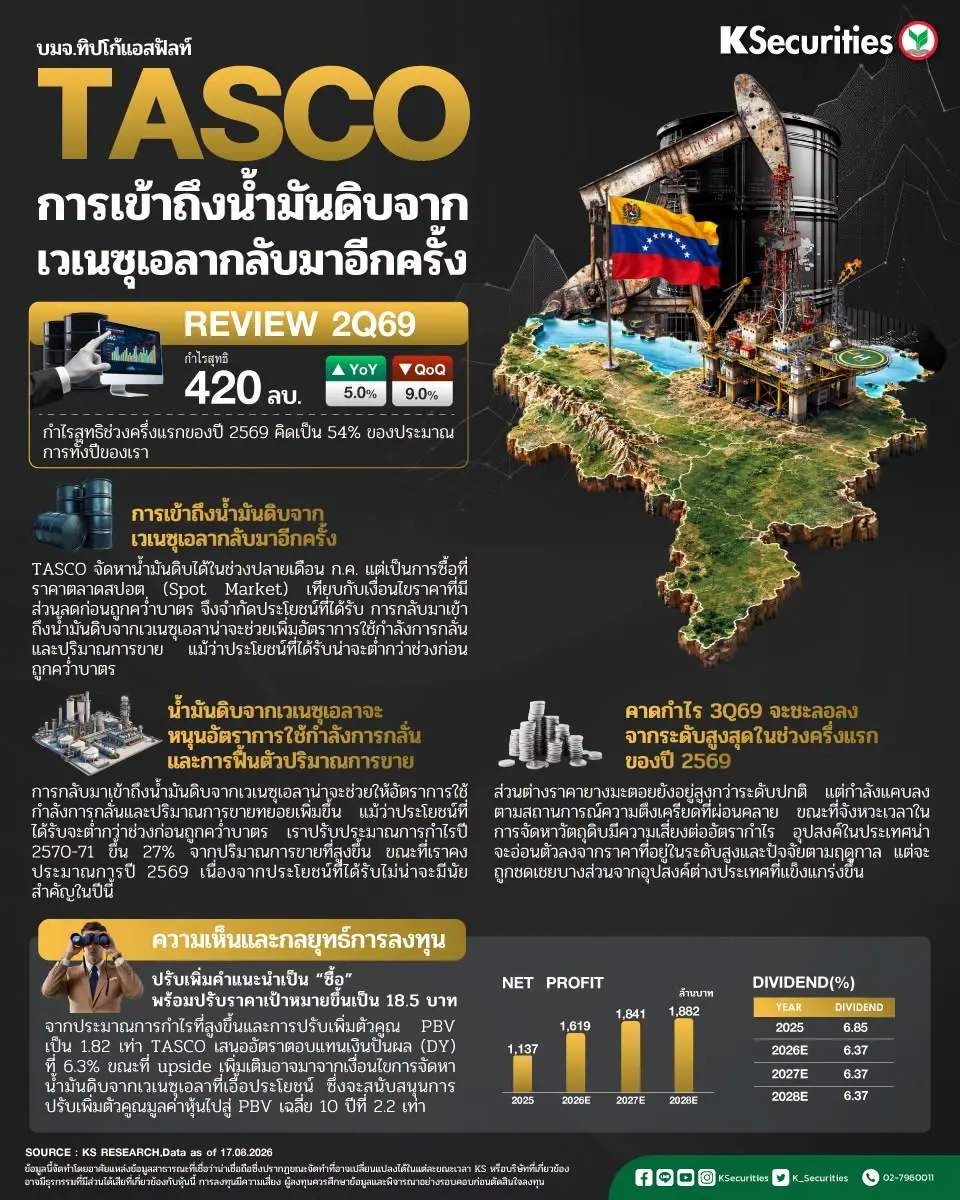
TASCO รายงานกำไรไตรมาส 2/2569
ที่ 420 ลบ. (+5% YoY, -9% QoQ) หากไม่รวมรายการพิเศษ ได้แก่ ผลขาดทุนจากการป้องกันความเสี่ยงและผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (ECL) กำไรปกติอยู่ที่ 473 ลบ. (+22% YoY, -38% QoQ) สูงกว่าประมาณการของเรา 13% กำไรที่เพิ่มขึ้นเชิง YoY เป็นผลจากส่วนต่างราคาที่กว้างขึ้น ขณะที่การลดลงเชิง QoQ สะท้อนส่วนต่างราคาที่อ่อนตัวลงท่ามกลางอุปสงค์ในประเทศที่ลดลง กำไรสุทธิช่วงครึ่งแรกของปี 2569 คิดเป็น 54% ของประมาณการทั้งปีของเรา
การเข้าถึงน้ำมันดิบจากเวเนซุเอลากลับมาอีกครั้ง
TASCO จัดหาน้ำมันดิบได้ในช่วงปลายเดือน ก.ค. แต่เป็นการซื้อที่ราคาตลาดสปอต (Spot Market) เทียบกับเงื่อนไขราคาที่มีส่วนลดก่อนถูกคว่ำบาตร จึงจำกัดประโยชน์ที่ได้รับ การกลับมาเข้าถึงน้ำมันดิบจากเวเนซุเอลาน่าจะช่วยเพิ่มอัตราการใช้กำลังการกลั่นและปริมาณการขาย แม้ว่าประโยชน์ที่ได้รับน่าจะต่ำกว่าช่วงก่อนถูกคว่ำบาตร
คาดกำไรไตรมาส 3/2569 จะชะลอลงจากระดับสูงสุดในช่วงครึ่งแรกของปี 2569
ส่วนต่างราคายางมะตอยยังอยู่สูงกว่าระดับปกติ แต่กำลังแคบลงตามสถานการณ์ความตึงเครียดที่ผ่อนคลาย ขณะที่จังหวะเวลาในการจัดหาวัตถุดิบมีความเสี่ยงต่ออัตรากำไร อุปสงค์ในประเทศน่าจะอ่อนตัวลงจากราคาที่อยู่ในระดับสูงและปัจจัยตามฤดูกาล แต่จะถูกชดเชยบางส่วนจากอุปสงค์ต่างประเทศที่แข็งแกร่งขึ้น
มุมมอง KS
แนะนำ “ซื้อ” Target Price 18.50 บาท
เราปรับเพิ่มราคาเป้าหมายเป็น 18.5 บาท จาก 14.2 บาท จากประมาณการกำไรที่สูงขึ้นและการปรับเพิ่มตัวคูณ PBV เป็น 1.82 เท่า (0.5SD ต่ำกว่าค่าเฉลี่ยย้อนหลัง 10 ปี) TASCO เสนออัตราตอบแทนเงินปันผล (DY) ที่ 6.3% ขณะที่ upside เพิ่มเติมอาจมาจากเงื่อนไขการจัดหาน้ำมันดิบจากเวเนซุเอลาที่เอื้อประโยชน์ ซึ่งจะสนับสนุนการปรับเพิ่มตัวคูณมูลค่าหุ้นไปสู่ PBV เฉลี่ย 10 ปีที่ 2.2 เท่า