บล.กสิกรไทย:
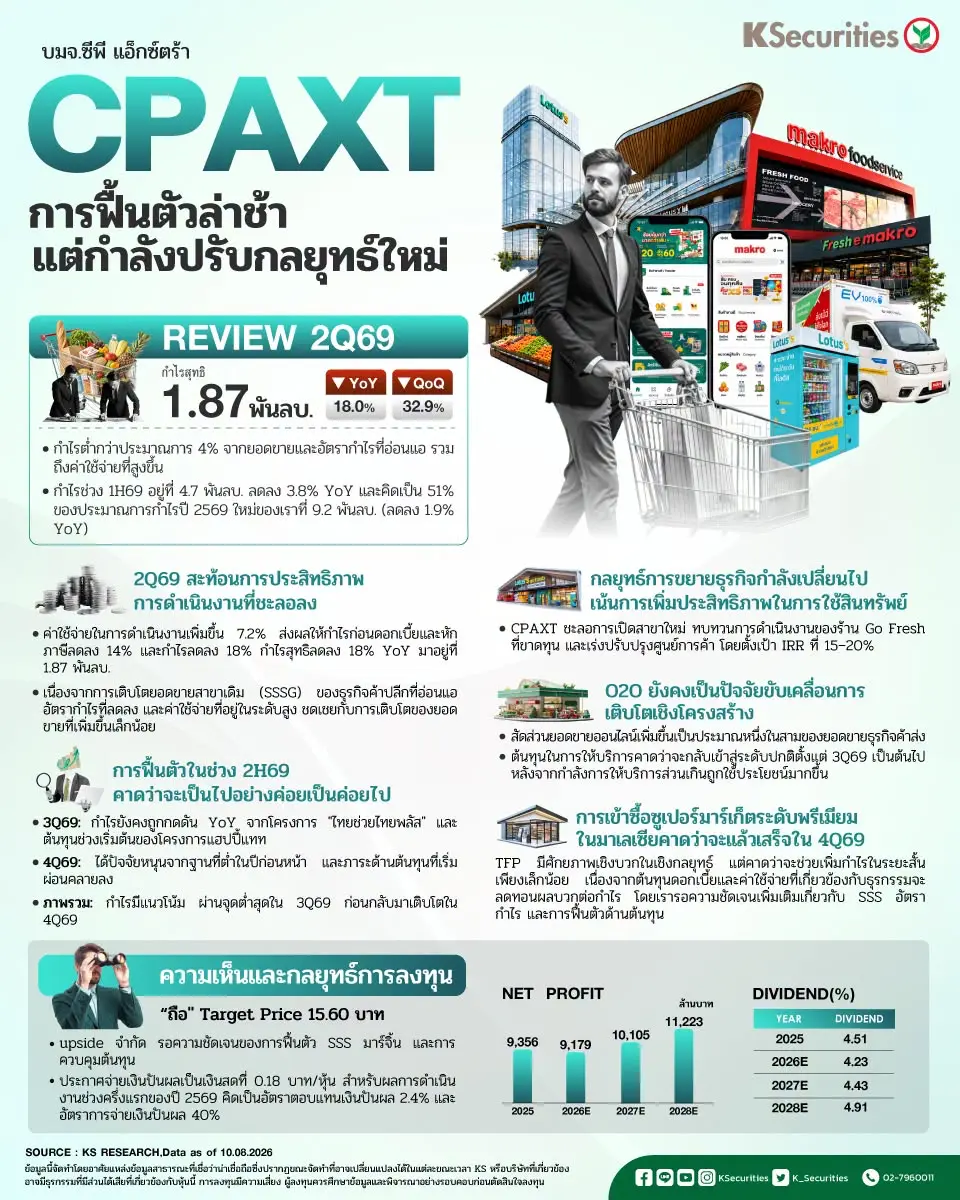
CPAXT การฟื้นตัวล่าช้า แต่กำลังปรับกลยุทธ์ใหม่
กำไรไตรมาส 2/2569 ต่ำกว่าที่เราคาดไว้เล็กน้อย
CPAXT รายงานกำไรไตรมาส 2/2569 ที่ 1.87 พันลบ. ลดลง 18% YoY และ 33% QoQ จากอัตราการเติบโตของยอดขายสาขาเดิม (SSSG) ของธุรกิจ B2C ที่ติดลบมากขึ้น อัตรากำไรขั้นต้นที่อ่อนแอลง และค่าใช้จ่ายที่เพิ่มขึ้น ผลประกอบการต่ำกว่าประมาณการของเรา 3.9% และต่ำกว่าของตลาดที่ 1.95 พันลบ. อยู่ 3.7% จากอัตรากำไรขั้นต้น (GPM) ของธุรกิจให้เช่าที่ต่ำกว่าคาด และค่าใช้จ่ายในการขายและบริหาร (SG&A) ที่สูงกว่าคาด กำไรช่วงครึ่งแรกของปี 2569 อยู่ที่ 4.7 พันลบ. ลดลง 3.8% YoY และคิดเป็น 51% ของประมาณการกำไรปี 2569 ใหม่ของเราที่ 9.2 พันลบ. (ลดลง 1.9% YoY)
ไตรมาส 2/2569 สะท้อนการประสิทธิภาพการดำเนินงานที่ชะลอลง
ยอดขายเพิ่มขึ้น 2.1% YoY แต่ค่าใช้จ่ายในการดำเนินงานเพิ่มขึ้น 7.2% ส่งผลให้กำไรก่อนดอกเบี้ยและหักภาษีลดลง 14% และกำไรลดลง 18% กำไรสุทธิลดลง 18% YoY มาอยู่ที่ 1.87 พันลบ. เนื่องจากการเติบโตยอดขายสาขาเดิม (SSSG) ของธุรกิจค้าปลีกที่อ่อนแอ อัตรากำไรที่ลดลง และค่าใช้จ่ายที่อยู่ในระดับสูง ชดเชยกับการเติบโตของยอดขายที่เพิ่มขึ้นเล็กน้อย
มุมมอง KS
แนะนำ “ถือ” ราคาเป้าหมาย เป็น 15.60 บาท
- สำหรับ CPAXT เนื่องจากความชัดเจนของแนวโน้มกำไรในระยะสั้นยังถูกบดบังจากแนวโน้มยอดขายธุรกิจค้าปลีกที่อ่อนแอลง แรงกดดันต่ออัตรากำไร และค่าใช้จ่ายในการดำเนินงานที่เพิ่มขึ้น ราคาเป้าหมายของเราที่ 15.6 บาทมี upside จำกัด แม้การประเมินมูลค่าเริ่มมีความตึงตัวน้อยลง แต่เรายังเห็นปัจจัยหนุนราคาหุ้นในระยะสั้นที่จำกัด และต้องการรอสัญญาณที่ชัดเจนขึ้นสำหรับการฟื้นตัวของ SSS การทรงตัวของอัตรากำไร และการควบคุมต้นทุนที่ดีขึ้น ก่อนที่จะมีมุมมองเชิงบวกมากขึ้น การประเมินมูลค่าของเราอ้างอิงวิธีคิดลดเงินสด (DCF) โดยใช้อัตราคิดลดที่ 8.9% สะท้อน PER ปี 2569-70 ที่ 16.9 เท่า หรือประมาณ 1.35SD ต่ำกว่าค่าเฉลี่ย Forward PER ในอดีต
- CPAXT ประกาศจ่ายเงินปันผลเป็นเงินสดที่ 0.18 บาท/หุ้น สำหรับผลการดำเนินงานช่วงครึ่งแรกของปี 2569 คิดเป็นอัตราตอบแทนเงินปันผล 2.4% และอัตราการจ่ายเงินปันผล 40% โดยจะขึ้นเครื่องหมาย XD วันที่ 20 ส.ค. 2569