บล.กสิกรไทย:
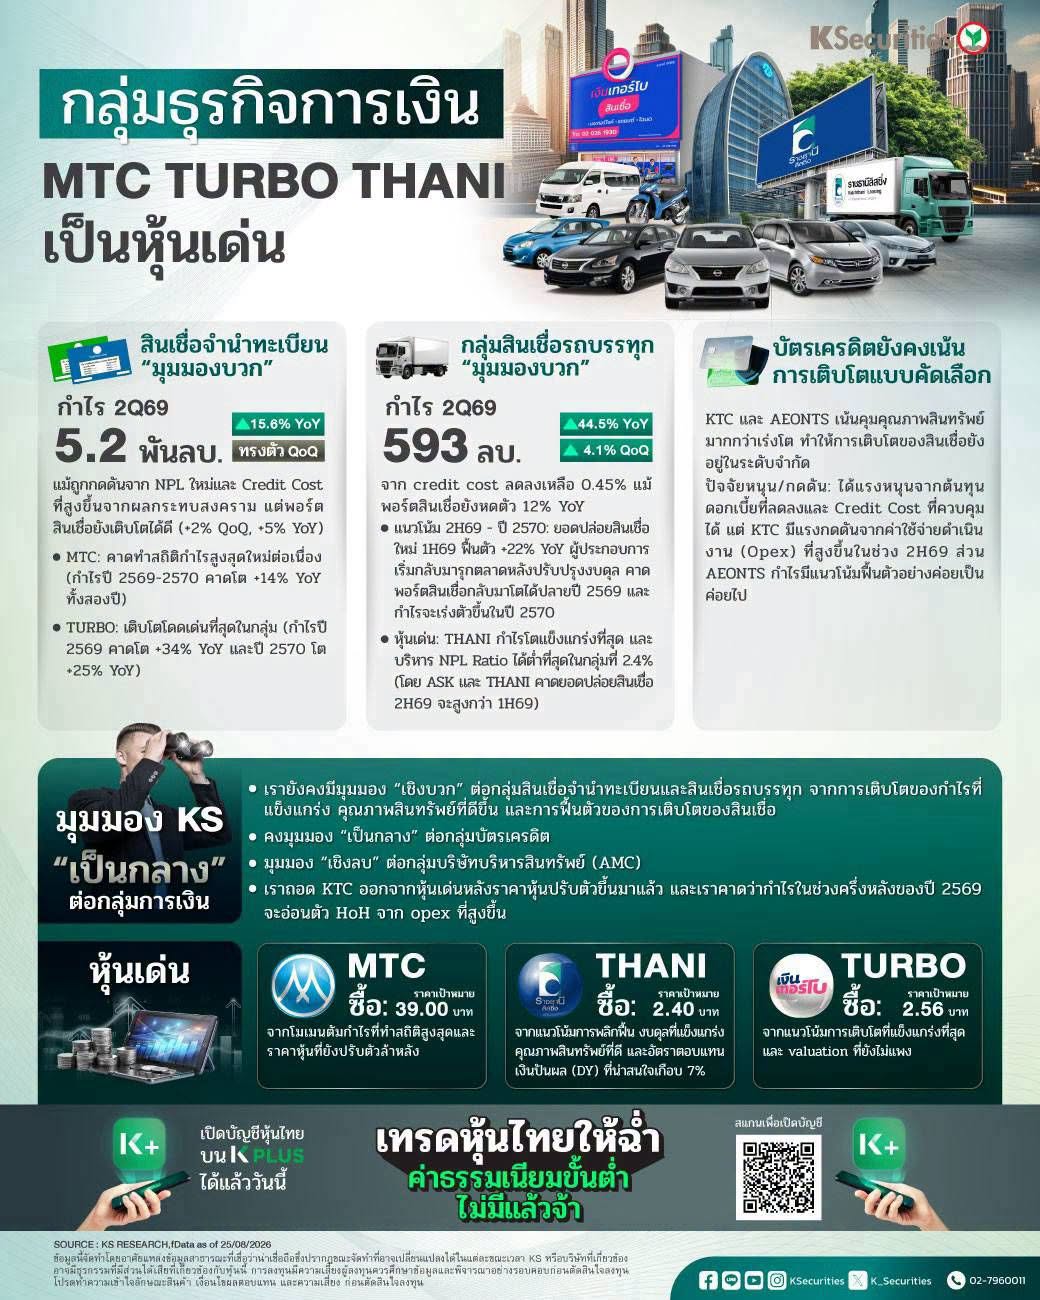
กลุ่มการเงินกำไรรวม 2Q69 ทรงตัว QoQ จากผลกระทบของสงคราม แต่ยังเติบโตในอัตราตัวเลข 2 หลัก YoY จากคุณภาพสินทรัพย์ที่ดีขึ้น เราชอบกลุ่มสินเชื่อจำนำทะเบียน จากแนวโน้มการเติบโตต่อเนื่องกับการบริหารจัดการคุณภาพสินทรัพย์ที่ดี กลุ่มสินเชื่อรถบรรทุกน่าสนใจจากแนวโน้มการฟื้นตัว
กลุ่มสินเชื่อจำนำทะเบียน (มุมมองบวก)
กำไรไตรมาส 2/2569 ยังคงแข็งแกร่งแม้เผชิญแรงกดดันจากสงคราม ผู้ประกอบการสินเชื่อจำนำทะเบียนรายงานกำไรสุทธิรวม 5.2 พันลบ. ทรงตัว QoQ แต่เพิ่มขึ้น 15.6% YoY กำไรที่ทรงตัว QoQ ถูกกดดันจาก credit cost ที่เพิ่มขึ้นตามการเพิ่มขึ้นของการก่อ NPL ใหม่ จากผลกระทบของสงคราม ขณะที่ การเติบโตของสินเชื่อในกลุ่มยังคงแข็งแกร่งที่ 2% QoQ และ 5% YoY
MTC และ TURBO มีแนวโน้มการเติบโตที่แข็งแกร่ง เราคาดว่าผู้ประกอบการส่วนใหญ่จะมีแนวโน้มกำไรที่เป็นบวกในช่วงครึ่งหลังของปี 2569 จากต้นทุนดอกเบี้ย (cost of funds) ที่ลดลงและคุณภาพสินทรัพย์ที่ดีขึ้น โดย MTC น่าจะทำสถิติกำไรสูงสุดใหม่ได้อย่างต่อเนื่อง ขณะที่ TURBO มีแนวโน้มการเติบโตแข็งแกร่งที่สุด โดยคาดกำไรสุทธิปี 2569-70 เติบโต 34% และ 25% YoY เทียบกับ MTC ที่ 14% และ 14% YoY
กลุ่มสินเชื่อรถบรรทุก (มุมมองบวก)
กำไรไตรมาส 2/2569 ดีขึ้นจาก credit cost ที่ลดลง แม้สินเชื่อยังคงหดตัว บริษัทสินเชื่อรถบรรทุกที่เราอยู่ภายใต้การวิเคราะห์รายงานกำไรสุทธิรวม 593 ลบ. (+4% QoQ, +45% YoY) สูงกว่าประมาณการของเรา 4% การปรับตัวดีขึ้นมีปัจจัยหลักจากคุณภาพสินทรัพย์ที่ดีขึ้น โดย credit cost เฉลี่ยลดลงเหลือ 0.45% (-25bps QoQ, -178bps YoY) ขณะที่พอร์ตสินเชื่อยังคงหดตัว 2% QoQ และ 12% YoY ทั้งนี้ THANI โดดเด่นด้วยโมเมนตัมกำไรที่แข็งแกร่งที่สุด และมีอัตราส่วนหนี้เสีย (NPL ratio) ต่ำที่สุดในบรรดาบริษัทคู่แข่งที่ 2.4%
แนวโน้มฟื้นตัว ขณะที่การหดตัวของสินเชื่อใกล้สิ้นสุดลง ยอดปล่อยสินเชื่อใหม่ฟื้นตัว 22% YoY ในช่วงครึ่งแรกของปี 2569 โดย ASK และ THANI คาดว่ายอดปล่อยสินเชื่อช่วงครึ่งหลังของปี 2569 จะสูงกว่าช่วงครึ่งแรกของปี 2569 เนื่องจากผู้ให้สินเชื่อกลับมาดำเนินกลยุทธ์เชิงรุกมากขึ้นหลังจากปรับปรุงงบดุลแล้ว เราคาดว่ากลุ่มจะกลับมามีพอร์ตสินเชื่อเติบโตได้ภายในช่วงปลายปี 2569 ขณะที่กำไรช่วงครึ่งหลังของปี 2569 น่าจะยังแข็งแกร่ง YoY จาก credit cost และต้นทุนดอกเบี้ยที่ลดลง สำหรับปี 2570 เราคาดว่าการเติบโตของกำไรจะเร่งตัวขึ้นเมื่อพอร์ตสินเชื่อกลับมาขยายตัวอีกครั้ง แม้ความต้องการรถบรรทุกพื้นฐานจากผู้ประกอบการขนาดกลางและขนาดเล็กยังคงถูกจำกัด
บัตรเครดิตยังคงเน้นการเติบโตแบบคัดเลือก
KTC และ AEONTS ยังคงให้ความสำคัญกับคุณภาพสินทรัพย์มากกว่าการเร่งขยายสินเชื่อ โดยต้นทุนดอกเบี้ยที่ลดลงและ credit cost ที่ควบคุมได้ดีจะช่วยสนับสนุนกำไร อย่างไรก็ตาม การปล่อยสินเชื่ออย่างระมัดระวังน่าจะทำให้การเติบโตของสินเชื่ออยู่ในระดับจำกัด ขณะที่ KTC เผชิญแรงกดดันจากค่าใช้จ่ายดำเนินงาน (opex) ที่สูงขึ้นในช่วงครึ่งหลังของปี 2569 และกำไรของ AEONTS น่าจะฟื้นตัวอย่างค่อยเป็นค่อยไป
มุมมอง KS
- เราคงมุมมอง “เป็นกลาง” ต่อกลุ่มการเงิน
- เลือก MTC, TURBO และ THANI เป็นหุ้นเด่น
- เรายังคงมีมุมมองเชิงบวกต่อกลุ่มสินเชื่อจำนำทะเบียนและสินเชื่อรถบรรทุก จากการเติบโตของกำไรที่แข็งแกร่ง คุณภาพสินทรัพย์ที่ดีขึ้น และการฟื้นตัวของการเติบโตของสินเชื่อ ขณะที่ยังคงมุมมองเป็นกลางต่อกลุ่มบัตรเครดิต และมุมมองเชิงลบต่อกลุ่มบริษัทบริหารสินทรัพย์ (AMC)
- MTC (ราคาเป้าหมาย = 39.0 บาท) จากโมเมนตัมกำไรที่ทำสถิติสูงสุดและราคาหุ้นที่ยังปรับตัวล้าหลัง
- TURBO (ราคาเป้าหมาย = 2.56 บาท) จากแนวโน้มการเติบโตที่แข็งแกร่งที่สุดและ valuation ที่ยังไม่แพง
- THANI (ราคาเป้าหมาย = 2.40 บาท) เป็นหุ้นเด่น จากแนวโน้มการพลิกฟื้น งบดุลที่แข็งแกร่ง คุณภาพสินทรัพย์ที่ดี และอัตราตอบแทนเงินปันผล (DY) ที่น่าสนใจเกือบ 7%
- เราถอด KTC ออกจากหุ้นเด่นหลังราคาหุ้นปรับตัวขึ้นมาแล้ว และเราคาดว่ากำไรในช่วงครึ่งหลังของปี 2569 จะอ่อนตัว HoH จาก opex ที่สูงขึ้น