

บล.กสิกรไทย:
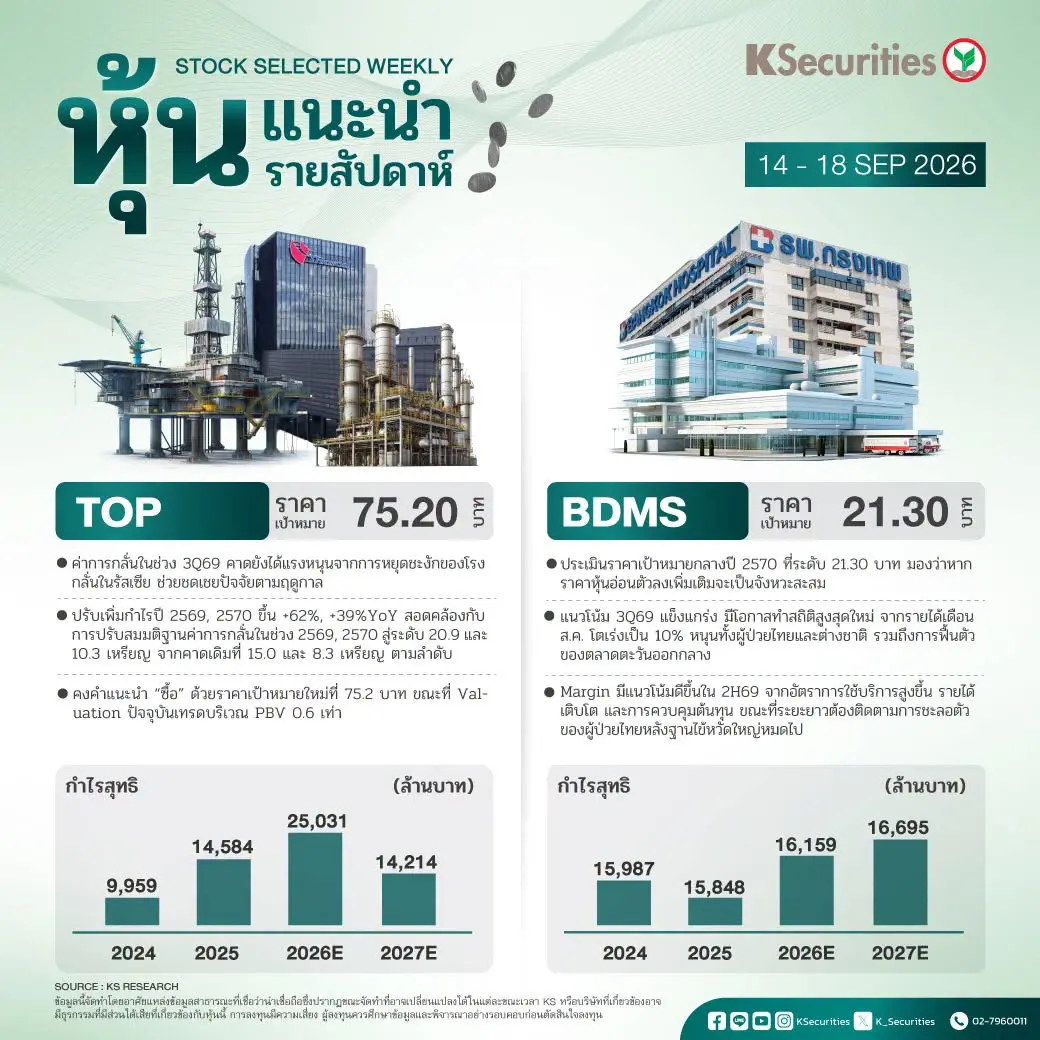
TOP: ราคาพื้นฐาน 75.20 บาท
- ค่าการกลั่นในช่วง 3Q69 คาดยังได้แรงหนุนจากการหยุดชะงักของโรงกลั่นในรัสเซีย ช่วยชดเชยปัจจัยตามฤดูกาล
- ปรับเพิ่มกำไรปี 2569, 2570 ขึ้น +62%, +39%YoY สอดคล้องกับการปรับสมมติฐานค่าการกลั่นในช่วง 2569, 2570 สู่ระดับ 20.9 และ 10.3 เหรียญ จากคาดเดิมที่ 15.0 และ 8.3 เหรียญ ตามลำดับ
- คงคำแนะนำ “ซื้อ” ด้วยราคาเป้าหมายใหม่ที่ 75.2 บาท ขณะที่ Valuation ปัจจุบันเทรดบริเวณ PBV 0.6 เท่า
BDMS: ราคาพื้นฐาน 21.30 บาท
- ประเมินราคาเป้าหมายกลางปี 2570 ที่ระดับ 21.30 บาท มองว่าหากราคาหุ้นอ่อนตัวลงเพิ่มเติมจะเป็นจังหวะสะสม
- แนวโน้ม 3Q69 แข็งแกร่ง มีโอกาสทำสถิติสูงสุดใหม่ จากรายได้เดือน ส.ค. โตเร่งเป็น 10% หนุนทั้งผู้ป่วยไทยและต่างชาติ รวมถึงการฟื้นตัวของตลาดตะวันออกกลาง
- Margin มีแนวโน้มดีขึ้นใน 2H69 จากอัตราการใช้บริการสูงขึ้น รายได้เติบโต และการควบคุมต้นทุน ขณะที่ระยะยาวต้องติดตามการชะลอตัวของผู้ป่วยไทยหลังฐานไข้หวัดใหญ่หมดไป
- Advertisement -






