บล.กสิกรไทย:
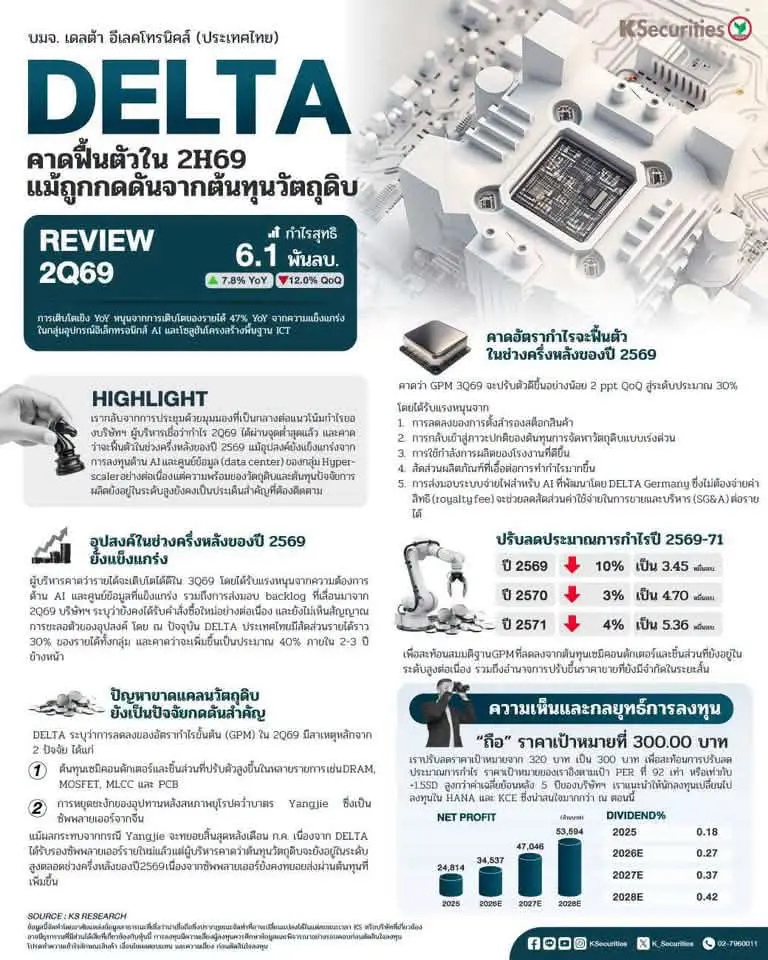
DELTA งบ 2Q69 กำไรสุทธิที่ 6.1 พันลบ. +31% YoY และ -33% QoQ ต่ำกว่าคาด คาดฟื้นตัวใน 2H69 แม้ถูกกดดันจากต้นทุนวัตถุดิบ
เหตุการณ์สำคัญ
เราเข้าร่วมการประชุมนักวิเคราะห์และรับฟังผลประกอบการไตรมาส 2/2569 ของ DELTA และกลับมาด้วยมุมมองที่เป็นกลางต่อแนวโน้มกำไรของบริษัทฯ ผู้บริหารเชื่อว่ากำไรไตรมาส 2/2569 ได้ผ่านจุดต่ำสุดแล้ว และคาดว่าจะฟื้นตัวในช่วงครึ่งหลังของปี 2569 แม้อุปสงค์ยังแข็งแกร่งจากการลงทุนด้าน AI และศูนย์ข้อมูล (data center) ของกลุ่ม Hyperscaler อย่างต่อเนื่อง แต่ความพร้อมของวัตถุดิบและต้นทุนปัจจัยการผลิตที่ยังอยู่ในระดับสูงยังคงเป็นประเด็นสำคัญที่ต้องติดตาม
อุปสงค์ในช่วงครึ่งหลังของปี 2569 ยังแข็งแกร่ง
ผู้บริหารคาดว่ารายได้จะเติบโตได้ดีในไตรมาส 3/2569 โดยได้รับแรงหนุนจากความต้องการด้าน AI และศูนย์ข้อมูลที่แข็งแกร่ง รวมถึงการส่งมอบ backlog ที่เลื่อนมาจากไตรมาส 2/2569 บริษัทฯ ระบุว่ายังคงได้รับคำสั่งซื้อใหม่อย่างต่อเนื่อง และยังไม่เห็นสัญญาณการชะลอตัวของอุปสงค์ โดย ณ ปัจจุบัน DELTA ประเทศไทยมีสัดส่วนรายได้ราว 30% ของรายได้ทั้งกลุ่ม และคาดว่าจะเพิ่มขึ้นเป็นประมาณ 40% ภายใน 2-3 ปีข้างหน้า
คาดอัตรากำไรจะฟื้นตัวในช่วงครึ่งหลังของปี 2569
เราคาดว่า GPM ไตรมาส 3/2569 จะปรับตัวดีขึ้นอย่างน้อย 2 ppt QoQ สู่ระดับประมาณ 30% โดยได้รับแรงหนุนจากการลดลงของการตั้งสำรองสต็อกสินค้า การกลับเข้าสู่ภาวะปกติของต้นทุนการจัดหาวัตถุดิบแบบเร่งด่วน การใช้กำลังการผลิตของโรงงานที่ดีขึ้น และสัดส่วนผลิตภัณฑ์ที่เอื้อต่อการทำกำไรมากขึ้น นอกจากนี้ การส่งมอบระบบจ่ายไฟสำหรับ AI ที่พัฒนาโดย DELTA Germany ซึ่งไม่ต้องจ่ายค่าสิทธิ (royalty fee) จะช่วยลดสัดส่วนค่าใช้จ่ายในการขายและบริหาร (SG&A) ต่อรายได้ อย่างไรก็ตาม การฟื้นตัวของอัตรากำไรมีแนวโน้มเป็นไปอย่างค่อยเป็นค่อยไป เนื่องจากต้นทุนเซมิคอนดักเตอร์และชิ้นส่วนที่ยังอยู่ในระดับสูงจะหักล้างปัจจัยบวกบางส่วน
คงคำแนะนำ “ถือ” แต่ปรับลดราคาเป้าหมายเป็น 300 บาท
เราปรับลดราคาเป้าหมายจาก 320 บาท เป็น 300 บาท เพื่อสะท้อนการปรับลดประมาณการกำไร ราคาเป้าหมายของเราอิงตามเป้า PER ที่ 92 เท่า หรือเท่ากับ +1.5SD สูงกว่าค่าเฉลี่ยย้อนหลัง 5 ปีของบริษัทฯ เราแนะนำให้นักลงทุนเปลี่ยนไปลงทุนใน HANA และ KCE ซึ่งน่าสนใจมากกว่า ณ ตอนนี้