


บล.กสิกรไทย:
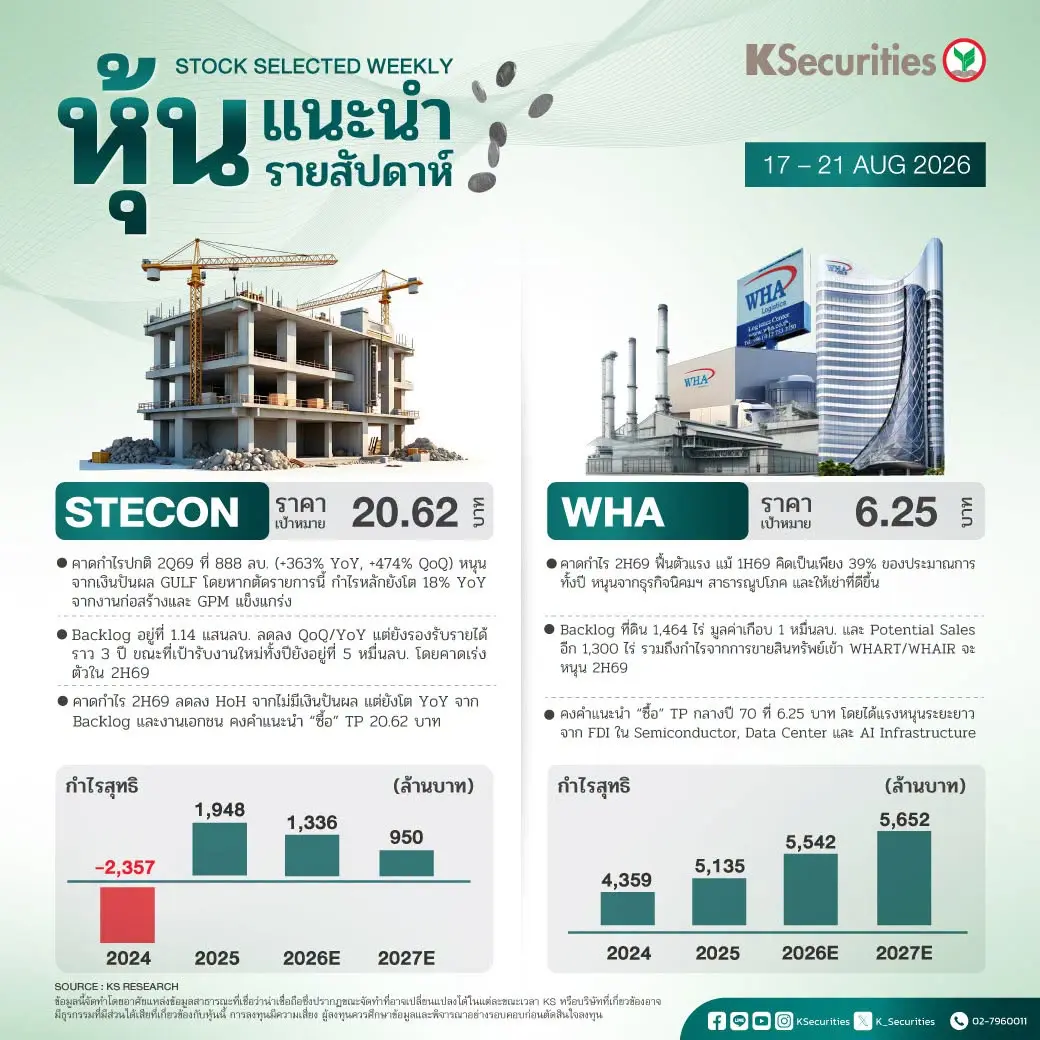
STECON: ราคาพื้นฐาน 20.62 บาท
- คาดกำไรปกติ 2Q69 ที่ 888 ลบ. (+363% YoY, +474% QoQ) หนุนจากเงินปันผล GULF โดยหากตัดรายการนี้ กำไรหลักยังโต 18% YoY จากงานก่อสร้างและ GPM แข็งแกร่ง
- Backlog อยู่ที่ 1.14 แสนลบ. ลดลง QoQ/YoY แต่ยังรองรับรายได้ราว 3 ปี ขณะที่เป้ารับงานใหม่ทั้งปียังอยู่ที่ 5 หมื่นลบ. โดยคาดเร่งตัวใน 2H69
- คาดกำไร 2H69 ลดลง HoH จากไม่มีเงินปันผล แต่ยังโต YoY จาก Backlog และงานเอกชน คงคำแนะนำ “ซื้อ” TP 20.62 บาท
WHA: ราคาพื้นฐาน 6.25 บาท
- คาดกำไร 2H69 ฟื้นตัวแรง แม้ 1H69 คิดเป็นเพียง 39% ของประมาณการทั้งปี หนุนจากธุรกิจนิคมฯ สาธารณูปโภค และให้เช่าที่ดีขึ้น
- Backlog ที่ดิน 1,464 ไร่ มูลค่าเกือบ 1 หมื่นลบ. และ Potential Sales อีก 1,300 ไร่ รวมถึงกำไรจากการขายสินทรัพย์เข้า WHART/WHAIR จะหนุน 2H69
- คงคำแนะนำ “ซื้อ” TP กลางปี 70 ที่ 6.25 บาท โดยได้แรงหนุนระยะยาวจาก FDI ใน Semiconductor, Data Center และ AI Infrastructure
- Advertisement -






