บล.กสิกรไทย:
ICT Sector ความมั่นใจของผู้บริหาร VS ความคาดหวังของตลาด
สรุปผลประกอบการไตรมาส 2/2569
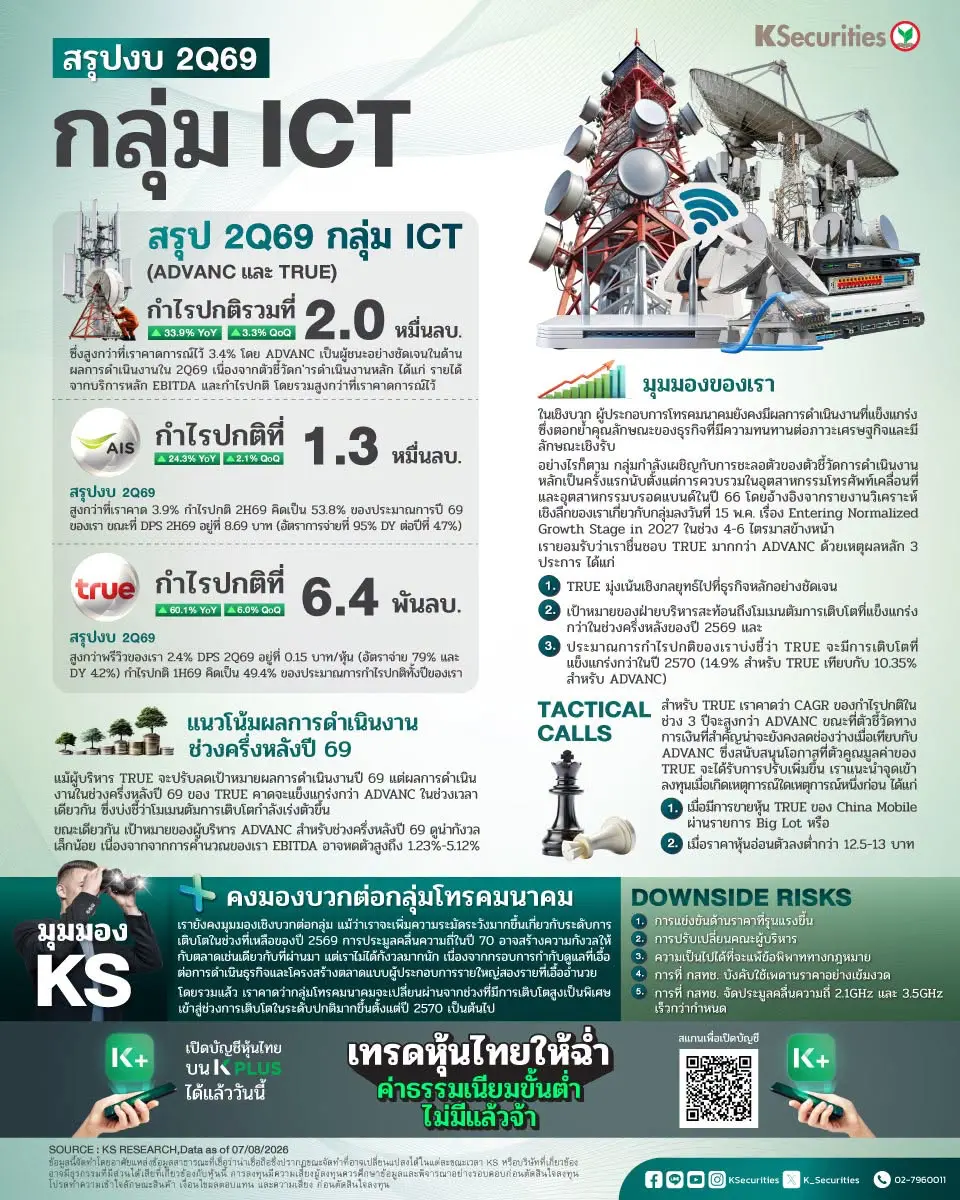
กลุ่มโทรคมนาคม (ADVANC และ TRUE) รายงานกำไรปกติรวมในไตรมาส 2/2569 ที่ 2 หมื่นลบ. (+33.9% YoY, +3.3% QoQ) ซึ่งสูงกว่าที่เราคาดการณ์ไว้ 3.4% โดย ADVANC เป็นผู้ชนะอย่างชัดเจนในด้านผลการดำเนินงานในไตรมาส 2/2569 เนื่องจากตัวชี้วัดการดำเนินงานหลัก ได้แก่ รายได้จากบริการหลัก EBITDA และกำไรปกติ โดยรวมสูงกว่าที่เราคาดการณ์ไว้
แนวโน้มผลการดำเนินงานช่วงครึ่งหลังของปี 2569
แม้ผู้บริหารของ TRUE จะปรับลดเป้าหมายผลการดำเนินงานปี 2569 แต่ผลการดำเนินงานในช่วงครึ่งหลังของปี 2569 ของ TRUE คาดจะแข็งแกร่งกว่า ADVANC ในช่วงเวลาเดียวกัน ซึ่งบ่งชี้ว่าโมเมนตัมการเติบโตกำลังเร่งตัวขึ้น ขณะเดียวกัน เป้าหมายของผู้บริหาร ADVANC สำหรับช่วงครึ่งหลังของปี 2569 ดูน่ากังวลเล็กน้อย เนื่องจากจากการคำนวณของเรา EBITDA ในช่วงครึ่งหลังของปี 2569 อาจหดตัวสูงถึง 1.23%-5.12% ผู้บริหารของ ADVANC ระบุในการประชุมนักวิเคราะห์หลังประกาศผลประกอบการเมื่อวันที่ 6 ส.ค. ว่า cash opex ในช่วงครึ่งหลังของปี 2569 อาจเพิ่มขึ้นจาก 1) ต้นทุนในช่วงสุดท้ายของการรวม TTTBB 2) ต้นทุนการอัปเกรดระบบ IT และ 3) ต้นทุนคอนเทนต์ อย่างไรก็ตาม ฝ่ายบริหารของ ADVANC มีประวัติที่ค่อนข้างแข็งแกร่งในการสร้างผลการดำเนินงานที่สูงกว่าเป้าหมายที่ให้ไว้
มุมมองของเรา
ในเชิงบวก ผู้ประกอบการโทรคมนาคมยังคงมีผลการดำเนินงานที่แข็งแกร่ง ซึ่งตอกย้ำคุณลักษณะของธุรกิจที่มีความทนทานต่อภาวะเศรษฐกิจและมีลักษณะเชิงรับ อย่างไรก็ตาม กลุ่มกำลังเผชิญกับการชะลอตัวของตัวชี้วัดการดำเนินงานหลักเป็นครั้งแรกนับตั้งแต่การควบรวมในอุตสาหกรรมโทรศัพท์เคลื่อนที่และอุตสาหกรรมบรอดแบนด์ในปี 2566 โดยอ้างอิงจากรายงานวิเคราะห์เชิงลึกของเราเกี่ยวกับกลุ่มลงวันที่ 15 พ.ค. เรื่อง Entering Normalized Growth Stage in 2027 ในช่วง 4-6 ไตรมาสข้างหน้า เรายอมรับว่าเราชื่นชอบ TRUE มากกว่า ADVANC ด้วยเหตุผลหลัก 3 ประการ ได้แก่ 1) TRUE มุ่งเน้นเชิงกลยุทธ์ไปที่ธุรกิจหลักอย่างชัดเจน 2) เป้าหมายของฝ่ายบริหารสะท้อนถึงโมเมนตัมการเติบโตที่แข็งแกร่งกว่าในช่วงครึ่งหลังของปี 2569 และ 3) ประมาณการกำไรปกติของเราบ่งชี้ว่า TRUE จะมีการเติบโตที่แข็งแกร่งกว่าในปี 2570 (14.9% สำหรับ TRUE เทียบกับ 10.35% สำหรับ ADVANC)
มุมมอง KS
เชิงบวก เรายังคงมุมมองเชิงบวกต่อกลุ่ม แม้ว่าเราจะเพิ่มความระมัดระวังมากขึ้นเกี่ยวกับระดับการเติบโตในช่วงที่เหลือของปี 2569 การประมูลคลื่นความถี่ในปี 2570 อาจสร้างความกังวลให้กับตลาดเช่นเดียวกับที่ผ่านมา แต่เราไม่ได้กังวลมากนัก เนื่องจากกรอบการกำกับดูแลที่เอื้อต่อการดำเนินธุรกิจและโครงสร้างตลาดแบบผู้ประกอบการรายใหญ่สองรายที่เอื้ออำนวย โดยรวมแล้ว เราคาดว่ากลุ่มโทรคมนาคมจะเปลี่ยนผ่านจากช่วงที่มีการเติบโตสูงเป็นพิเศษเข้าสู่ช่วงการเติบโตในระดับปกติมากขึ้นตั้งแต่ปี 2570 เป็นต้นไป
Tactical calls สำหรับ TRUE เราคาดว่า CAGR ของกำไรปกติในช่วง 3 ปีจะสูงกว่า ADVANC ขณะที่ตัวชี้วัดทางการเงินที่สำคัญน่าจะยังคงลดช่องว่างเมื่อเทียบกับ ADVANC ซึ่งสนับสนุนโอกาสที่ตัวคูณมูลค่าของ TRUE จะได้รับการปรับเพิ่มขึ้น เราแนะนำจุดเข้าลงทุนเมื่อเกิดเหตุการณ์ใดเหตุการณ์หนึ่งก่อน ได้แก่ 1) เมื่อมีการขายหุ้น TRUE ของ China Mobile ผ่านรายการ Big Lot หรือ 2) เมื่อราคาหุ้นอ่อนตัวลงต่ำกว่าระดับ 12.5-13 บาท
Downside risks ได้แก่
1) การแข่งขันด้านราคาที่รุนแรงขึ้น
2) การปรับเปลี่ยนคณะผู้บริหาร
3) ความเป็นไปได้ที่จะแพ้ข้อพิพาททางกฎหมาย
4) การที่ กสทช. บังคับใช้เพดานราคาอย่างเข้มงวด
5) การที่ กสทช. จัดประมูลคลื่นความถี่ 2.1GHz และ 3.5GHz เร็วกว่ากำหนด