

บล.กสิกรไทย
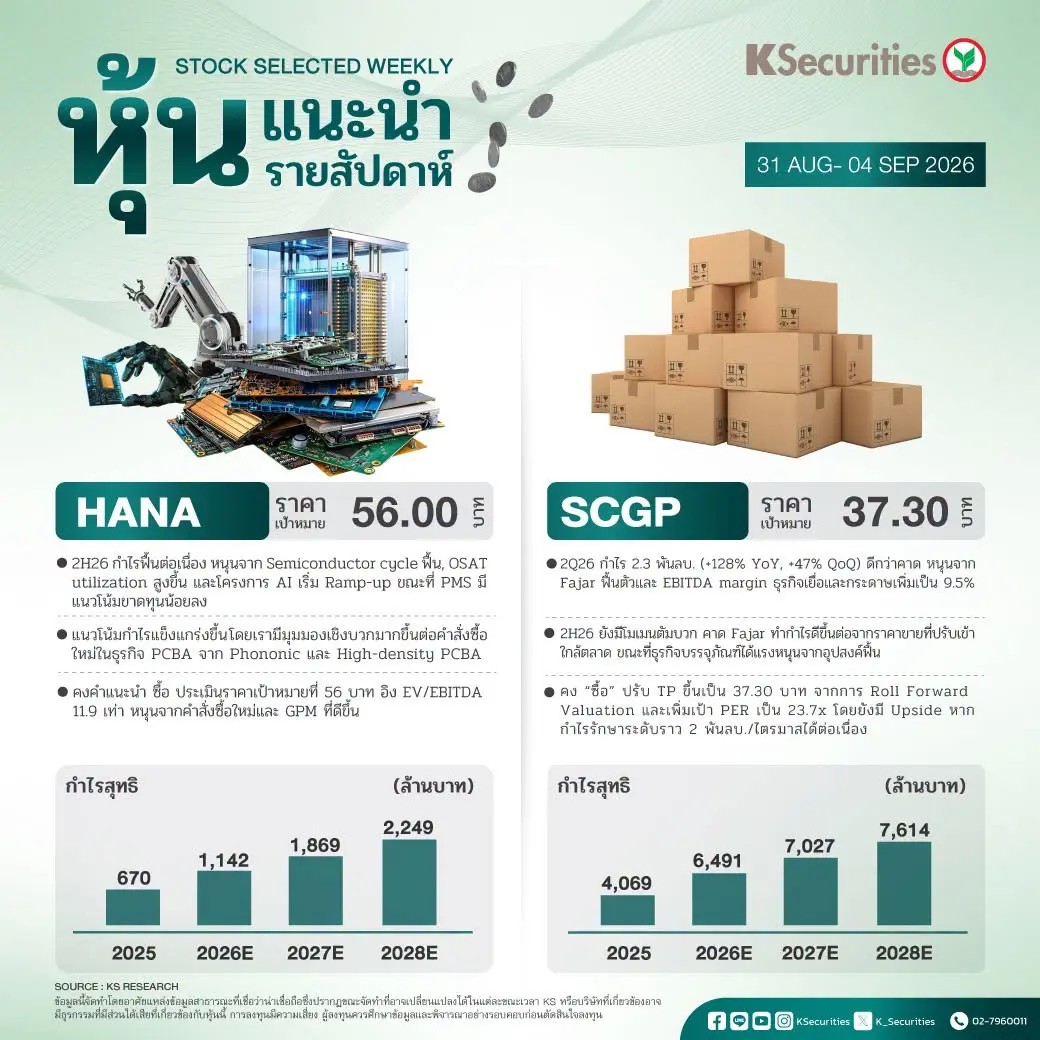
HANA: ราคาพื้นฐาน 56.00 บาท
- 2H26 กำไรฟื้นต่อเนื่อง หนุนจาก Semiconductor cycle ฟื้น, OSAT utilization สูงขึ้น และโครงการ AI เริ่ม Ramp-up ขณะที่ PMS มีแนวโน้มขาดทุนน้อยลง
- แนวโน้มกำไรแข็งแกร่งขึ้น โดยเรามีมุมมองเชิงบวกมากขึ้นต่อคำสั่งซื้อใหม่ในธุรกิจ PCBA จาก Phononic และ High-density PCBA
- คงคำแนะนำ ซื้อ ประเมินราคาเป้าหมายที่ 56 บาท อิง EV/EBITDA 11.9 เท่า หนุนจากคำสั่งซื้อใหม่และ GPM ที่ดีขึ้น
SCGP: ราคาพื้นฐาน 37.30 บาท
- 2Q26 กำไร 2.3 พันลบ. (+128% YoY, +47% QoQ) ดีกว่าคาด หนุนจาก Fajar ฟื้นตัวและ EBITDA margin ธุรกิจเยื่อและกระดาษเพิ่มเป็น 9.5%
- 2H26 ยังมีโมเมนตัมบวก คาด Fajar ทำกำไรดีขึ้นต่อจากราคาขายที่ปรับเข้าใกล้ตลาด ขณะที่ธุรกิจบรรจุภัณฑ์ได้แรงหนุนจากอุปสงค์ฟื้น
- คง “ซื้อ” ปรับ TP ขึ้นเป็น 37.30 บาท จากการ Roll Forward Valuation และเพิ่มเป้า PER เป็น 23.7x โดยยังมี Upside หากกำไรรักษาระดับราว 2 พันลบ./ไตรมาสได้ต่อเนื่อง
- Advertisement -





